55 jaar sinds het einde van de Gouden standaard: wat kunnen wij uit 1971 leren over de huidige waarde van geld?
14. 08. 2026Mgr. Ing. Filip Horáček, Ph.D., verkoopdirecteur van IBIS InGold
Meer dan een halve eeuw geleden bracht een besluit van de Amerikaanse president Richard Nixon het tijdperk van door goud gedekte valuta’s tot een einde en werd de basis voor het hedendaagse fiatgeldsysteem gelegd. Terwijl de wereld in 1971 goud als basis voor haar monetaire systeem achter zich liet, kopen centrale banken het nu toch in grote hoeveelheden in en erkennen enkele Amerikaanse staten het opnieuw als wettig betaalmiddel. Wat is dan de echte erfenis van 1971?
Op 15 augustus 1971 gaf de Amerikaanse president Richard Nixon een toespraak op televisie die de financiële wereld diepgaander veranderde dan de meeste economische hervormingen in de afgelopen eeuw. Hij kondigde de opschorting van de inwisselbaarheid van de Amerikaanse dollar voor goud aan. De maatregel was tijdelijk bedoeld, maar is nooit ingetrokken.
De beslissing beëindigde een tijdperk waarin de waarde van valuta’s direct aan goud was gekoppeld en luidde een systeem in waarin geld hoofdzakelijk op het vertrouwen in economieën, centrale banken en overheden steunt.
Vijfenvijftig jaar later is het de moeite waard om zich af te vragen wat de verschuiving echt heeft betekend. Niet alleen voor de mondiale economie, maar ook voor beleggers.
Toen geld nog echt door goud werd gedekt
Gedurende het grootste deel van de moderne geschiedenis was geld meer dan alleen een ruilmiddel. Het vertegenwoordigde een belofte dat het voor een vaste hoeveelheid goud kon worden ingewisseld.
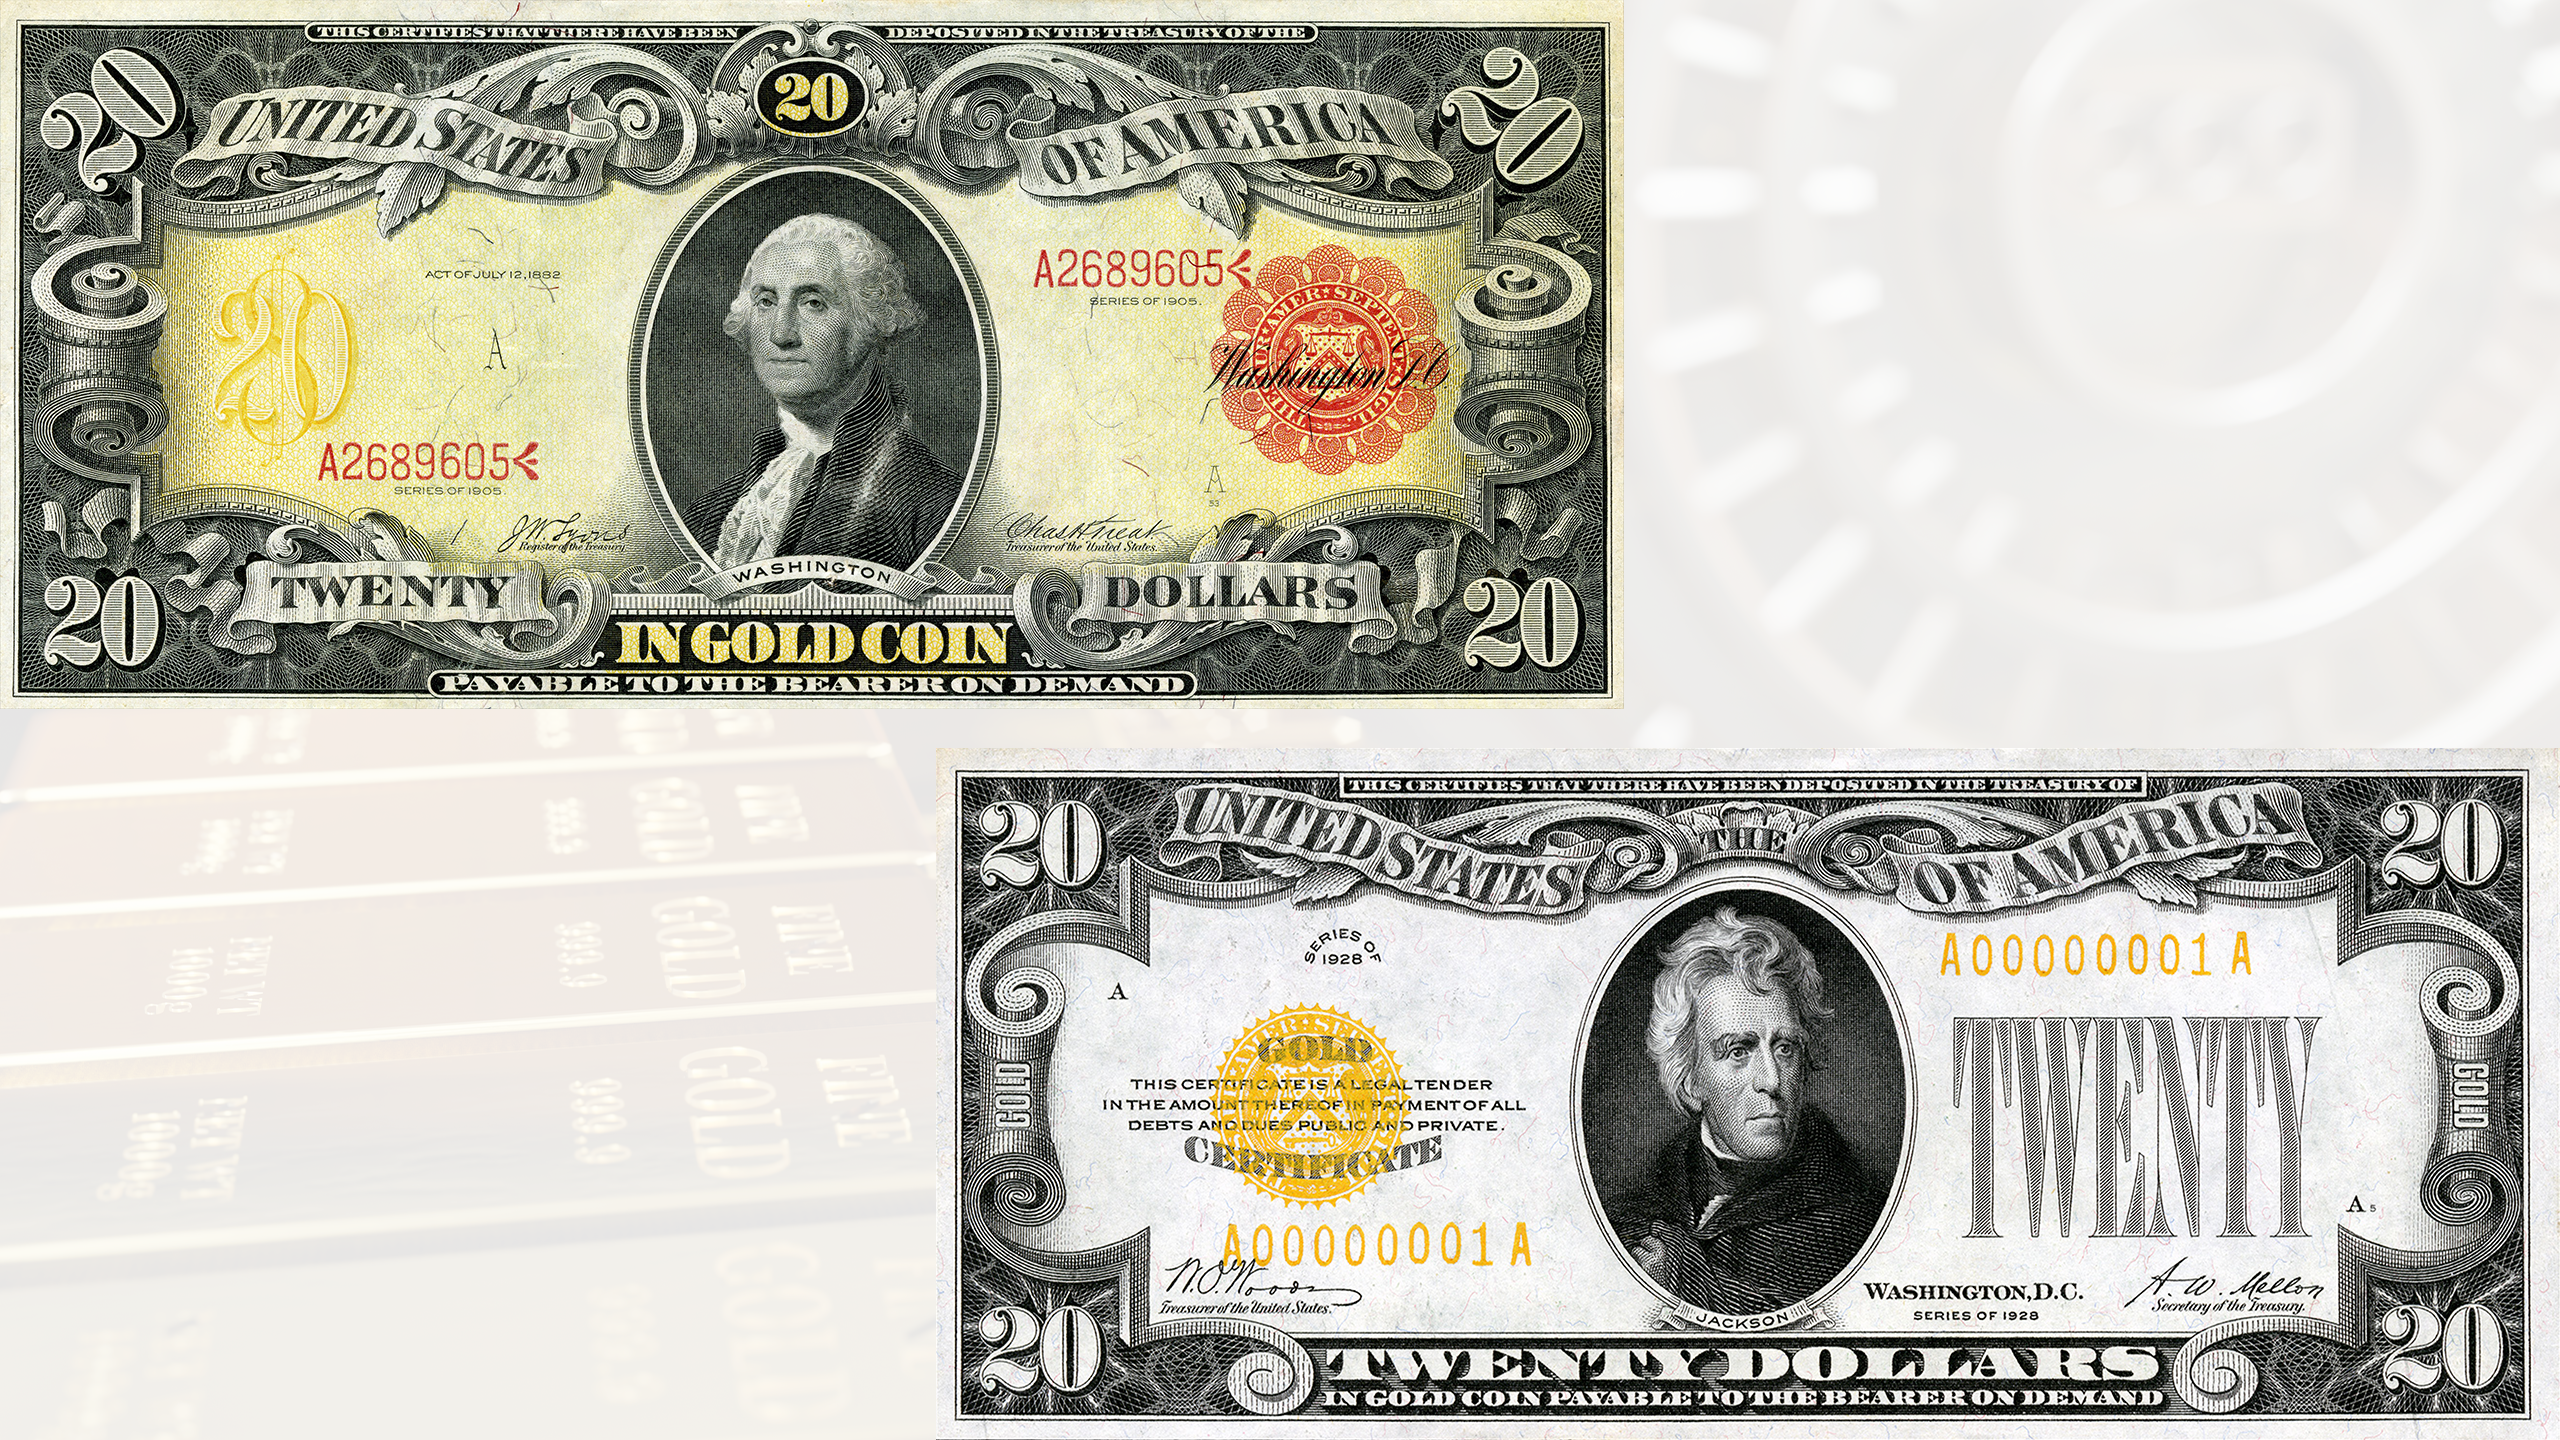
De definitieve vorm van dit systeem was het Bretton Woods-stelsel, dat na de Tweede Wereldoorlog tot stand kwam. De Amerikaanse dollar was tegen een vaste koers van 35 dollar per Troy Ounce inwisselbaar voor goud, terwijl andere belangrijke valuta’s aan de dollar waren gekoppeld. Het systeem zorgde voor stabiliteit in de wereldhandel, lage valutavolatiliteit en veel vertrouwen in het internationale financiële systeem. Tegelijkertijd beperkte het sterk de mogelijkheid voor overheden om nieuw geld aan te maken zonder een overeenkomstige stijging van hun goudreserves.
Die discipline was de grootste kracht van het systeem en was uiteindelijk de reden dat het ten onder ging.
Waarom kwam er een einde aan de Gouden standaard?
Tijdens de jaren 60 van de vorige eeuw financierden de Verenigde Staten de Vietnamoorlog, uitgebreide maatschappelijke programma’s en een groeiende economie door middel van steeds grotere begrotingstekorten. Er kwamen meer dollars terecht in de mondiale economie dan door de Amerikaanse goudreserves konden worden gedekt.
Toen enkele landen hun dollars eenmaal voor fysiek goud begonnen in te wisselen, werd duidelijk dat het systeem op de lange termijn niet houdbaar zou zijn.
Het besluit van Nixon was dan ook niet de oorzaak van het probleem, maar de uiteindelijke uitkomst ervan.
Sinds 1971 leven we in een wereld van fiduciaire valuta’s: geld dat niet door edelmetaal wordt gedekt, maar door vertrouwen in het monetaire beleid en de economische kracht van afzonderlijke landen.
Dit systeem maakt het gemakkelijker om op economische crises te reageren, maakt een snellere economische groei mogelijk en ondersteunt de ontwikkeling van financiële markten. Het heeft echter ook een natuurlijke rem op de groei van de geldvoorraad en de staatsschuld weggenomen.
Wat kunnen wij leren van de afgelopen 55 jaar?
De geschiedenis kan niet worden beoordeeld aan de hand van een enkele indicator. Toch kunnen sommige trends niet worden genegeerd.
De staatsschuld in de meest geavanceerde economieën heeft historische hoogtes bereikt. De mondiale schuld is gestegen tot 353 biljoen dollar, oftewel 305% van het wereldwijde bbp. De balansen van centrale banken zijn na de financiële crisis van 2008 en de COVID-19-pandemie verveelvoudigd en hebben ongekende niveaus bereikt. De geldvoorraad is in een tempo gegroeid dat enkele decennia geleden nog onvoorstelbaar zou zijn geweest.
Ook de goudprijs is drastisch veranderd. Tot 1971 was deze officieel vastgelegd op 35 dollar per Troy Ounce. Tegenwoordig ligt de goudprijs vele malen hoger. Die stijging verliep allesbehalve rechtlijnig. Goud heeft verschillende perioden van groei en correctie doorgemaakt onder invloed van inflatie, monetair beleid, geopolitieke conflicten en economische crises.
Ontwikkelingen in de goudprijs
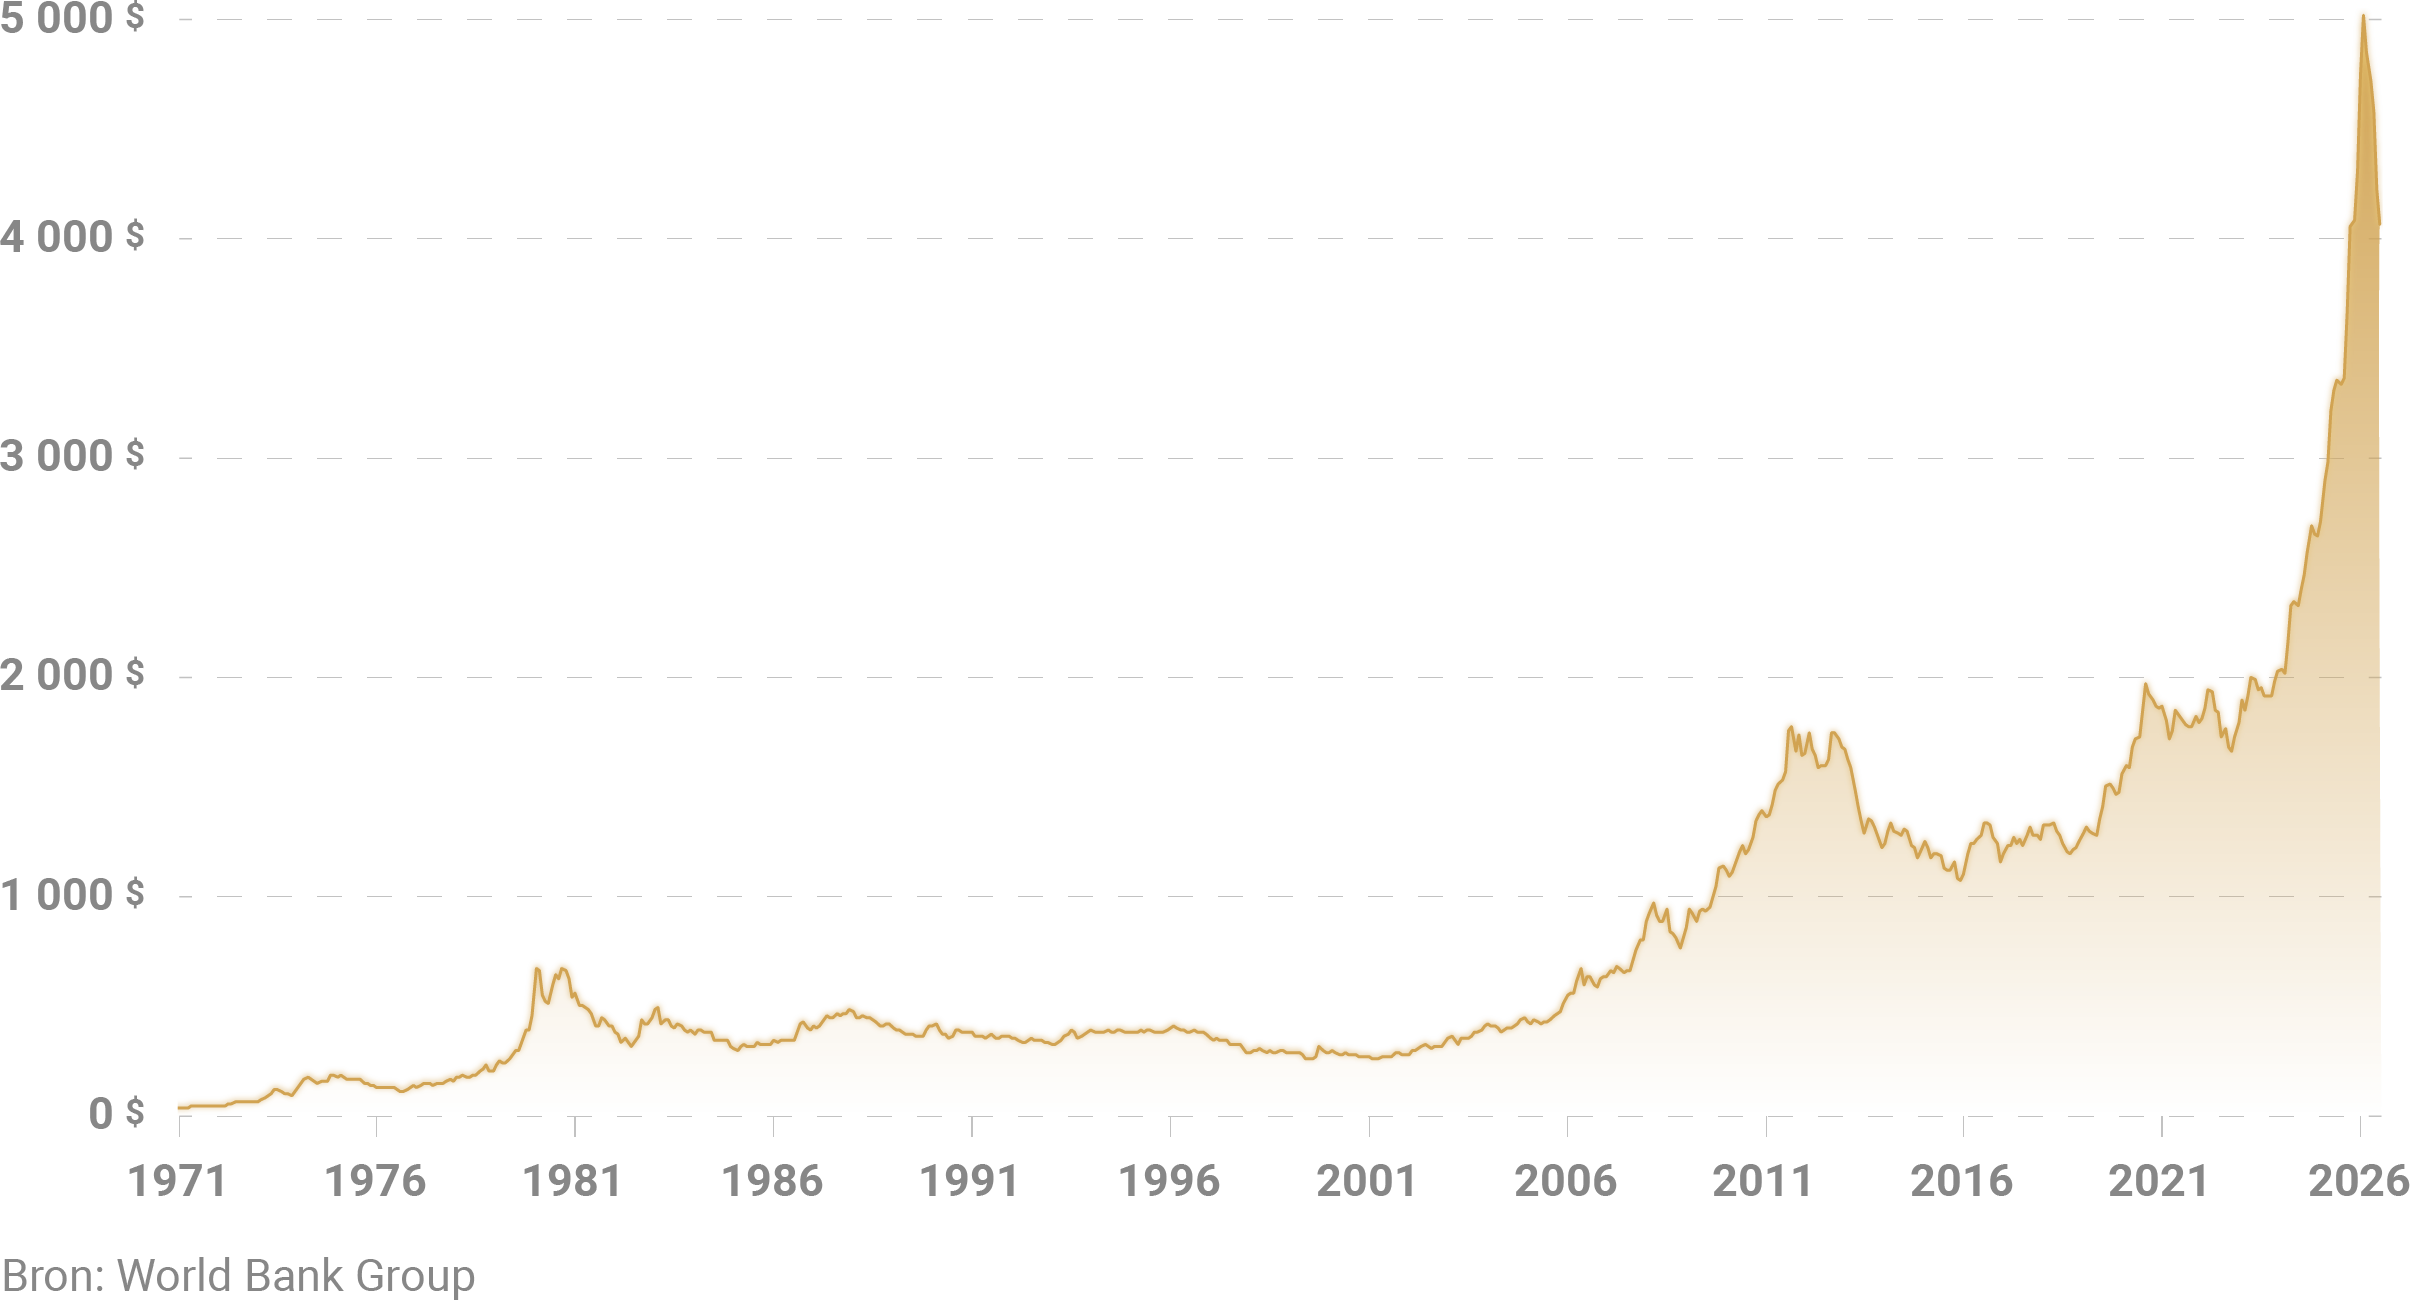
Ik krijg vaak de vraag of goud tegenwoordig duur is. Naar mijn mening is een relevantere vraag:
“Is goud echt duur of hebben papieren valuta’s in de afgelopen vijfenvijftig jaar eenvoudigweg een deel van hun koopkracht verloren?”
Wat mij betreft is die verandering van perspectief een van de belangrijkste erfenissen van 1971.
Waarom hoort goud nog steeds in moderne portfolio’s thuis?
Goud is geen belegging die regelmatig rendement genereert op de manier waarop aandelen of obligaties dat doen. Het heeft een andere rol. Het is een activum dat niet afhankelijk is van de verplichtingen van een overheid of centrale bank en waarvan het aanbod niet naar believen kan worden verhoogd. Daarom wordt het vaak als waardeopslag beschouwd.
Het handelen van de centrale banken zelf ondersteunt deze zienswijze. In de afgelopen jaren behoorden zij tot de grootste kopers van goud. In een wereld van toenemende geopolitieke spanningen, hoge schuld en onzekerheid diversifiëren zij hun reserves in een activum dat geen vordering op een ander land of een andere instelling vertegenwoordigt.
Goudaankopen door centrale banken
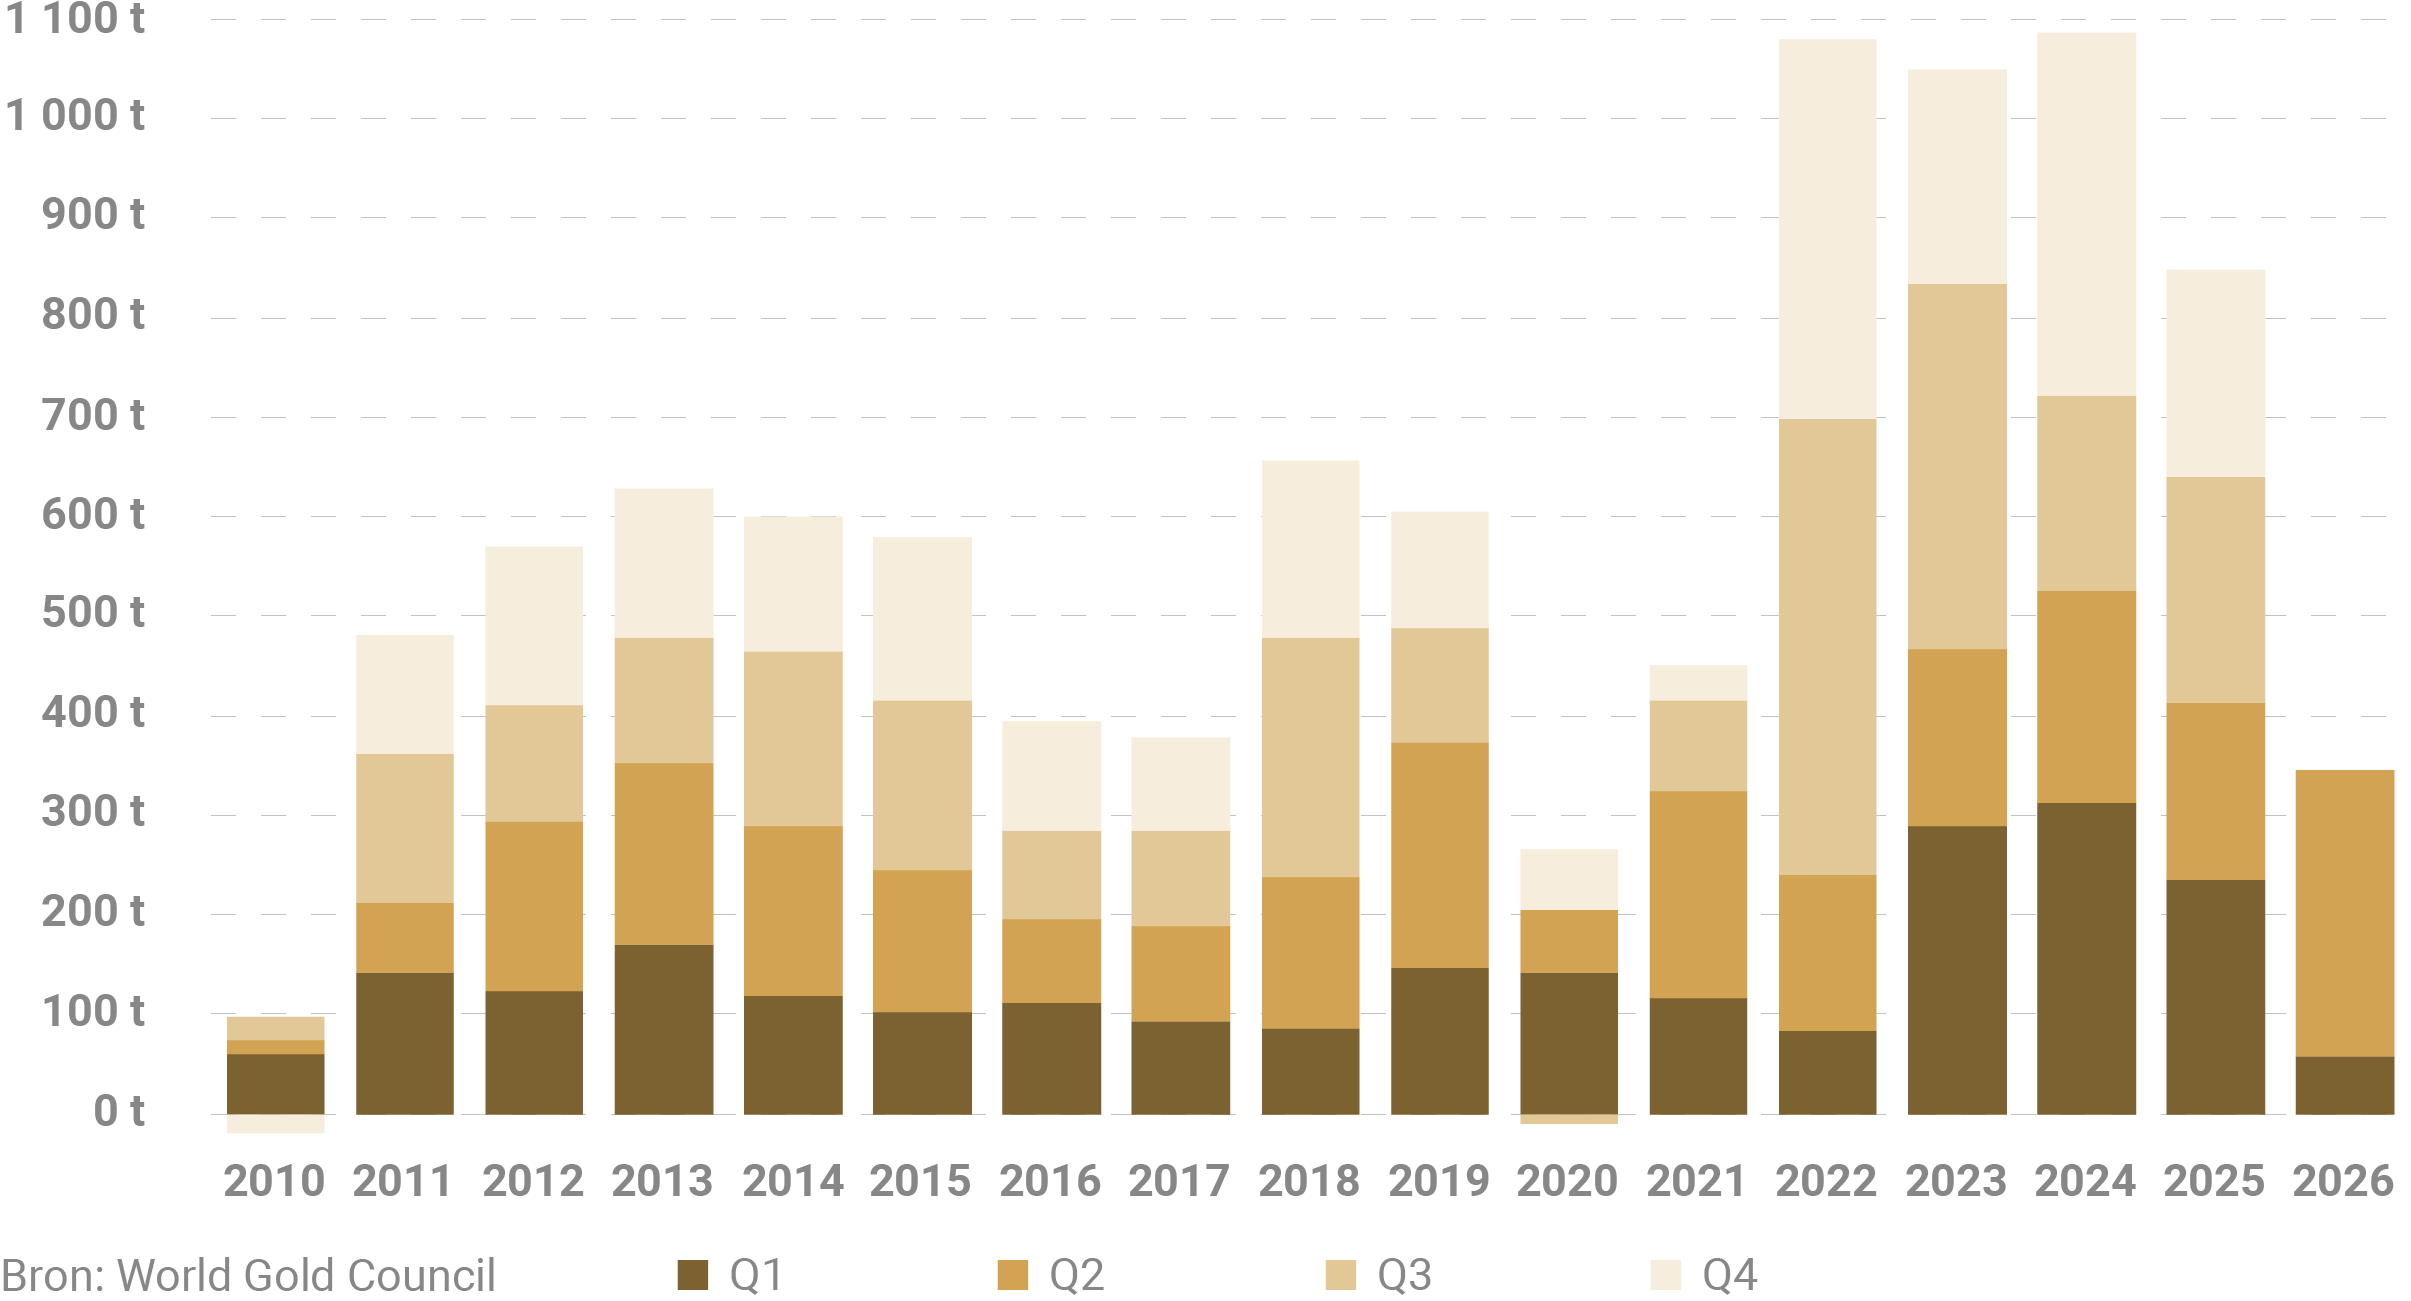
Het groeiende belang van goud blijkt niet alleen uit de aankopen van centrale banken. In enkele Amerikaanse staten hebben goud en zilver de afgelopen jaren ook weer gedeeltelijk een rol als wettig betaalmiddel gekregen. In 2011 nam Utah het voortouw en aanvaardde wetgeving waarin goud en zilver als wettig betaalmiddel werden erkend, waardoor ze konden worden gebruikt om schulden te vereffen en, in veel gevallen, staatsbelastingen te betalen. In de daaropvolgende jaren hebben andere staten, waaronder Arizona, Wyoming, Oklahoma en Texas, vergelijkbare maatregelen ingevoerd of zijn ze daarmee bezig. Dit duidt niet op een terugkeer naar de Gouden standaard of op vervanging van de Amerikaanse dollar. Het is echter veelzeggend dat edelmetalen, zelfs meer dan een halve eeuw nadat ze het monetaire systeem niet meer dekken, nog steeds het vertrouwen genieten van delen van het publiek en van wetgevers.
Als ’s werelds grootste beheerders van monetaire reserves goud beschouwen als een strategisch onderdeel van hun portfolio’s, ligt het voor de hand dat ook particuliere beleggers overwegen welke rol het kan spelen in hun eigen vermogensbeheer.
Goud concurreert niet met aandelenbeleggingen en is evenmin een instrument voor kortetermijnspeculatie. Het is een van de pijlers van een gediversifieerd portfolio en is hoofdzakelijk bedoeld om de koopkracht en de waarde van activa in perioden van toegenomen onzekerheid te beschermen.
Waarom is regelmatig beleggen zinvol?
Op de lange termijn zal niet iedereen in staat zijn om het juiste koopmoment te kiezen. Daarom wordt regelmatig beleggen in fysiek goud ook steeds gebruikelijker. Net als bij beleggingsfondsen of ETF’s spreidt dit de aankopen in de loop der tijd, middelt het de aankoopprijs uit en vermindert het de invloed van emoties op beleggingsbeslissingen.
Voor de meeste huishoudens is het ook betaalbaarder dan een eenmalige aankoop van een grotere goudstaaf. Langetermijnsparen met beleggingsgoud vormt een natuurlijke aanvulling op andere beleggingsstrategieën die zijn gericht op het opbouwen en beschermen van vermogen.
Wanneer traditie en technologie samenkomen
In de afgelopen jaren is belegging in fysiek goud aanzienlijk veranderd. Vroeger betekende het voornamelijk dat men staven en munten kocht om ze in een kluis te bewaren. Tegenwoordig verwachten beleggers hetzelfde gebruiksgemak als bij moderne financiële diensten.
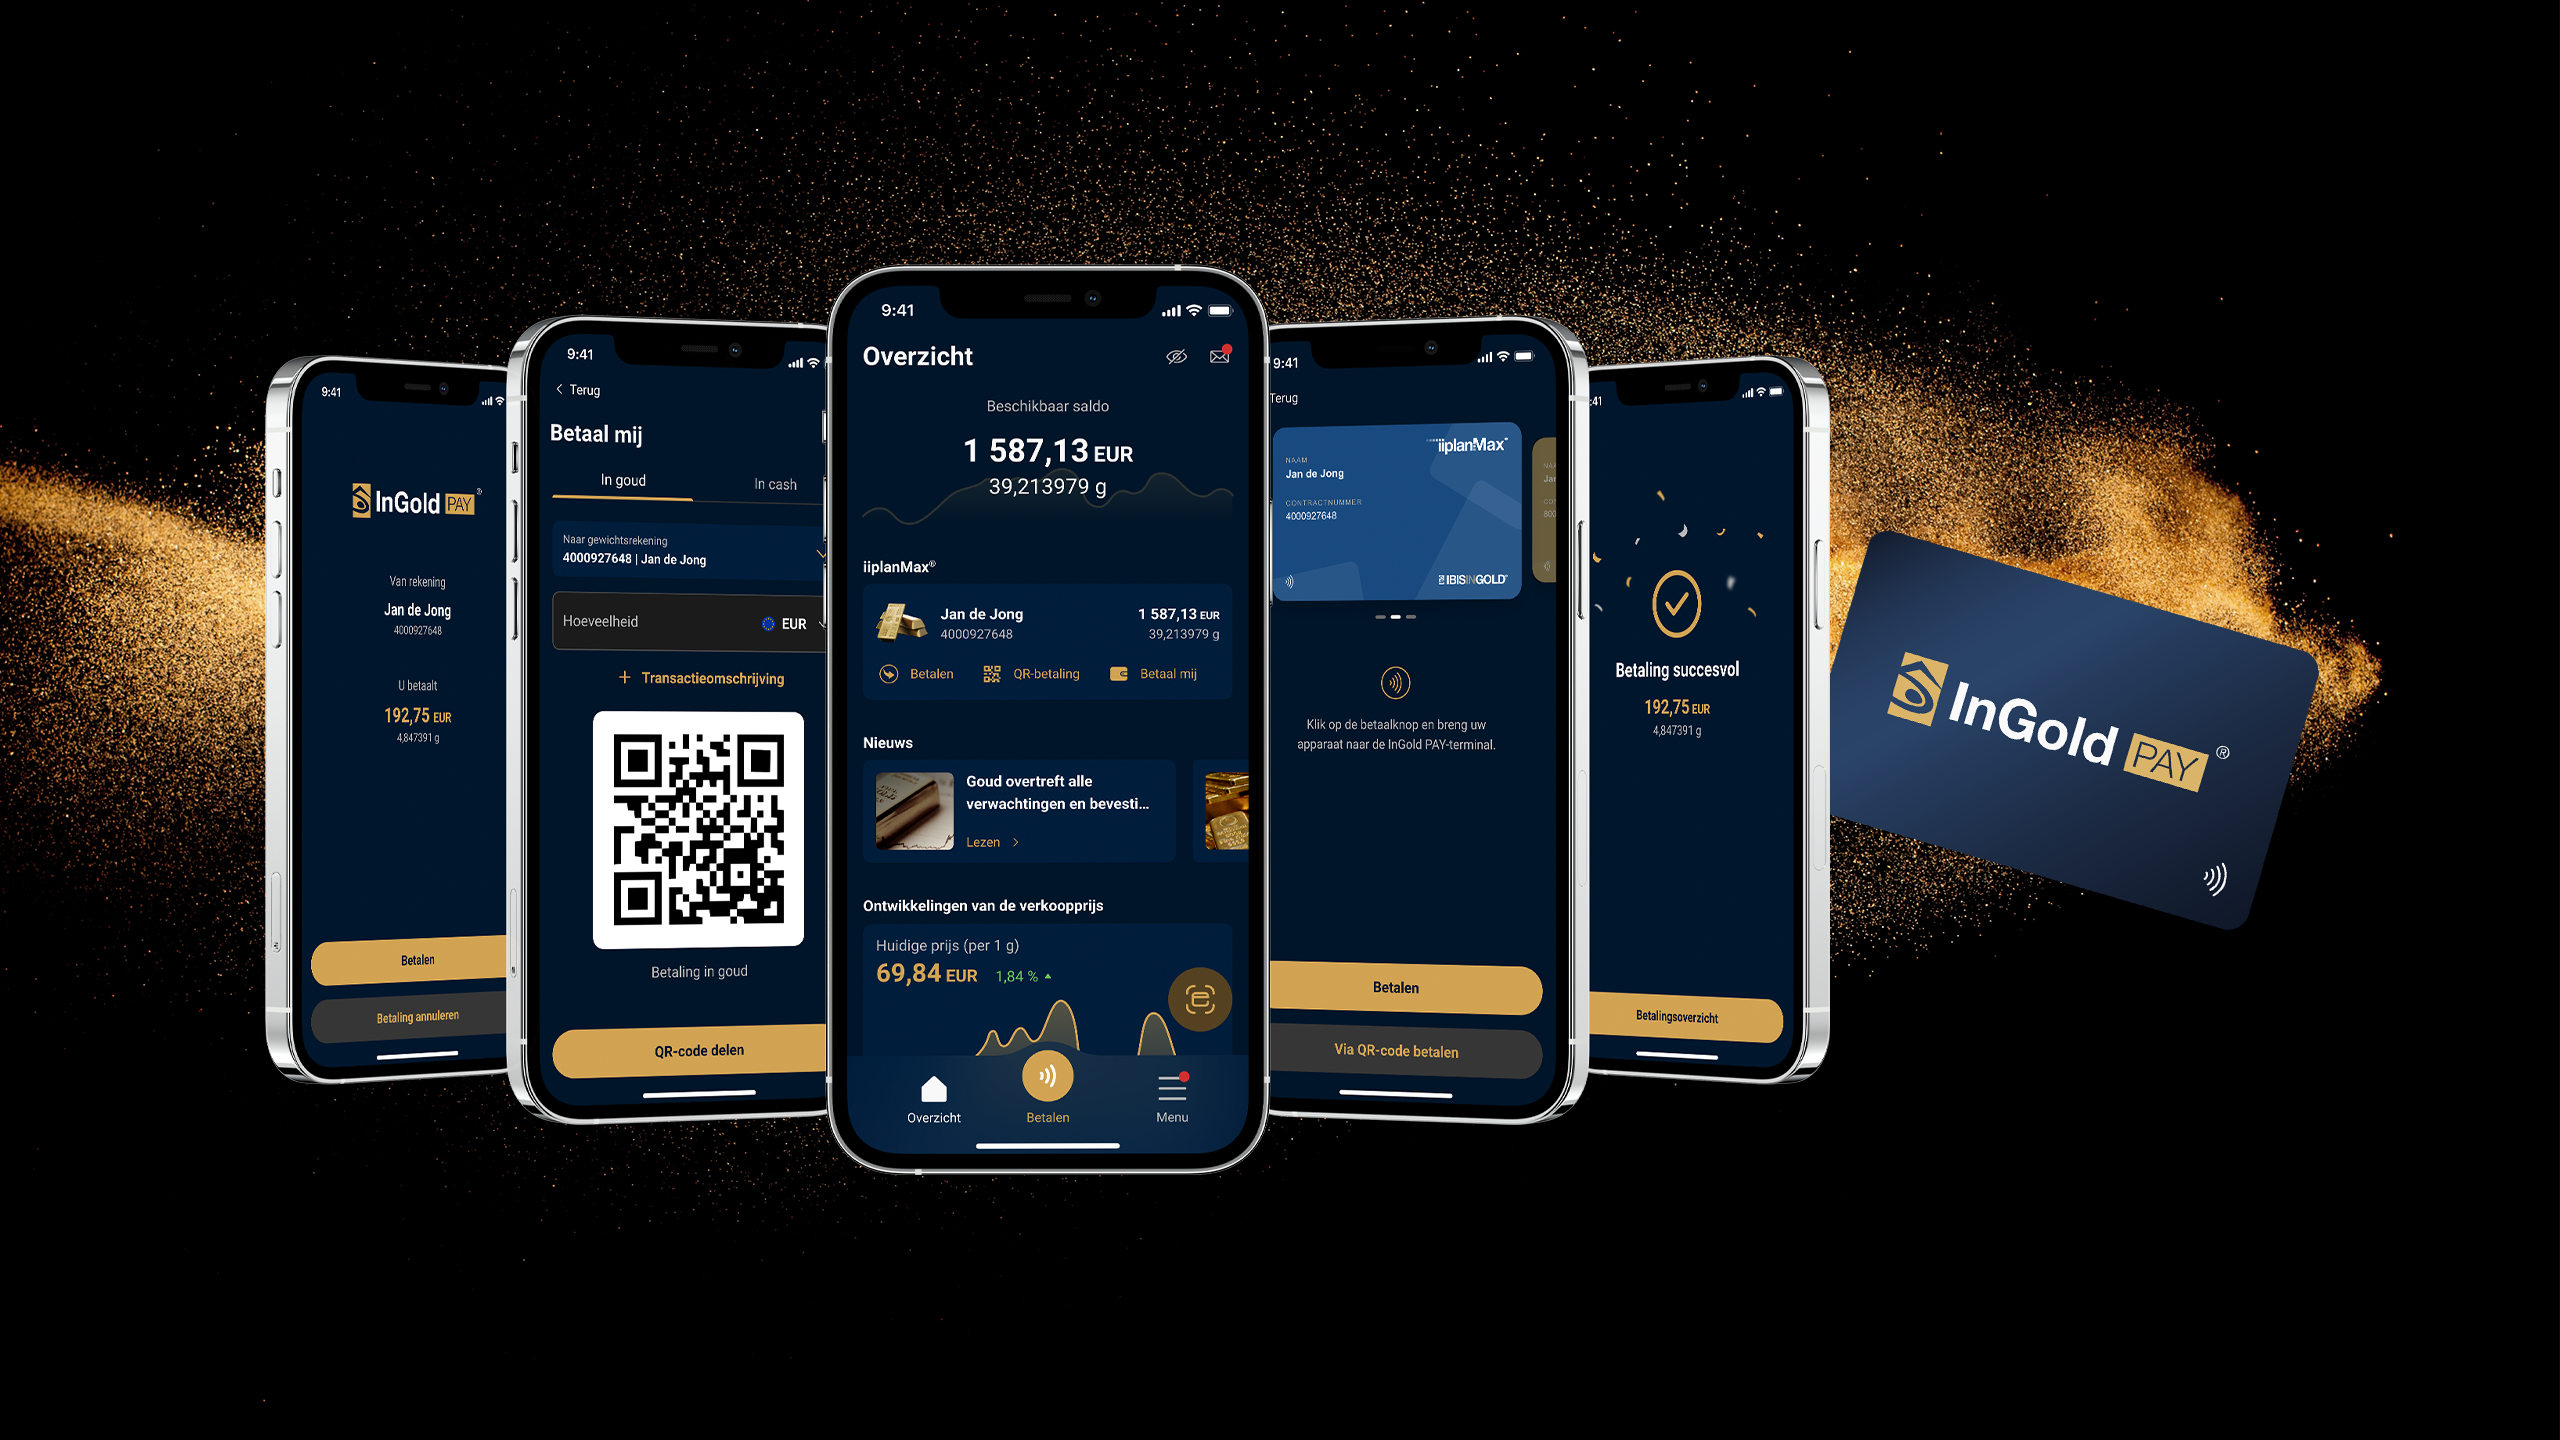
In die richting ontwikkelt IBIS InGold zich ook. Het InGold PAY®-systeem koppelt regelmatig beleggen met fysiek beleggingsgoud aan digitale technologie. Klanten bouwen niet alleen een vermogensreserve voor de lange termijn op, maar krijgen ook de mogelijkheid om hun goud actief te gebruiken. Ze kunnen de in goud opgeslagen waarde flexibel benutten om in hun huidige behoeften te voorzien, of het nu gaat om onverwachte uitgaven of dagelijkse transacties.
Ruim 50 jaar na het einde van de Gouden standaard krijgt goud opnieuw een van de eigenschappen die het in de loop der eeuwen had. Het dient niet alleen om de koopkracht van activa te behouden, maar fungeert ook als veilige haven en stabilisator van het portfolio; dankzij nieuwe oplossingen kan het bovendien weer als betaalmiddel worden gebruikt.
Dit soort innovaties vormt de volgende fase in de ontwikkeling van beleggen in edelmetalen. De toekomst ligt niet alleen in het bewaren van waardevolle activa, maar ook in de mogelijkheid om ze in het dagelijks leven gemakkelijk, veilig en efficiënt te gebruiken.
De herdenking van het einde van de Gouden standaard is niet alleen een moment om stil te staan bij een belangrijk historisch besluit. Het is ook een gelegenheid om te beseffen hoe ingrijpend de wereld van het geld in de afgelopen vijfenvijftig jaar is veranderd. Monetaire systemen, monetairbeleidsinstrumenten en technologieën die de moderne financiële wereld vormgeven, zijn allemaal veranderd.
Toch behoudt goud ook in deze veranderde omgeving zijn uitzonderlijke positie. Al duizenden jaren is het een activum dat geen verplichting van enige staat vormt en waarvan de waarde niet afhankelijk is van vertrouwen in politieke besluitvorming. Daarom is het niet verwonderlijk dat centrale banken wereldwijd hun goudreserves blijven uitbreiden en dat goud en zilver in enkele Amerikaanse staten opnieuw de status van wettig betaalmiddel hebben gekregen. Dit betekent geen terugkeer naar de Gouden standaard. In plaats daarvan bevestigt dit dat de rol van goud met veranderende omstandigheden kan meegroeien en zelfs in een tijdperk van digitale valuta’s, directe betalingen en moderne financiële technologie relevant kan blijven.
Wellicht is dat de grootste erfenis van 1971. Na vijfenvijftig jaar in een wereld van fiduciaire valuta’s is het duidelijk dat het belang van goud niet alleen wordt erkend, maar in veel opzichten zelfs weer toeneemt.