55 anni dalla fine del Gold Standard: cosa ci dice il 1971 sul valore del denaro oggi?
14. 08. 2026Mgr. Ing. Filip Horáček, Ph.D., direttore delle vendite di IBIS InGold
Oltre mezzo secolo fa, la decisione del presidente statunitense Richard Nixon mise fine all'era delle valute basate sull'oro e gettò le fondamenta dell'odierno sistema delle valute fiat. Tuttavia, sebbene il mondo abbia abbandonato l'oro come base del suo sistema monetario nel 1971, le banche centrali ora lo stanno comprando in grandi quantità, e alcuni stati negli Stati Uniti ne stanno nuovamente riconoscendo il corso legale. Qual è, allora, la vera eredità del 1971?
Il 15 agosto 1971, il presidente degli Stati Uniti Richard Nixon tenne un discorso televisivo che cambiò la finanza globale in modo molto più profondo della maggior parte delle riforme economiche dello scorso secolo. Annunciò la sospensione della convertibilità del dollaro statunitense in oro. La misura avrebbe dovuto essere temporanea. Ma non venne mai revocata.
La decisione mise fine a un'era in cui il valore delle valute era direttamente legato all'oro, aprendo la strada a un sistema in cui il denaro dipende perlopiù dalla fiducia nelle economie, nelle banche centrali e nei governi.
Cinquantacinque anni dopo, vale la pena chiedersi cosa ha davvero significato quel cambiamento. Non solo per l'economia globale, ma anche per gli investitori.
Quando il denaro era davvero sostenuto dall'oro
Per la maggior parte della storia moderna, il denaro è stato molto di più di un semplice mezzo di scambio. Ha rappresentato l'impegno che potesse essere scambiato per una determinata quantità di oro.
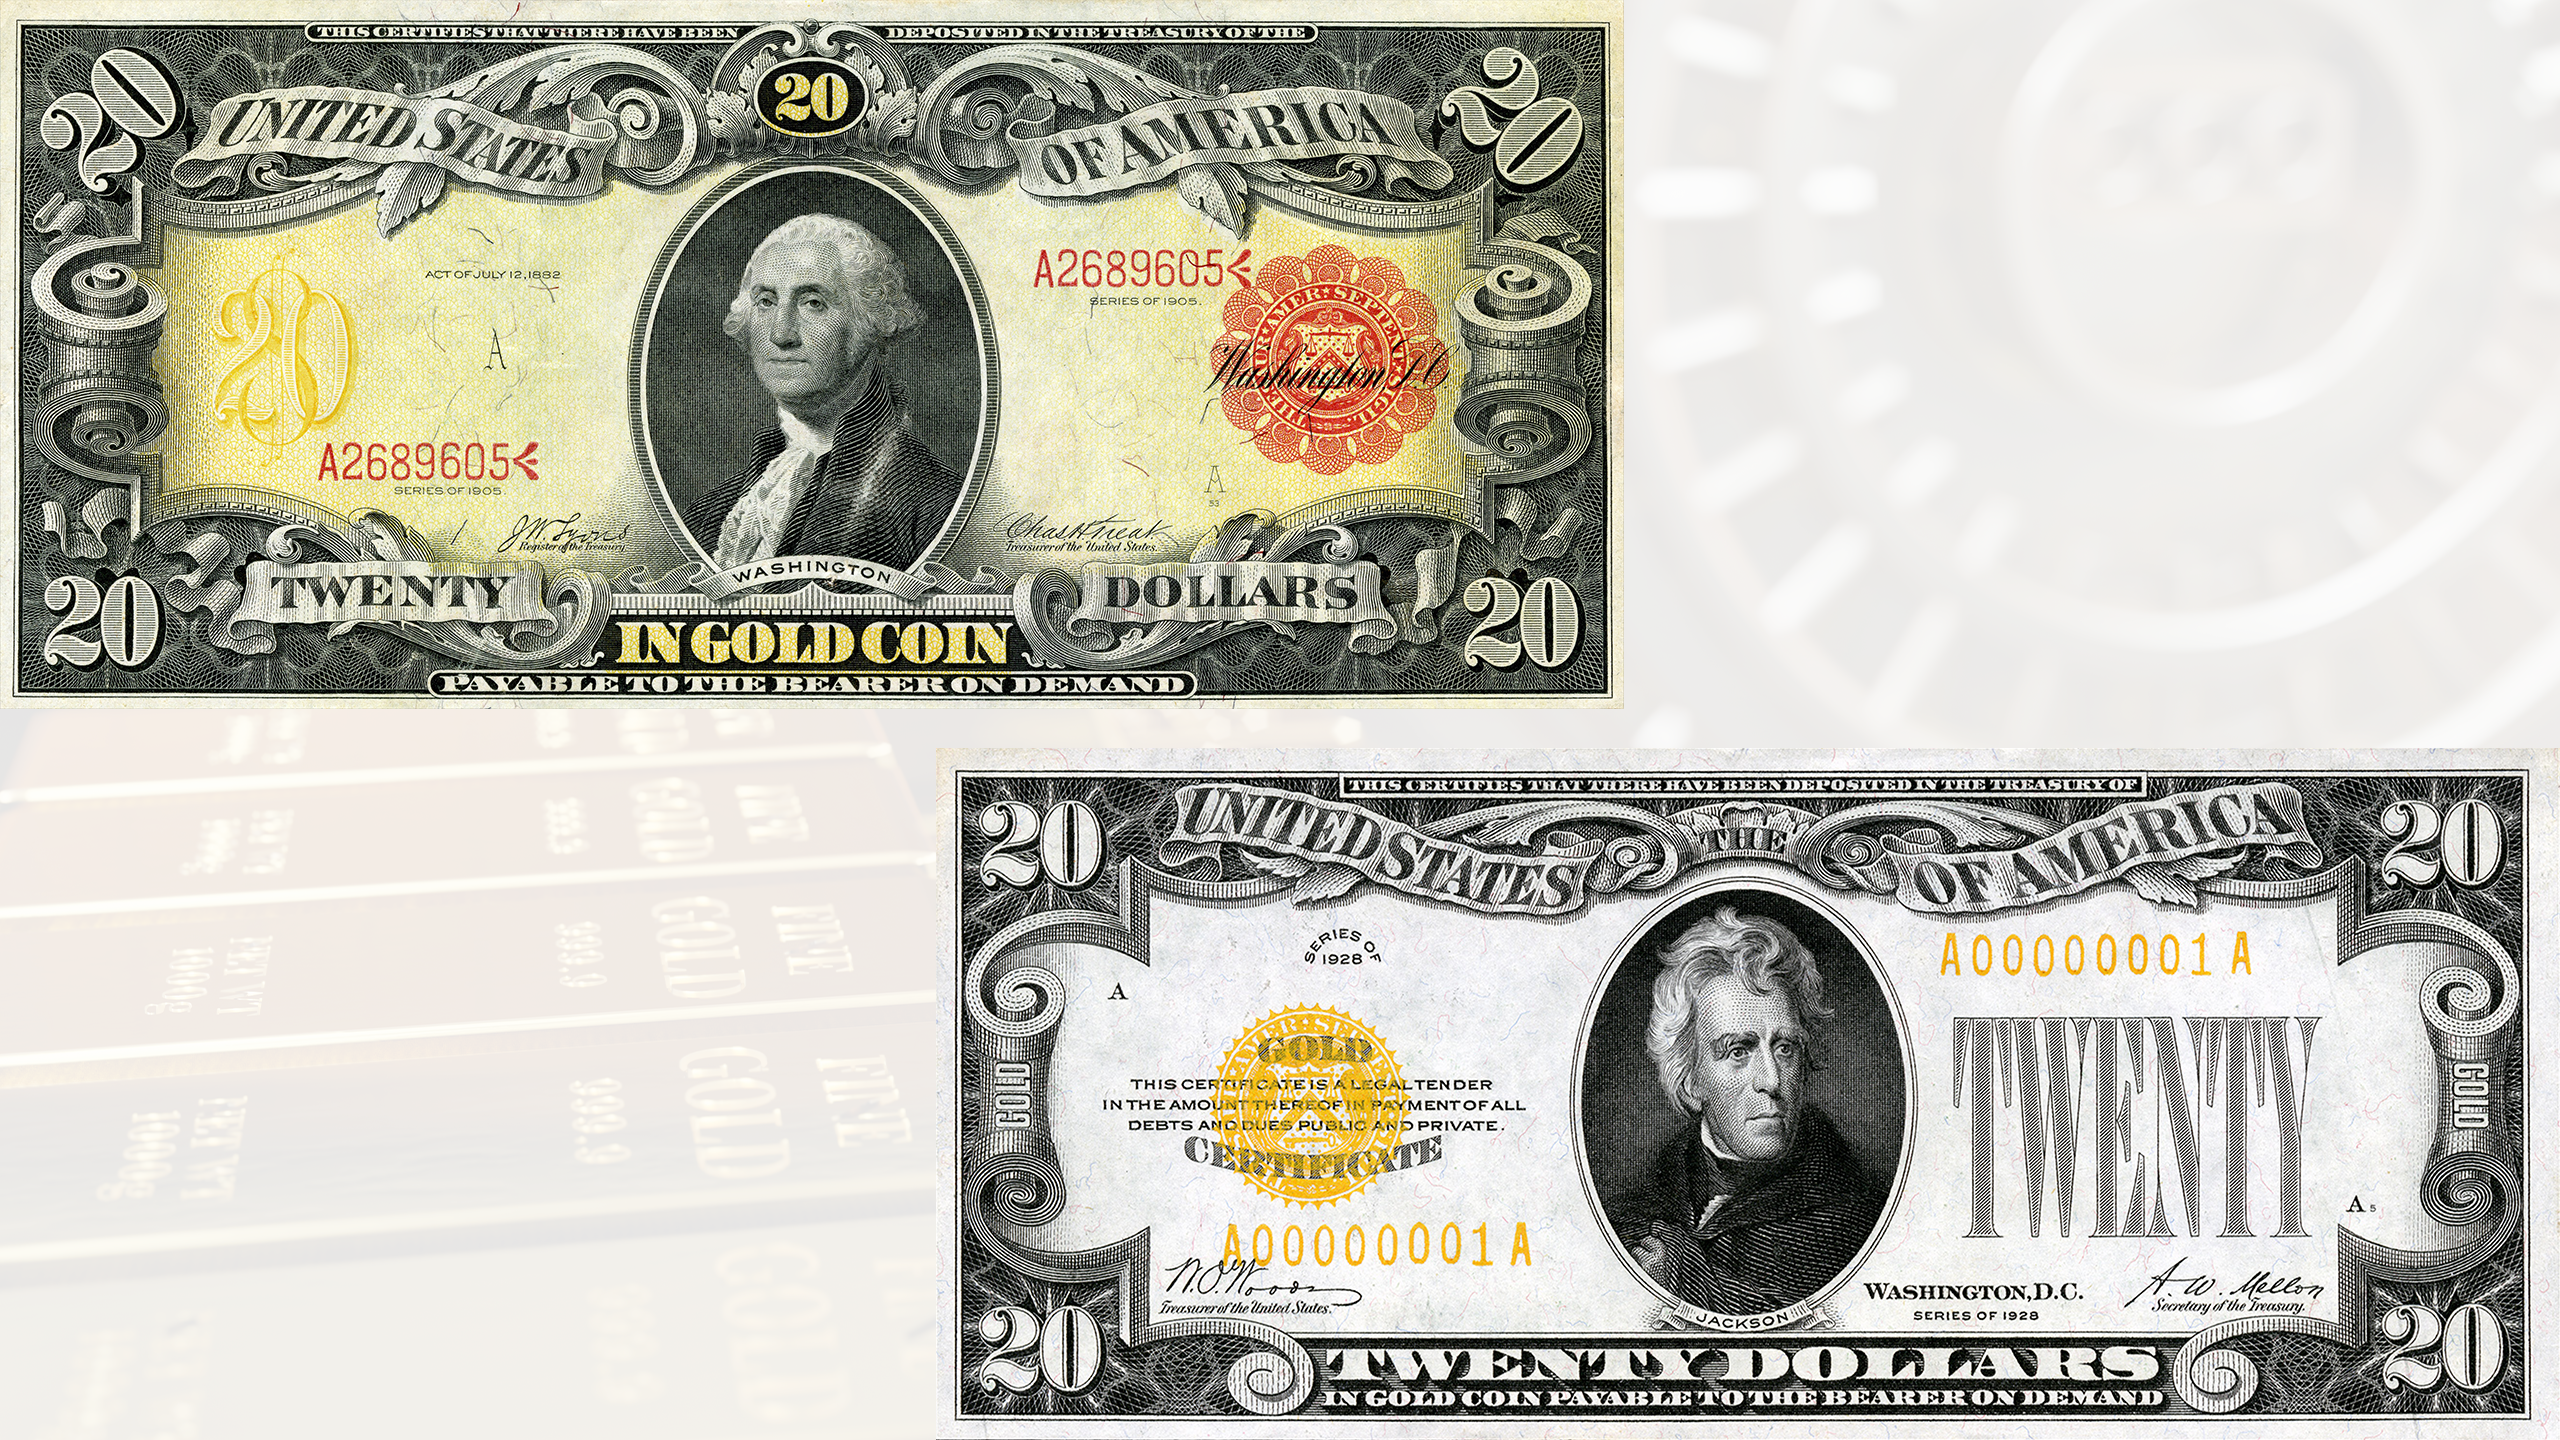
La forma finale di questo sistema fu l'ordinamento monetario di Bretton Woods instaurato dopo la Seconda guerra mondiale. Il dollaro statunitense era convertibile in oro a un tasso fisso di 35 dollari l'oncia troy, mentre le altre principali valute erano ancorate al dollaro. Il sistema portò stabilità ai commerci mondiali, una bassa volatilità delle valute e una forte fiducia nel sistema finanziario internazionale. Allo stesso tempo, limitò fortemente la capacità dei governi di creare nuovo denaro senza un corrispondente aumento delle proprie riserve di oro.
Questo rigore costituiva il maggiore punto di forza del sistema e, in ultima analisi, il motivo della sua caduta.
Perché il Gold Standard dovette finire?
Negli anni Sessanta, gli Stati Uniti finanziarono la guerra del Vietnam, ampi programmi sociali e una crescente economia mediante deficit di bilancio in costante aumento. Nell'economia globale entravano più dollari di quanti le riserve di oro statunitensi potessero supportarne.
Quando alcuni Paesi iniziarono a chiedere oro fisico in cambio dei loro dollari, divenne chiaro che il sistema era insostenibile nel lungo periodo.
La decisione di Nixon pertanto non fu la causa del problema, ma il suo culmine.
Dal 1971 viviamo in un mondo di valute fiat: denaro il cui valore non si basa sul metallo prezioso, ma sulla fiducia nella politica monetaria e nella forza economica delle singole nazioni.
Questo sistema ha reso più semplice rispondere alle crisi economiche, ha consentito una crescita economica più rapida e ha supportato lo sviluppo dei mercati finanziari. Ma ha anche rimosso un naturale freno alla crescita della massa monetaria e del debito pubblico.
Cosa ci dicono gli ultimi 55 anni?
Non si può giudicare la storia da un singolo indicatore. Tuttavia alcune tendenze sono impossibili da ignorare.
Il debito pubblico nella maggior parte delle economie avanzate ha raggiunto massimi storici. Il debito globale è salito a 353 mila miliardi di dollari, o il 305% del PIL globale. I bilanci delle banche centrali sono aumentati varie volte dopo la crisi finanziaria del 2008 e la pandemia di COVID-19, raggiungendo livelli senza precedenti. La massa monetaria è cresciuta a un ritmo che solo qualche decennio fa sarebbe stato inimmaginabile.
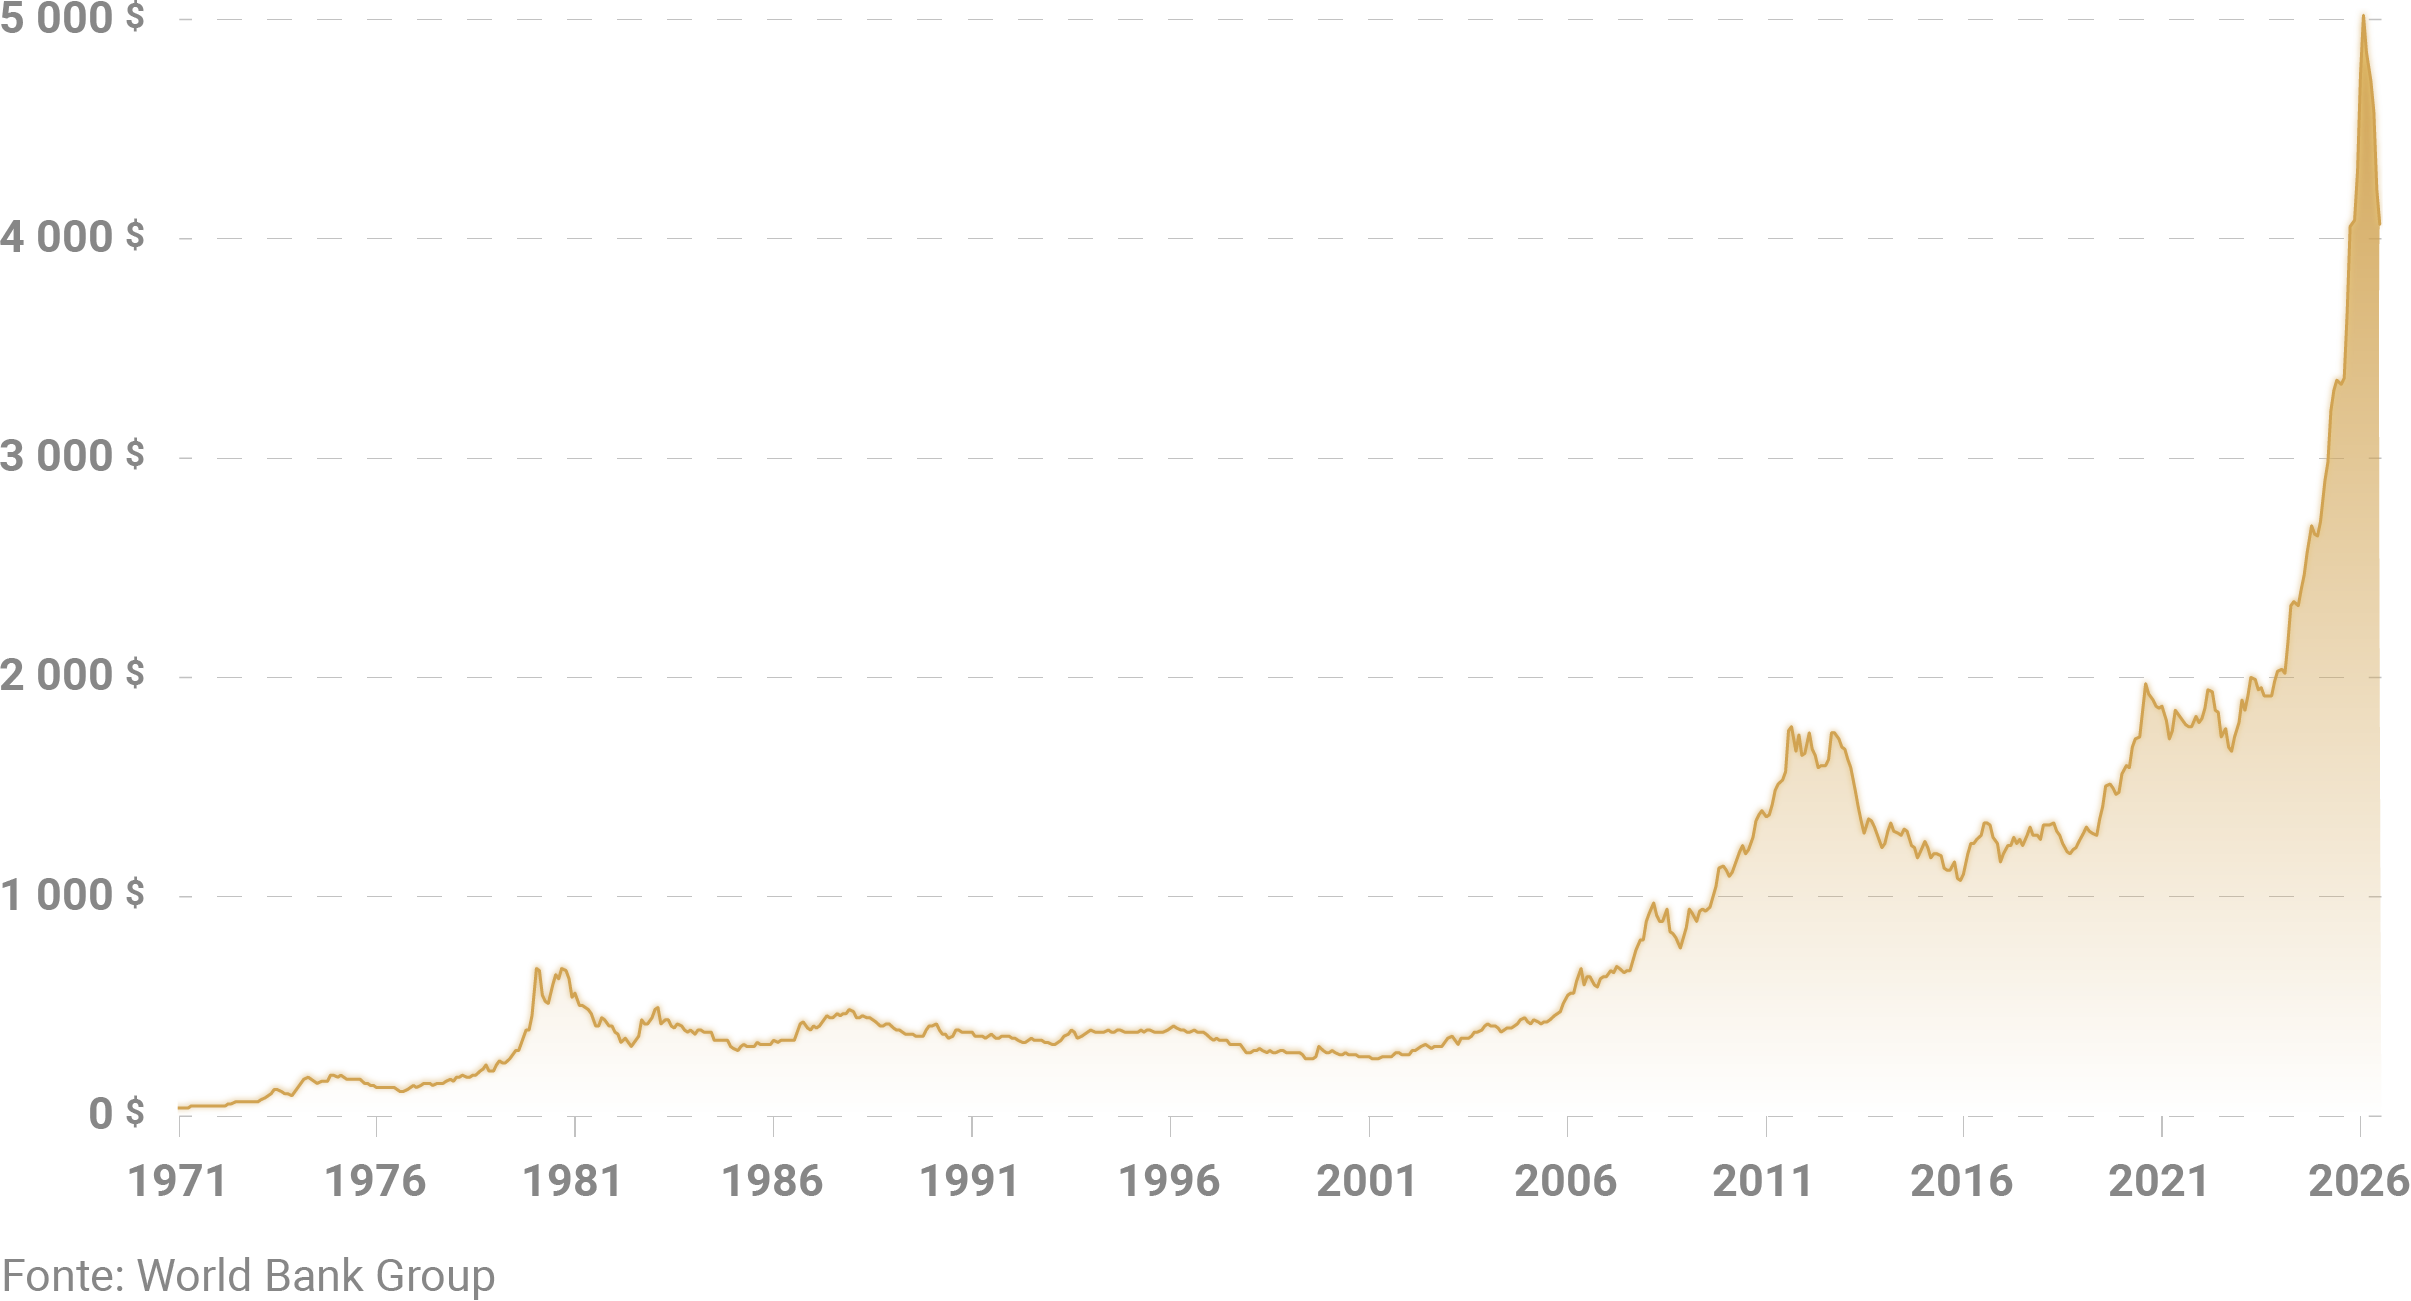
Anche il prezzo dell'oro è cambiato drasticamente. Fino al 1971, era fissato amministrativamente a 35 dollari l'oncia troy. Oggi è molto, molto più alto. Il suo percorso, tuttavia, non è stato affatto in linea retta. L'oro ha attraversato numerosi periodi prolungati di crescita e correzione, rispecchiando l'inflazione, la politica monetaria, i conflitti geopolitici e le crisi economiche.
Prezzo dell'oro
Spesso mi chiedono se l'oro sia costoso oggi. Secondo me, la domanda più importante è un'altra:
“L'oro è davvero costoso oppure la carta moneta ha semplicemente perso parte del suo potere di acquisto negli ultimi cinquantacinque anni?”
Per me, questo cambio di prospettiva è una delle eredità più importanti del 1971.
Perché l'oro ha ancora un posto nei portafogli moderni?
L'oro non è un investimento che genera regolarmente rendimenti come fanno le azioni o le obbligazioni. Il suo ruolo è diverso. È un asset che non è responsabilità di nessuno, né di un governo, né di una banca centrale, e la cui fornitura non può essere aumentata a piacimento. Ecco perché viene spesso considerato una riserva di valore.
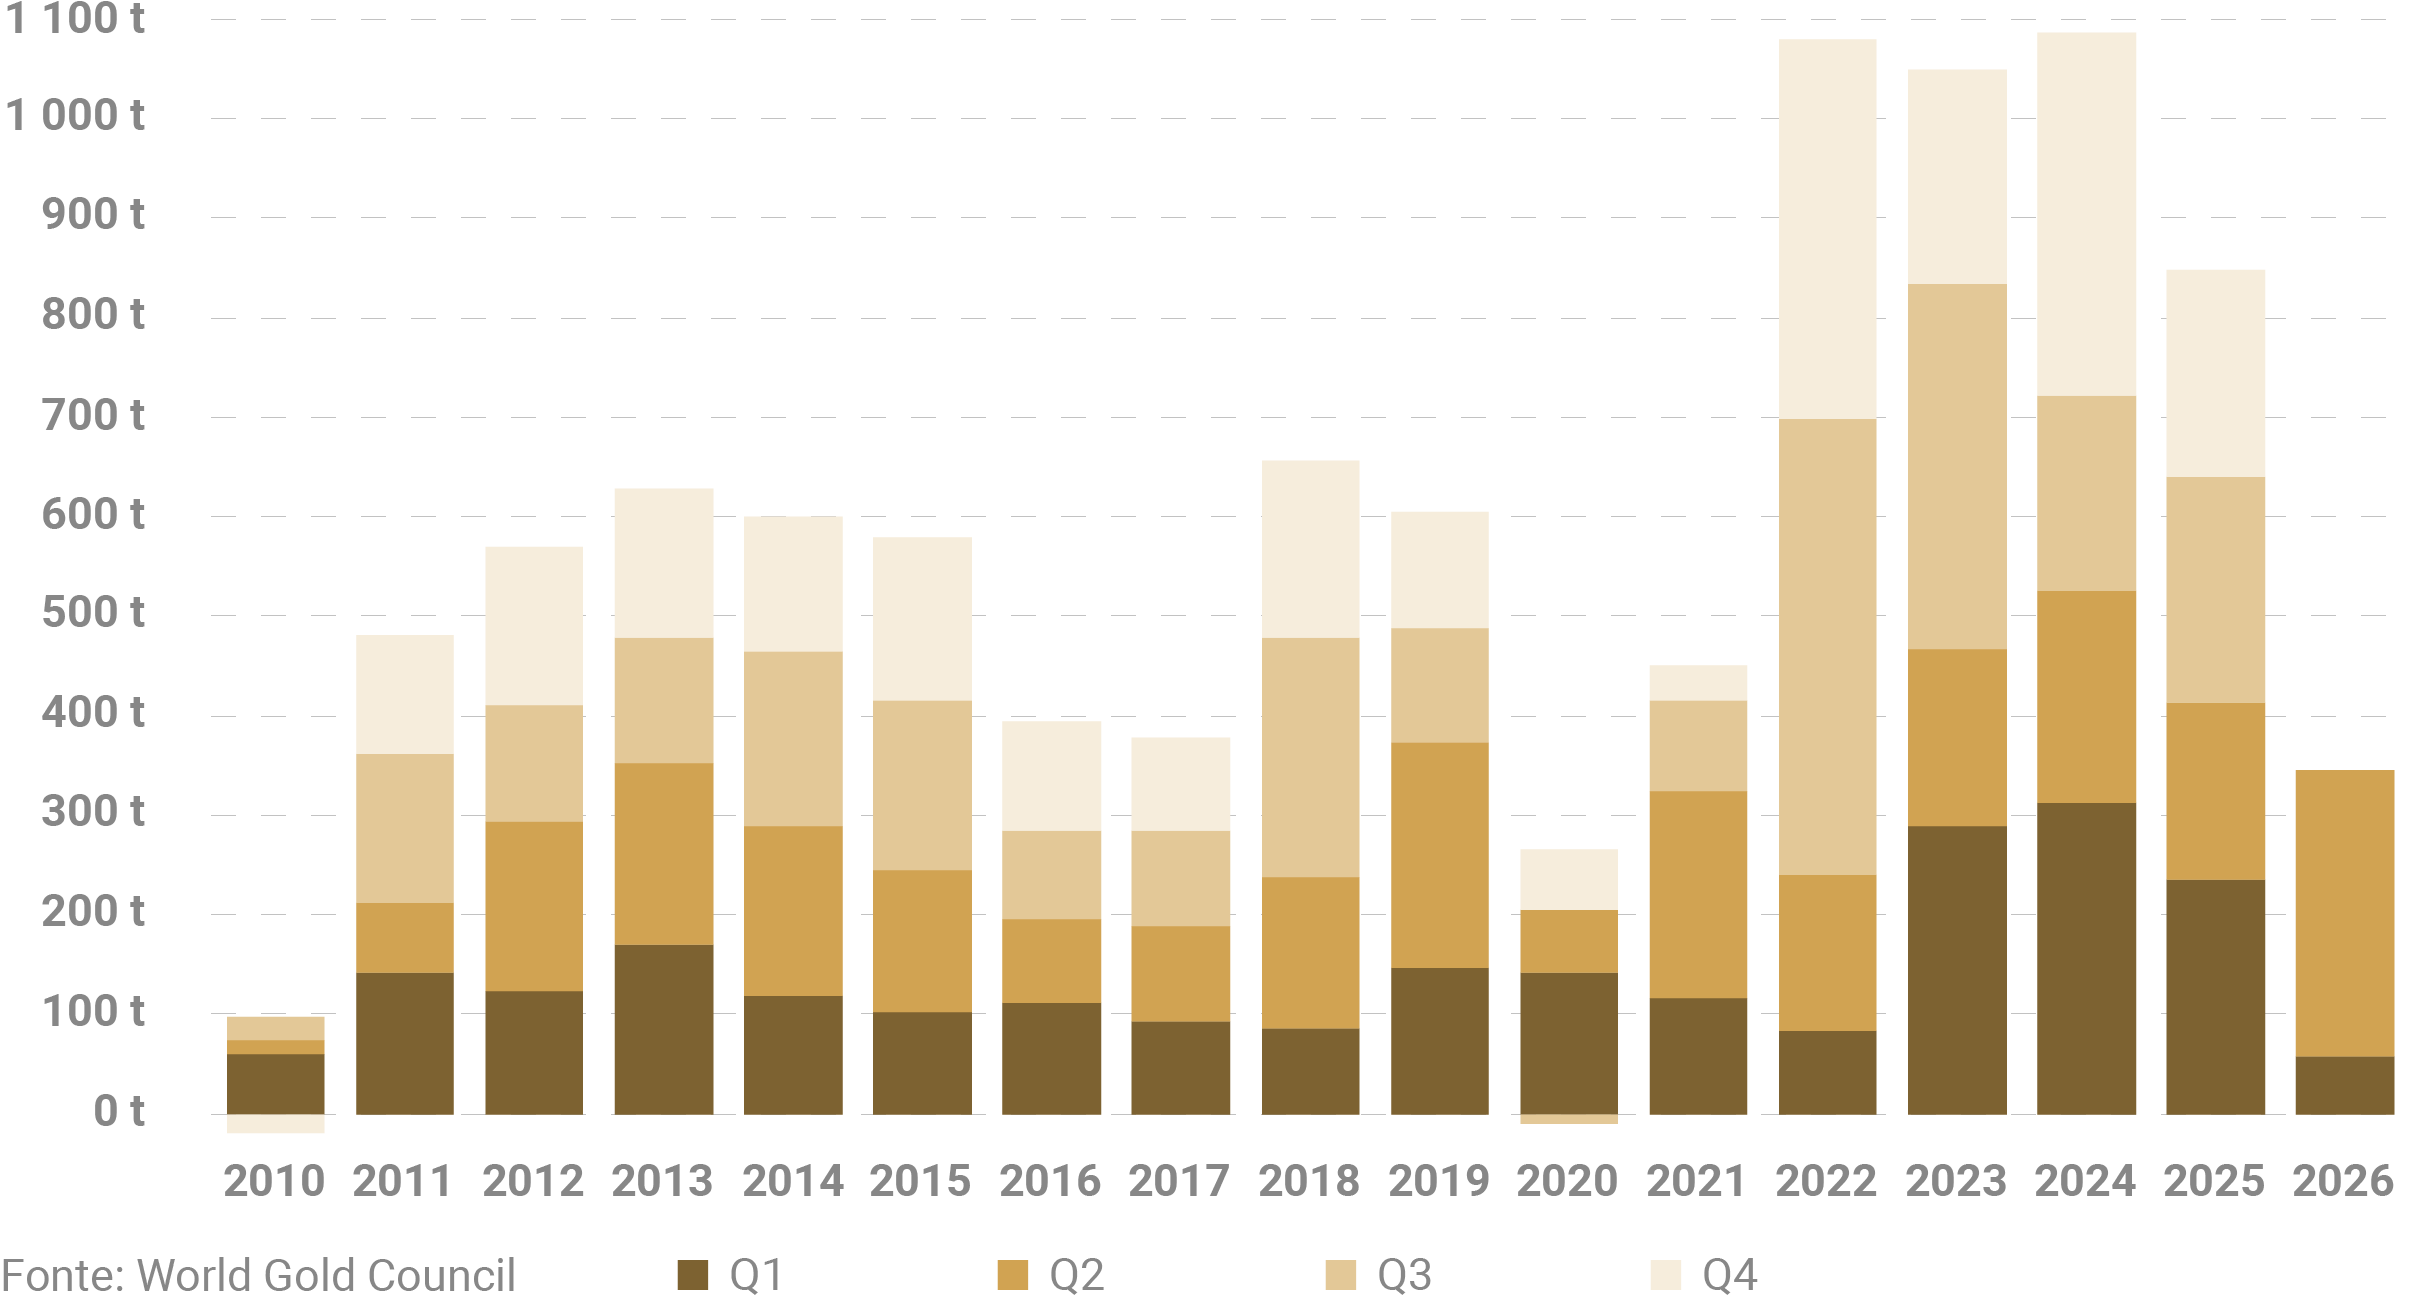
L'operato delle stesse banche centrali supporta questa idea. Negli ultimi anni, sono state tra i principali acquirenti di oro. In un mondo di crescenti tensioni geopolitiche, debito elevato e incertezza, stanno diversificando le loro riserve in un asset che non costituisce un credito nei confronti di un'altra nazione o istituzione.
Acquisti di oro da parte delle banche centrali
La crescente importanza dell'oro non si rispecchia solo negli acquisti delle banche centrali. In alcuni stati degli Stati Uniti, l'oro e l'argento sono anche parzialmente tornati nella sfera del corso legale negli ultimi anni. Lo Utah ha aperto la strada nel 2011, adottando una norma che ha riconosciuto il corso legale dell'oro e dell'argento, consentendo di utilizzarli per regolare debiti e, in molti casi, anche pagare tasse statali. Negli anni successivi, altri stati (come Arizona, Wyoming, Oklahoma e Texas) hanno introdotto, o stanno introducendo, misure simili. Ciò non indica un ritorno al Gold Standard o la sostituzione del dollaro statunitense. Costituisce, tuttavia, un segnale interessante del fatto che, anche oltre mezzo secolo dopo che i metalli preziosi hanno smesso di sostenere il sistema monetario, godono ancora della fiducia di alcune parti del pubblico e dei legislatori.
Se i più importanti gestori mondiali delle riserve monetarie considerano l'oro come una parte strategica dei loro portafogli, ha senso che anche gli investitori privati prendano in considerazione il ruolo che potrebbe svolgere nella loro gestione patrimoniale.
L'oro non è né un rivale per gli investimenti azionari né uno strumento di speculazione a breve termine. È uno dei pilastri di un portafoglio diversificato, destinato principalmente a proteggere il potere di acquisto e il valore degli asset nei periodi di maggiore incertezza.
Perché gli investimenti regolari hanno senso?
Nel lungo periodo, non tutti riescono a calcolare il momento giusto per comprare. Ecco perché gli investimenti regolari stanno diventando sempre più consolidati anche per l'oro fisico. Come nel caso dei fondi comuni o degli ETF, distribuiscono gli acquisti nel tempo, permettono di approfittare della media del prezzo di acquisto e riducono l'influenza delle emozioni sulle decisioni di investimento.
Per molte famiglie è anche più conveniente rispetto all'acquisto singolo di un lingotto d'oro più grande. I risparmi a lungo termine nell'oro da investimento complementano naturalmente altre strategie di investimento focalizzate sulla costruzione e sulla protezione del patrimonio.
Quando la tradizione incontra la tecnologia
Gli investimenti in oro fisico sono cambiati significativamente negli ultimi anni. Una volta si trattava, soprattutto, di comprare lingotti e monete e tenerli in cassaforte. Oggi, gli investitori si aspettano la stessa convenienza a cui sono abituati con i moderni servizi finanziari.
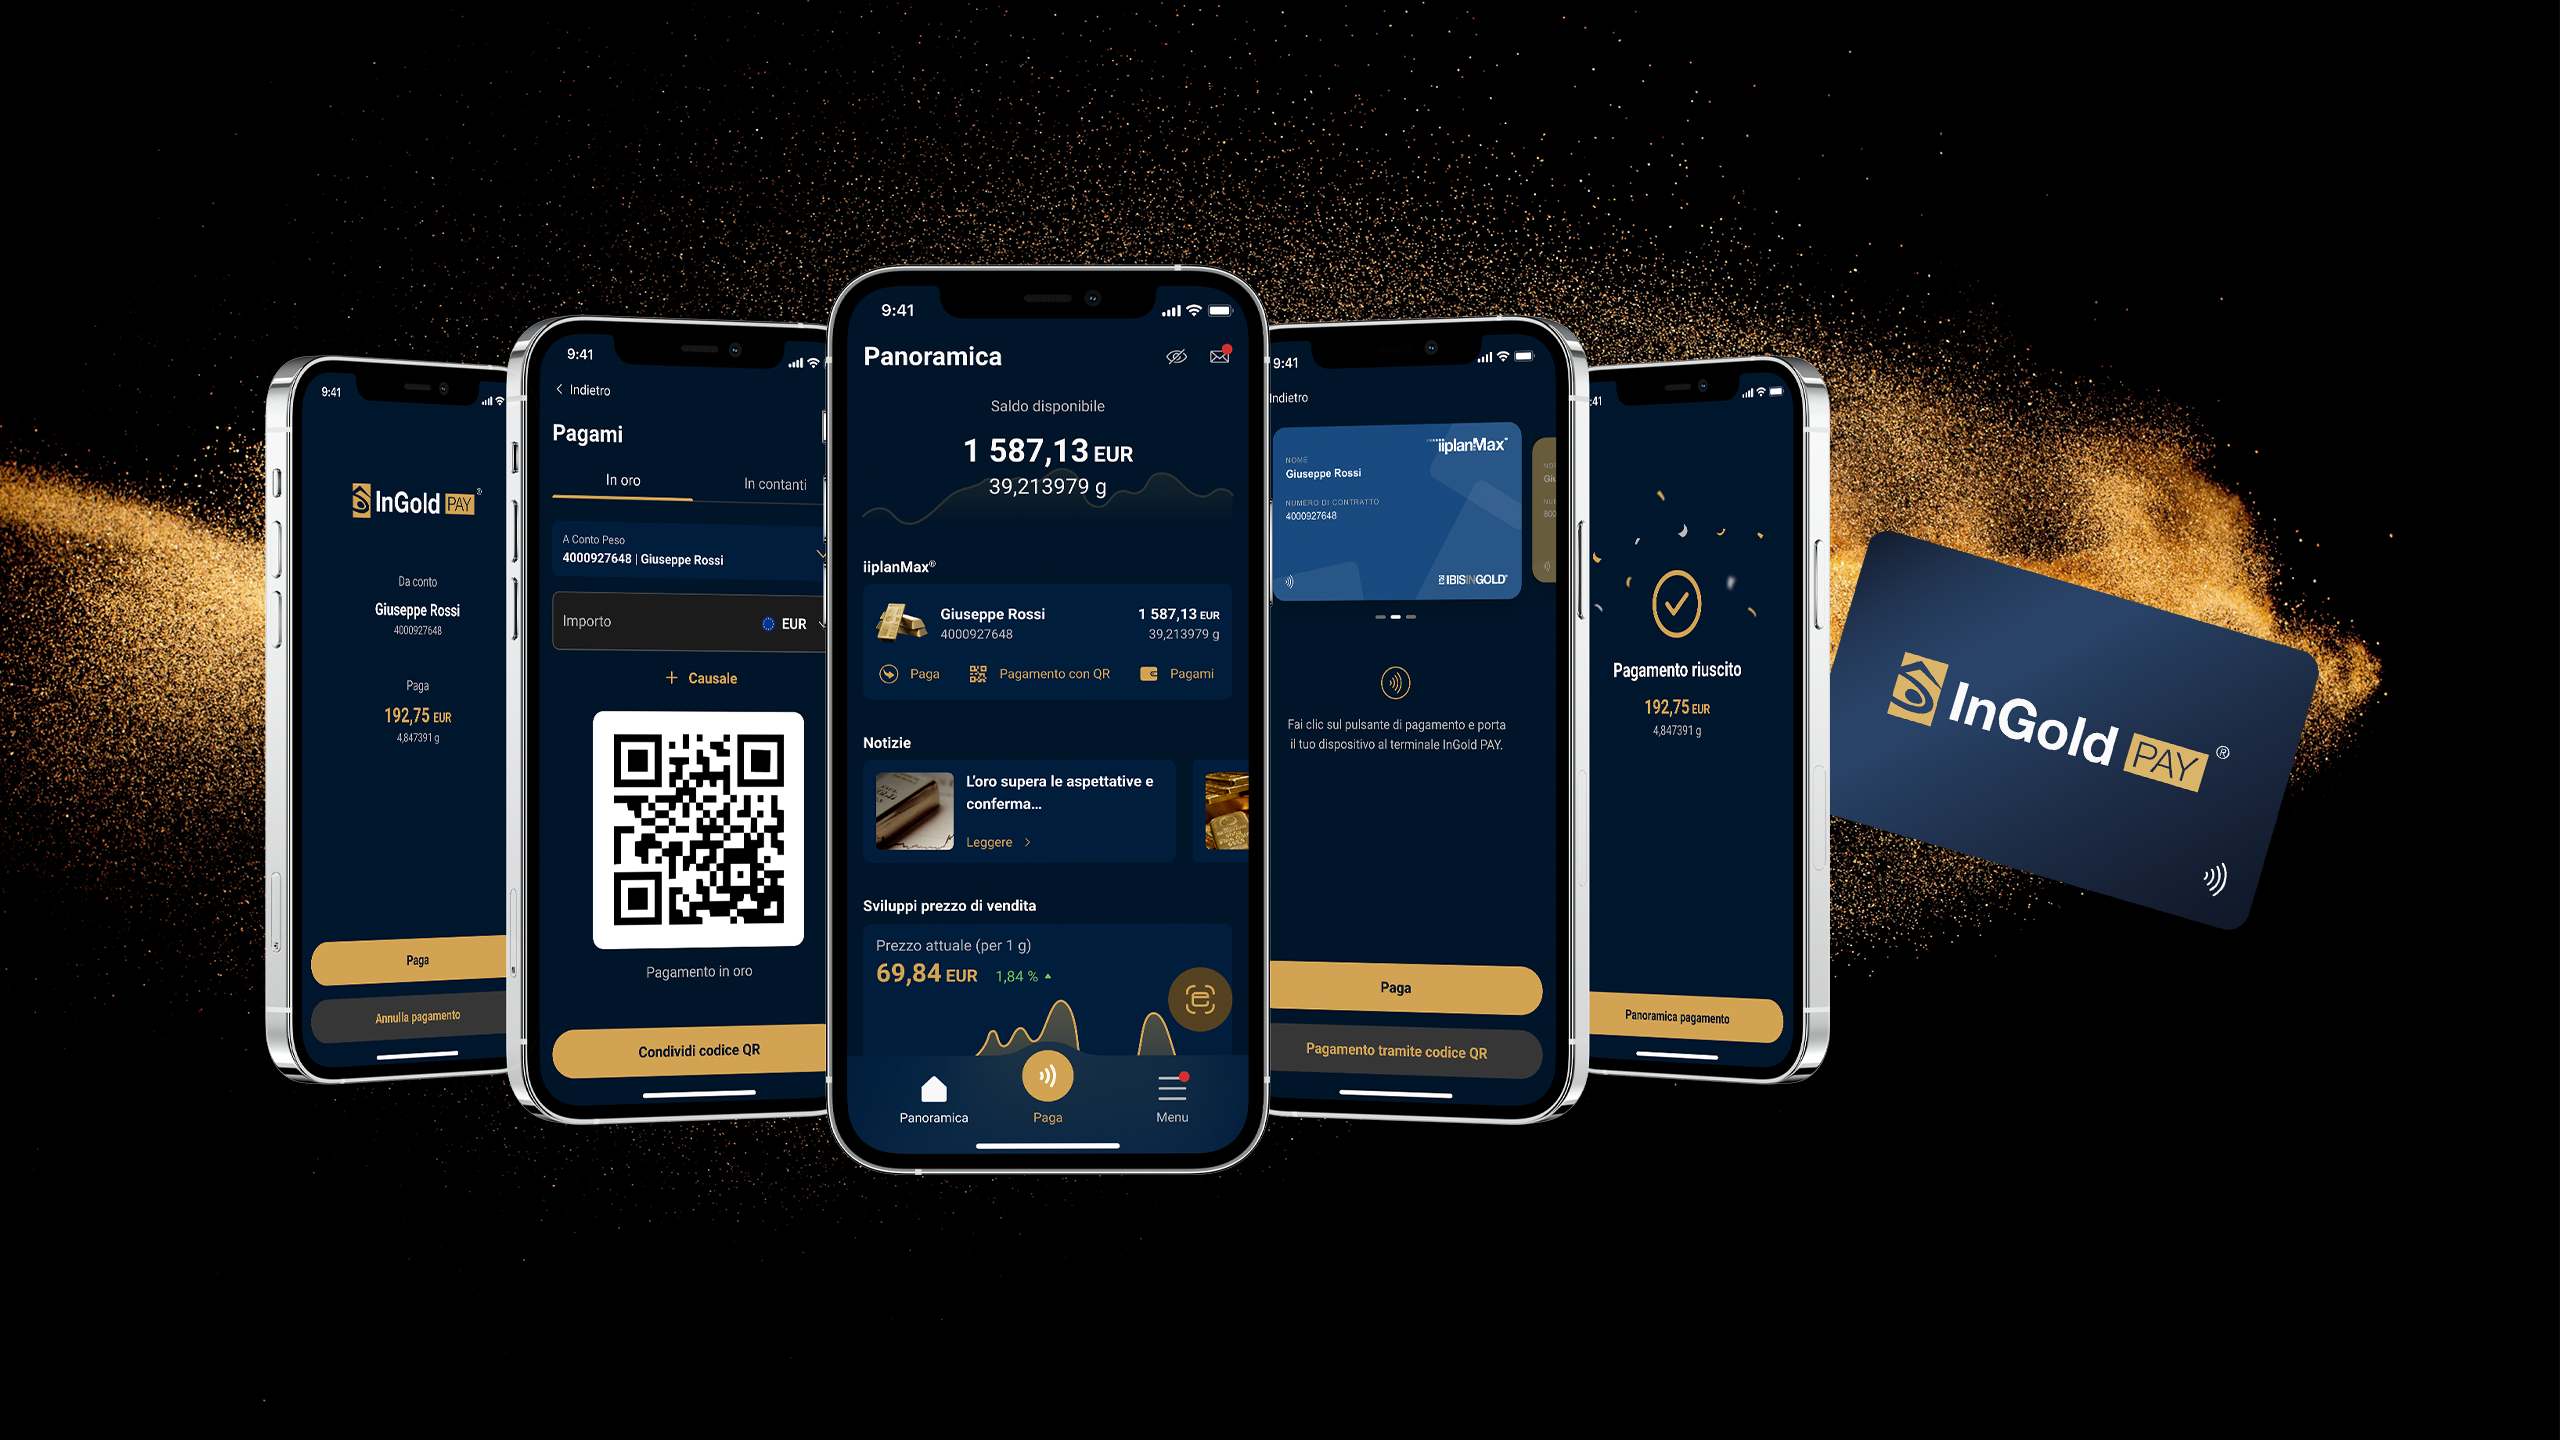
È questa la direzione in cui si sta evolvendo anche IBIS InGold. Il sistema InGold PAY® collega gli investimenti regolari in oro da investimento fisico alla tecnologia digitale. I clienti non si limitano a costruire una riserva a lungo termine di asset, ma hanno anche la possibilità di utilizzare attivamente il loro oro. Possono attingere in modo flessibile al valore che detengono in oro per soddisfare le proprie esigenze contingenti, che si tratti di spese impreviste o di transazioni quotidiane.
Oltre cinquant'anni dopo la fine del Gold Standard, l'oro sta ancora una volta acquisendo una delle caratteristiche che gli sono naturalmente associate da secoli. Non serve solamente a preservare il potere di acquisto degli asset, come rifugio ed elemento stabilizzante del portafoglio: le nuove soluzioni fanno sì che possa di nuovo essere usato come mezzo di pagamento.
Innovazioni di questo tipo rappresentano la fase successiva nello sviluppo degli investimenti in metalli preziosi. Il futuro non è solo detenere asset preziosi, ma anche essere in grado di utilizzarli in modo comodo, sicuro ed efficiente nella vita di tutti i giorni.
L'anniversario della fine del Gold Standard non si limita a ricordarci un'importante decisione storica. È anche un'occasione per apprezzare quanto profondamente il mondo del denaro sia cambiato negli ultimi cinquantacinque anni. I sistemi monetari, gli strumenti delle banche centrali e le tecnologie che influenzano la finanza moderna sono tutti cambiati.
Ma l'oro ha mantenuto la sua posizione eccezionale anche in questo contesto. Da millenni, costituisce un asset che non è responsabilità di nessuno Stato e il cui valore non dipende dalla fiducia nelle decisioni politiche. Non sorprende quindi che le banche centrali in tutto il mondo continuino a espandere le loro riserve di oro e che l'oro e l'argento abbiano riottenuto il corso legale in alcuni stati statunitensi. Non si tratta di un ritorno al Gold Standard. Piuttosto, conferma che il ruolo dell'oro può adattarsi al cambiamento delle condizioni e restare importante anche in un'era di valute digitali, pagamenti istantanei e moderna tecnologia finanziaria.
Forse è questa la più grande eredità del 1971. Dopo cinquantacinque anni in un mondo di valute fiat, è chiaro che l'importanza dell'oro non ha semplicemente resistito: per molti aspetti, sta crescendo ancora una volta.