Han pasado 55 años desde que dejó de usarse el patrón oro: ¿qué nos cuenta el año 1971 sobre el valor del dinero en la actualidad?
14. 08. 2026Mgr. Ing. Filip Horáček, Ph.D., director de ventas de IBIS InGold
Hace más de medio siglo, la decisión del presidente estadounidense Richard Nixon puso fin a la era en la que las monedas estaban respaldadas por oro y sentó las bases del sistema fiduciario actual. Sin embargo, aunque el mundo abandonó el oro como base de su sistema monetario en 1971, en la actualidad los bancos centrales lo están comprando en grandes cantidades y algunos estados de EE. UU. lo reconocen de nuevo como moneda de curso legal. Entonces, ¿qué nos legó el año 1971 de verdad?
El 15 de agosto de 1971, el presidente de EE. UU. Richard Nixon pronunció un discurso televisado que cambió las finanzas mundiales con mayor profundidad que lo hicieron la mayoría de reformas económicas del siglo pasado. Anunció la suspensión de la convertibilidad del dólar estadounidense a oro. La intención era que la medida fuese temporal, pero nunca se invalidó.
La decisión puso fin a una era en la que el valor de las monedas estaba directamente vinculado al oro y marcó el comienzo de un sistema en el cual el dinero se basa, en gran medida, en la confianza depositada en las economías, los bancos centrales y los gobiernos.
Cincuenta y cinco años después, vale la pena reflexionar sobre qué supuso realmente aquel cambio. No solo para la economía mundial, sino también para los inversores.
Cuando el dinero estaba de verdad respaldado por oro
Durante la mayor parte de la historia moderna, el dinero era más que un simple medio de intercambio. Suponía el compromiso de que podía cambiarse por una cantidad específica de oro.
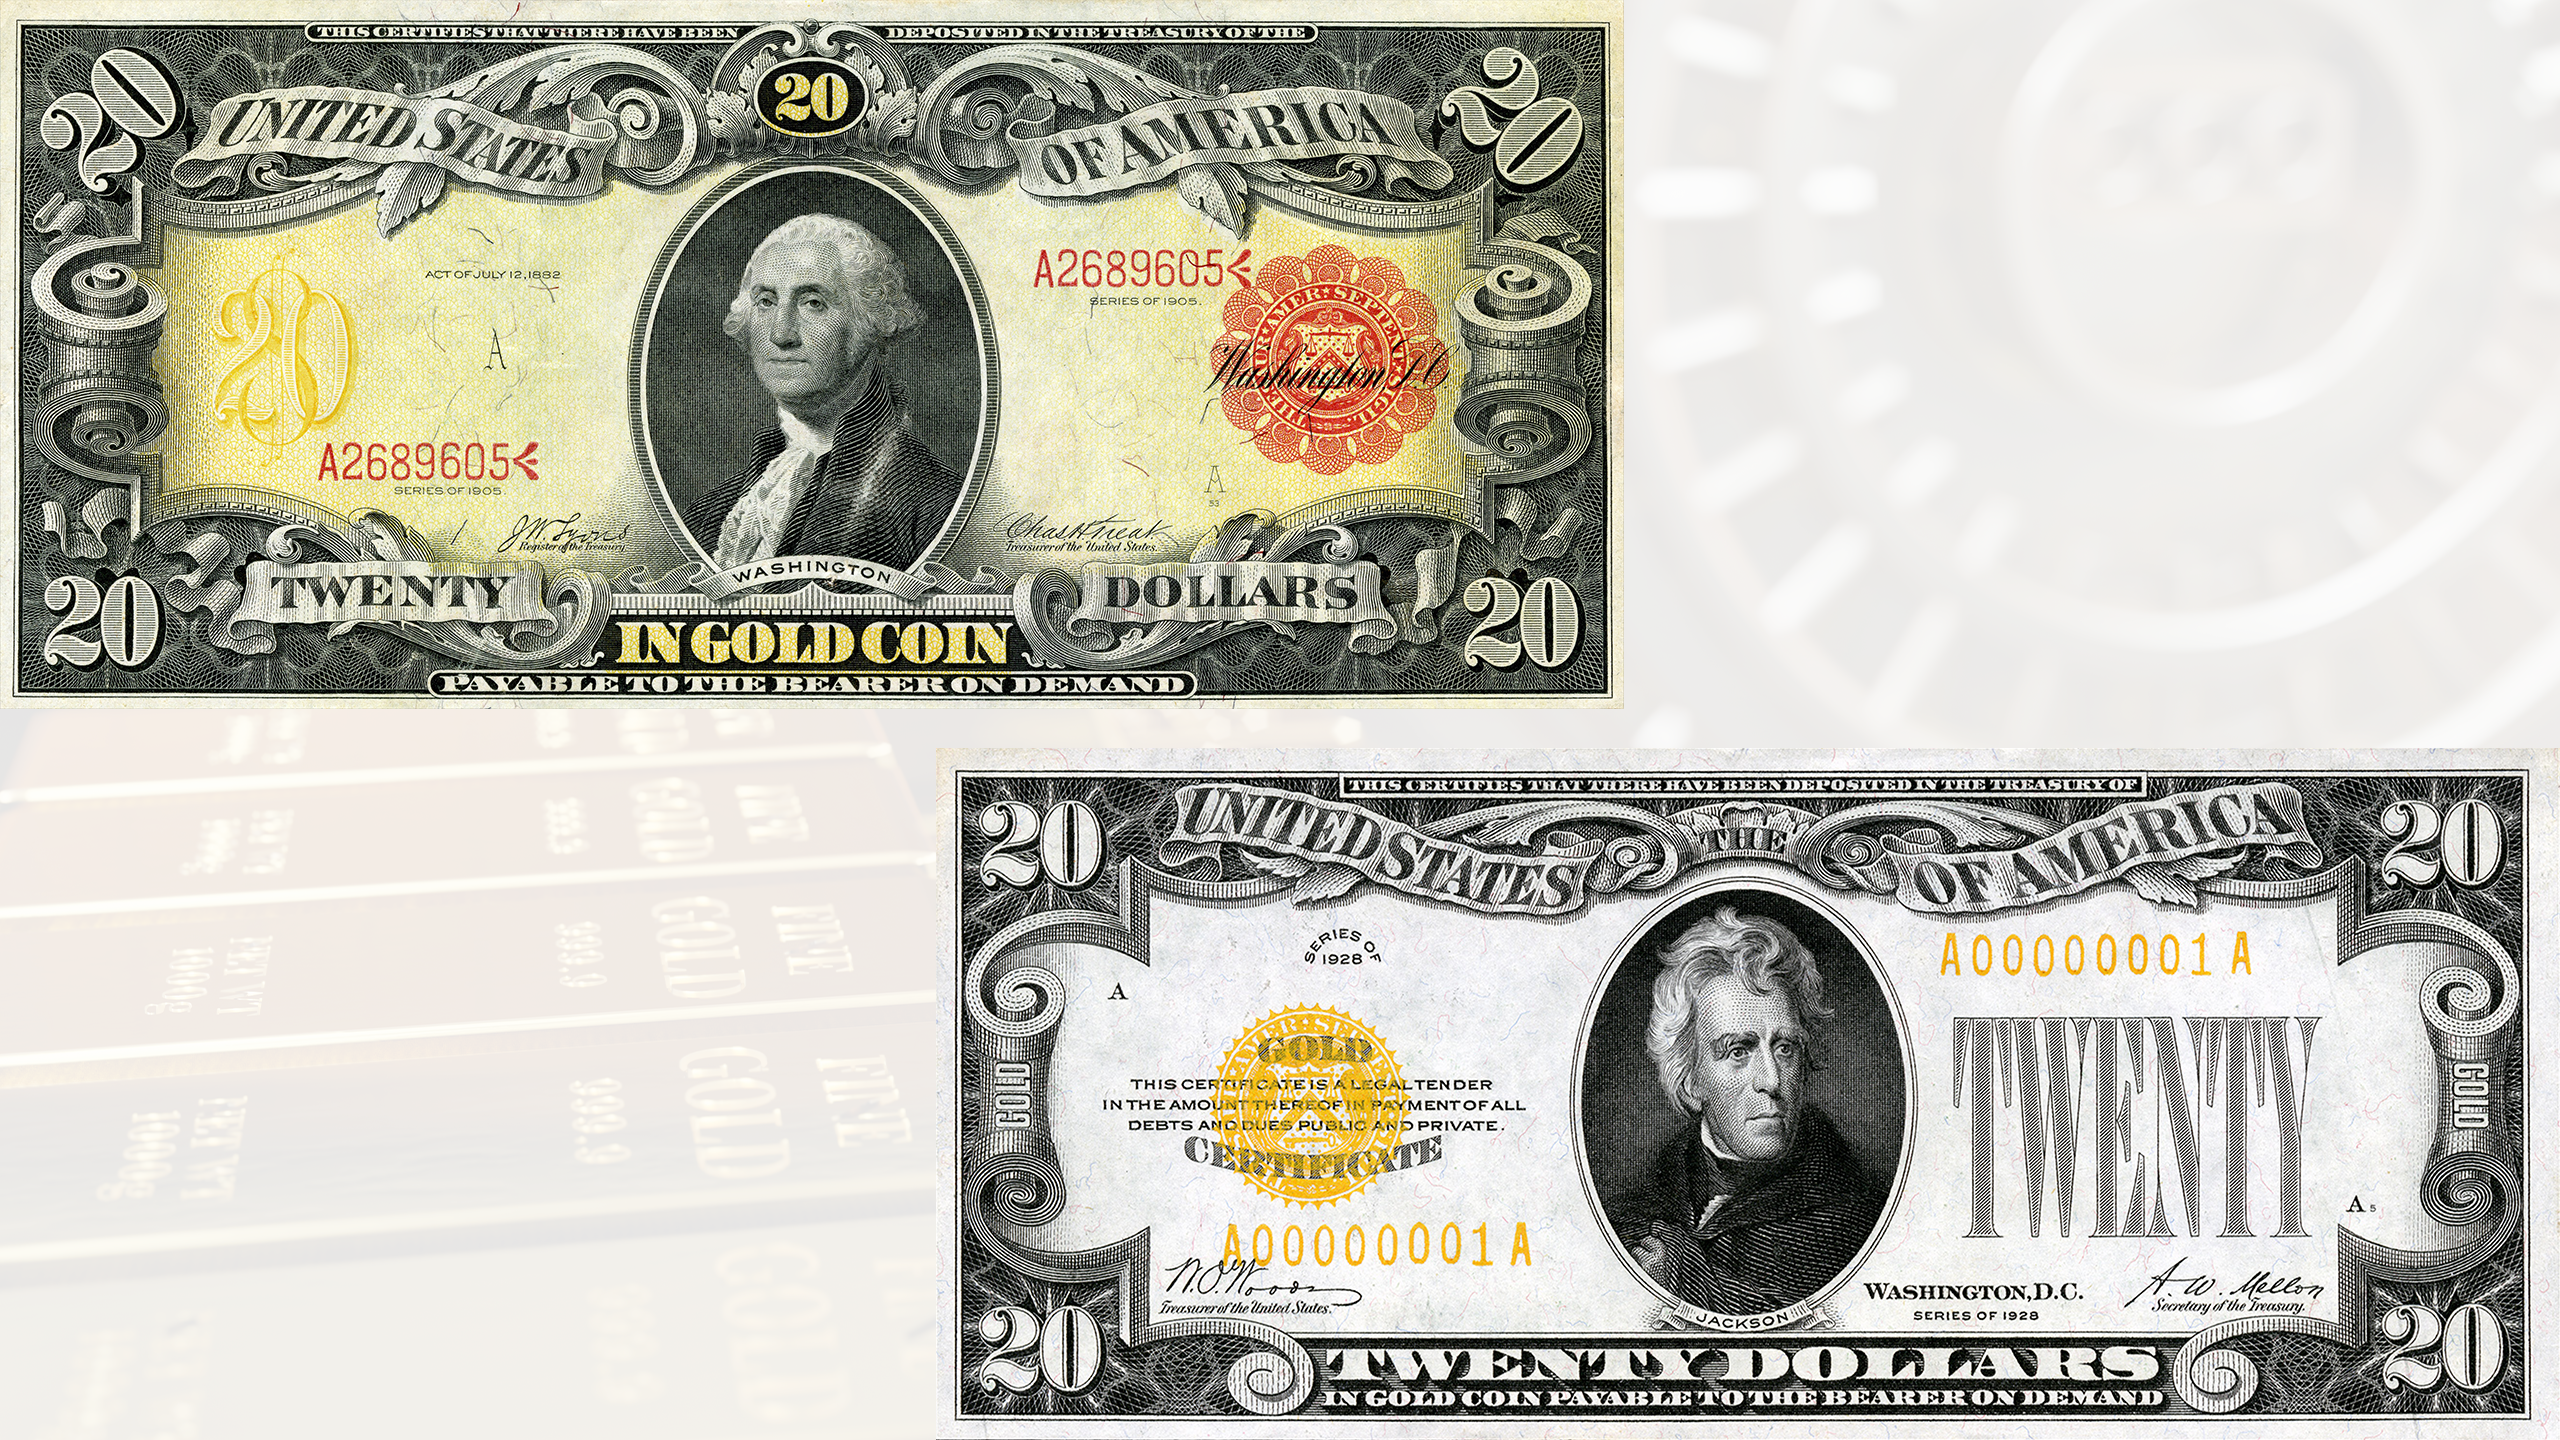
La forma final que tuvo este sistema fue el orden monetario de Bretton Woods establecido tras la II Guerra Mundial. El dólar estadounidense era convertible a oro con un tipo fijo de 35 USD por onza troy, mientras que las demás monedas principales estaban vinculadas al dólar. El sistema trajo estabilidad al comercio mundial, una baja volatilidad monetaria y una sólida confianza en el sistema financiero internacional. Al mismo tiempo, limitó considerablemente la capacidad de los gobiernos de crear dinero nuevo sin el correspondiente aumento de sus reservas de oro.
Dicha disciplina fue la mayor fortaleza del sistema y, en última instancia, el motivo de su caída.
¿Por qué tuvo que ponerse fin al patrón oro?
Durante la década de 1960, EE. UU. financió la guerra de Vietnam, vastos programas sociales y una creciente economía a través de déficits presupuestarios cada vez mayores. En la economía mundial entraban más dólares de los que las reservas de oro estadounidenses podían respaldar.
Cuando algunos países empezaron a exigir oro físico a cambio de los dólares que tenían, quedó claro que el sistema era inviable a largo plazo.
Por consiguiente, la decisión de Nixon no fue la causa del problema, sino su culminación.
Desde 1971, hemos vivido en un mundo de monedas fiduciarias: dinero cuyo valor no está respaldado por metales preciosos, sino por la confianza en la política monetaria y la solidez de la economía de cada país.
Este sistema ha permitido responder a crisis económicas con mayor facilidad, ha favorecido un crecimiento más rápido de la economía y ha respaldado el desarrollo de los mercados financieros. No obstante, también ha eliminado un freno natural para el aumento de la masa monetaria y la deuda pública.
¿Qué podemos extraer de los últimos 55 años?
La Historia no se puede juzgar mediante un único indicador. Aun así, es imposible ignorar ciertas tendencias.
La deuda pública de la mayoría de economías avanzadas ha alcanzado máximos históricos. La deuda mundial ha ascendido a 353 billones de dólares, o el 305 % del PIB mundial. Las cuentas de pérdidas y ganancias de los bancos centrales se han multiplicado tras la crisis financiera del 2008 y la pandemia de covid-19, alcanzando niveles sin precedentes. La masa monetaria ha crecido a un ritmo que habría sido inimaginable hace tan solo unas décadas.
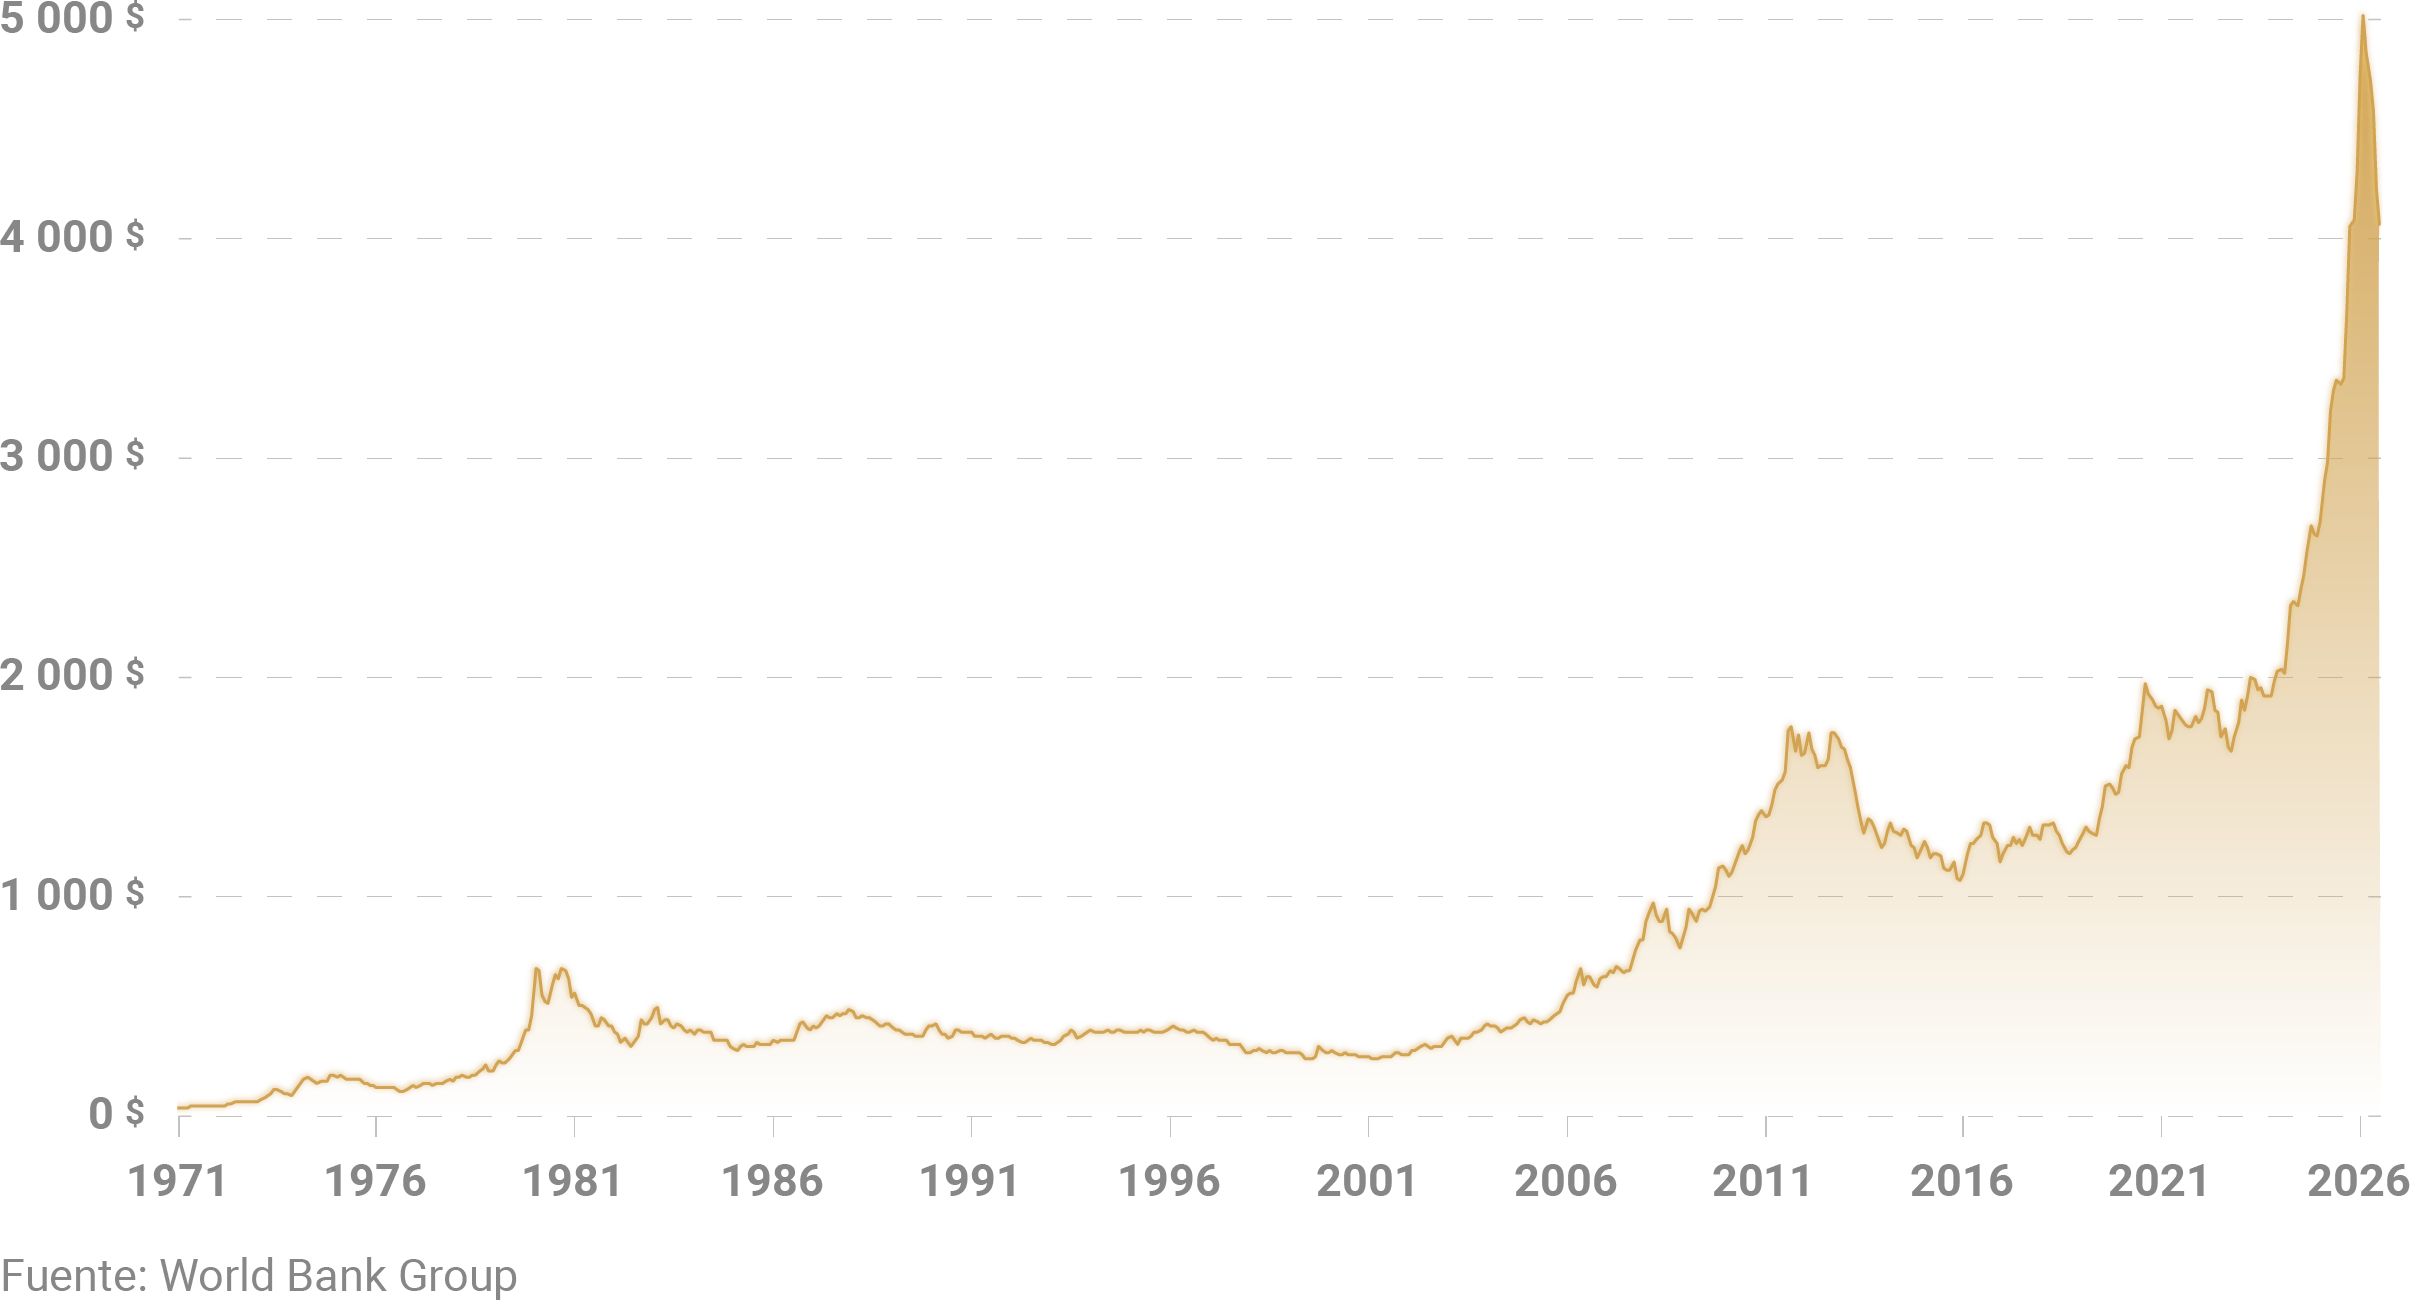
El precio del oro también ha cambiado radicalmente. Hasta 1971, estaba fijado administrativamente en 35 dólares por onza troy. En la actualidad, es muy superior. Sin embargo, su trayectoria dista mucho de ser simple. El oro ha experimentado varios períodos prolongados de crecimiento y corrección, que son reflejo de la inflación, la política monetaria, los conflictos geopolíticos y las crisis económicas.
Tendencia del precio del oro
Con frecuencia, me preguntan si el oro es caro en la actualidad. Desde mi punto de vista, la pregunta más relevante es:
«¿Es caro el oro, en verdad, o el papel moneda ha perdido cierto poder adquisitivo a lo largo de los últimos cincuenta y cinco años?»
Para mí, este cambio de perspectiva es uno de los legados más importantes de 1971.
¿Por qué se sigue incluyendo oro en las carteras modernas?
El oro no es una inversión que genere rentabilidad regularmente del modo en que lo hacen las acciones o los bonos. Desempeña un papel diferente. Es un activo que no obliga a nadie, ni a gobiernos ni a bancos centrales, y cuyo suministro no se puede aumentar a voluntad. Así pues, suele actuar como reserva de valor.
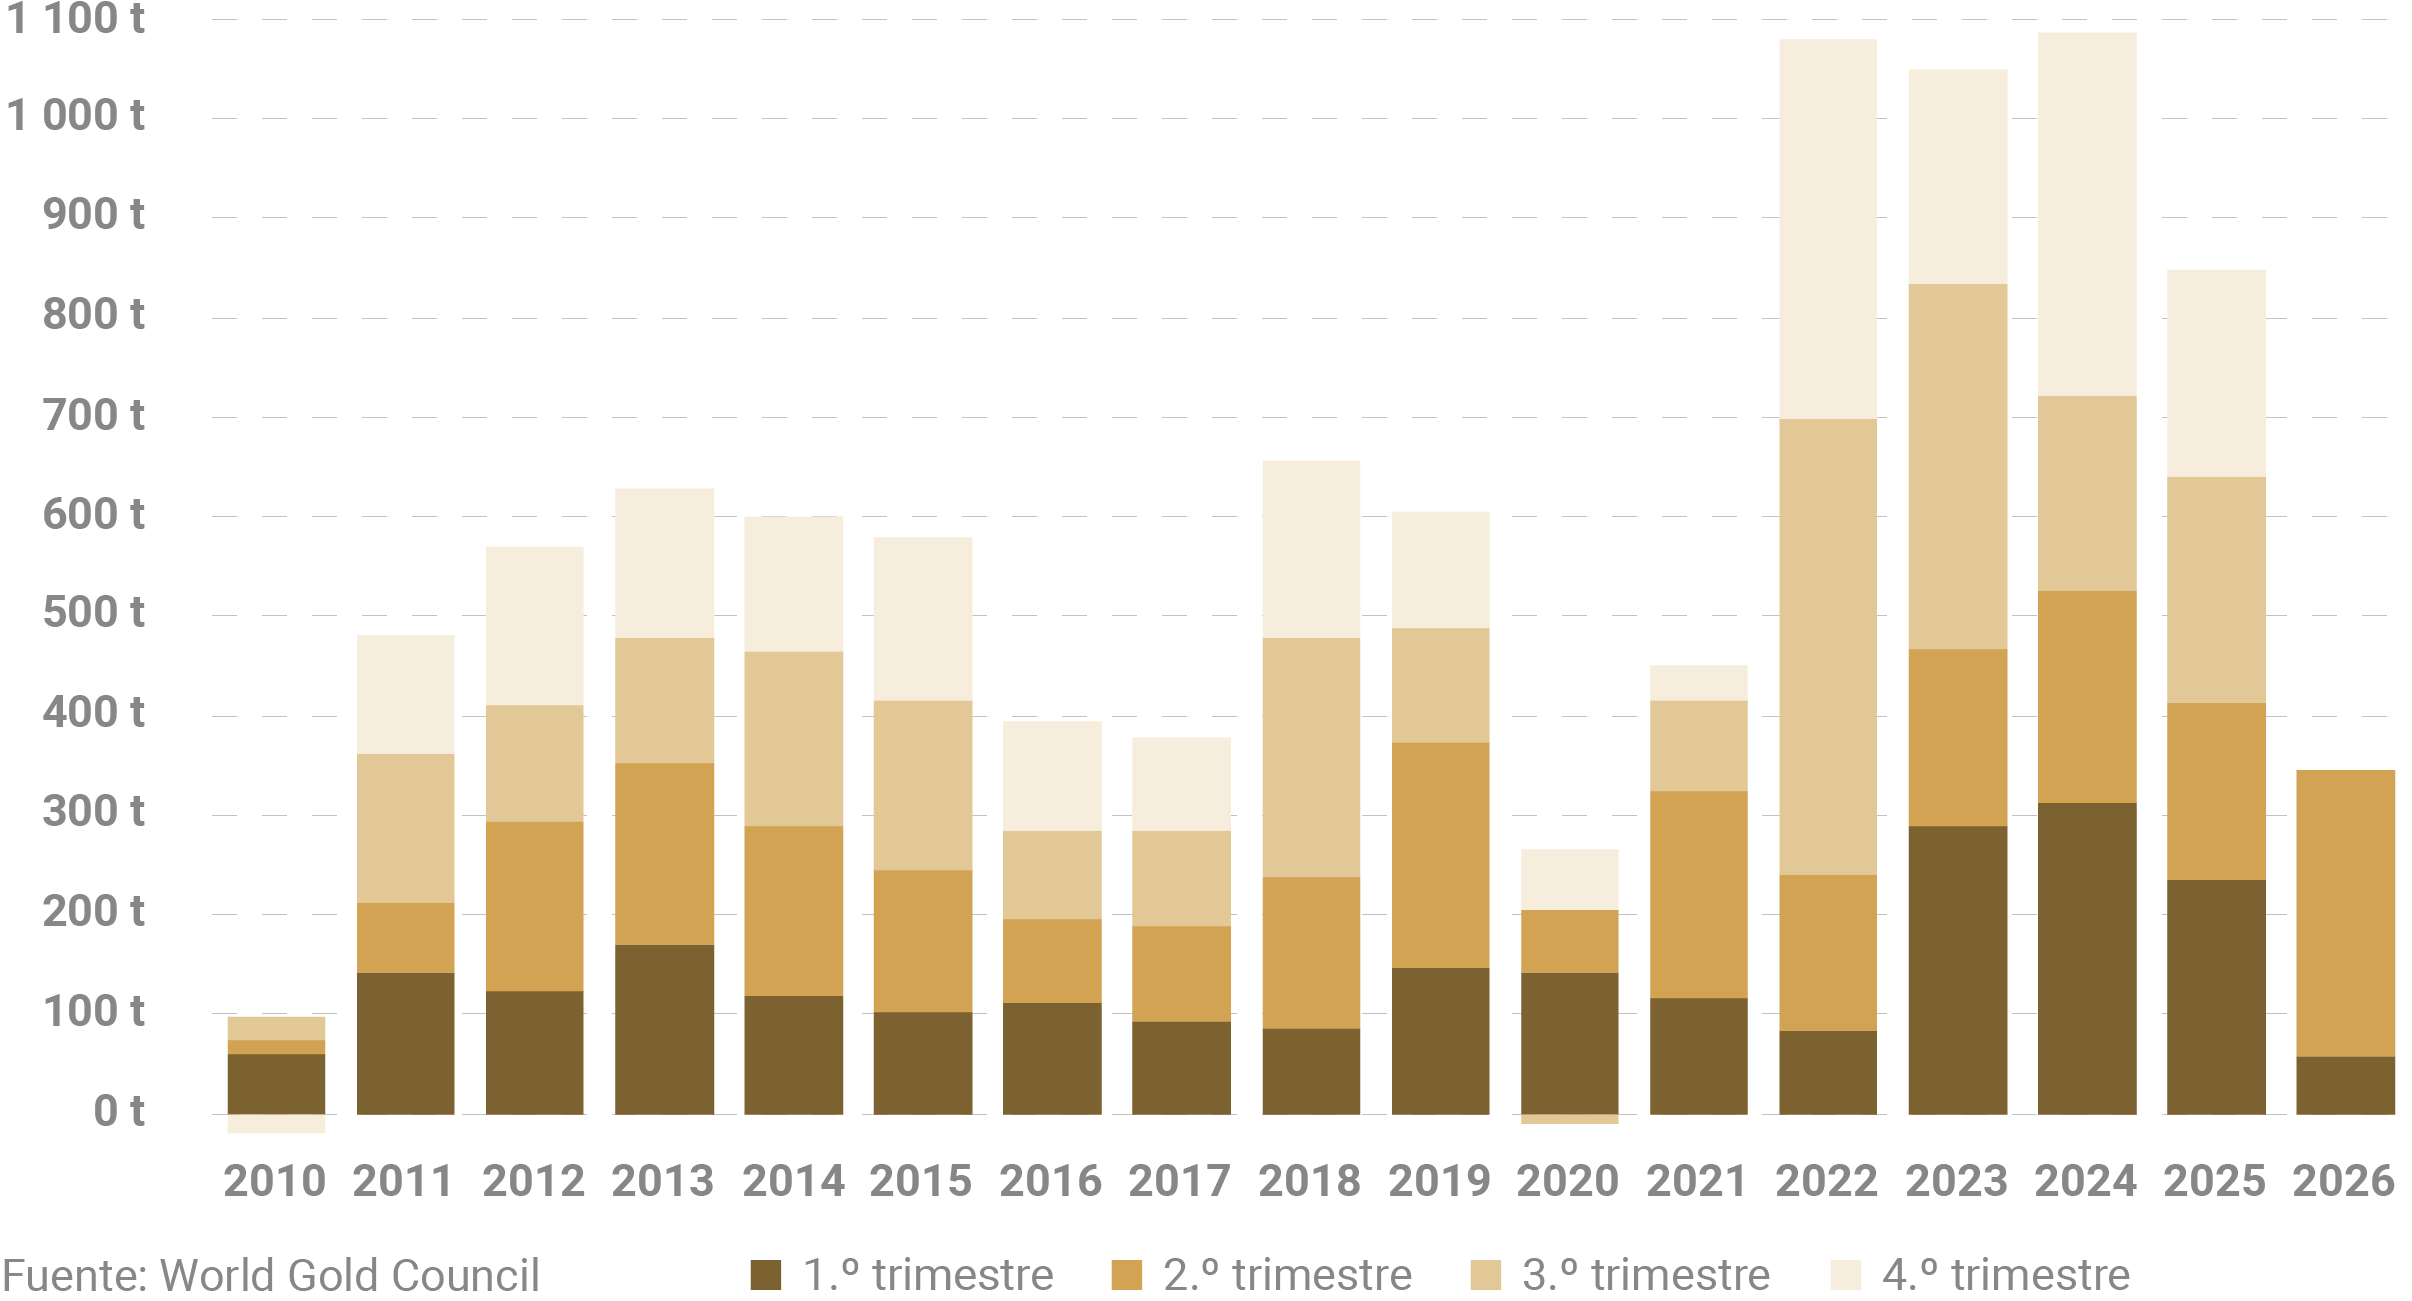
Las acciones de los propios bancos centrales respaldan esta perspectiva. En los últimos años, han sido algunos de los mayores compradores de oro. En un mundo de creciente tensión geopolítica, deuda elevada e incertidumbre, están diversificando sus reservas con un activo que no constituye ninguna reivindicación sobre otro país o institución.
Compra de oro por parte de los bancos centrales
La importancia del oro, que va en aumento, no queda patente en las compras de los bancos centrales únicamente. En algunos estados de EE. UU., el oro y la plata también han regresado al ámbito del curso legal en los últimos años. Utah fue el primero, en 2011, al adoptar legislación que reconoce el oro y la plata como moneda de curso legal, por lo que pueden usarse para liquidar deudas y, en muchos casos, impuestos estatales. Desde entonces, otros estados, como Arizona, Wyoming, Oklahoma y Texas, han incorporado medidas similares o lo están haciendo. Todo ello no es indicativo del regreso al patrón oro o el reemplazo del dólar estadounidense, pero sí una señal interesante de que, incluso más de medio siglo después de que los metales preciosos dejasen de sustentar el sistema monetario, estos siguen siendo objeto de confianza de ciertas secciones de la ciudadanía y de los legisladores.
Si los mayores gestores de reservas monetarias del mundo contemplan el oro como parte de sus carteras, resulta lógico que los inversores privados ponderen el papel que podría desempeñar también en su propia gestión de la riqueza.
El oro no es un rival de las inversiones de capital ni una herramienta para especular a corto plazo. Constituye uno de los pilares de las carteras diversificadas y su principal función es proteger el poder adquisitivo y el valor de los activos en períodos de agudizada incertidumbre.
¿Por qué resulta lógico invertir regularmente?
En el largo plazo, no todas las personas con capaces de planificar el momento adecuado para comprar. Por ese motivo, la inversión regular se está utilizando cada vez más para adquirir oro físico. Al igual que con los fondos de inversión o los certificados ETF, distribuye las compras conforme pasa el tiempo, promedia el precio de compra y reduce la influencia que la emoción ejerce sobre la toma de decisiones a la hora de invertir.
Para la mayoría de los hogares, también resulta más asequible que la compra única de un lingote de oro de mayor tamaño. El ahorro a largo plazo en oro de inversión sirve de complemento natural de otras estrategias inversoras que se enfoquen en generar y proteger riqueza.
Cuando la tradición se alía a la tecnología
La inversión en oro físico ha cambiado de forma significativa en los últimos años. Hubo un tiempo en que consistía, sobre todo, en comprar lingotes y monedas y guardarlos en una caja fuerte. Hoy en día, los inversores esperan la misma comodidad que reciben con los servicios financieros modernos.
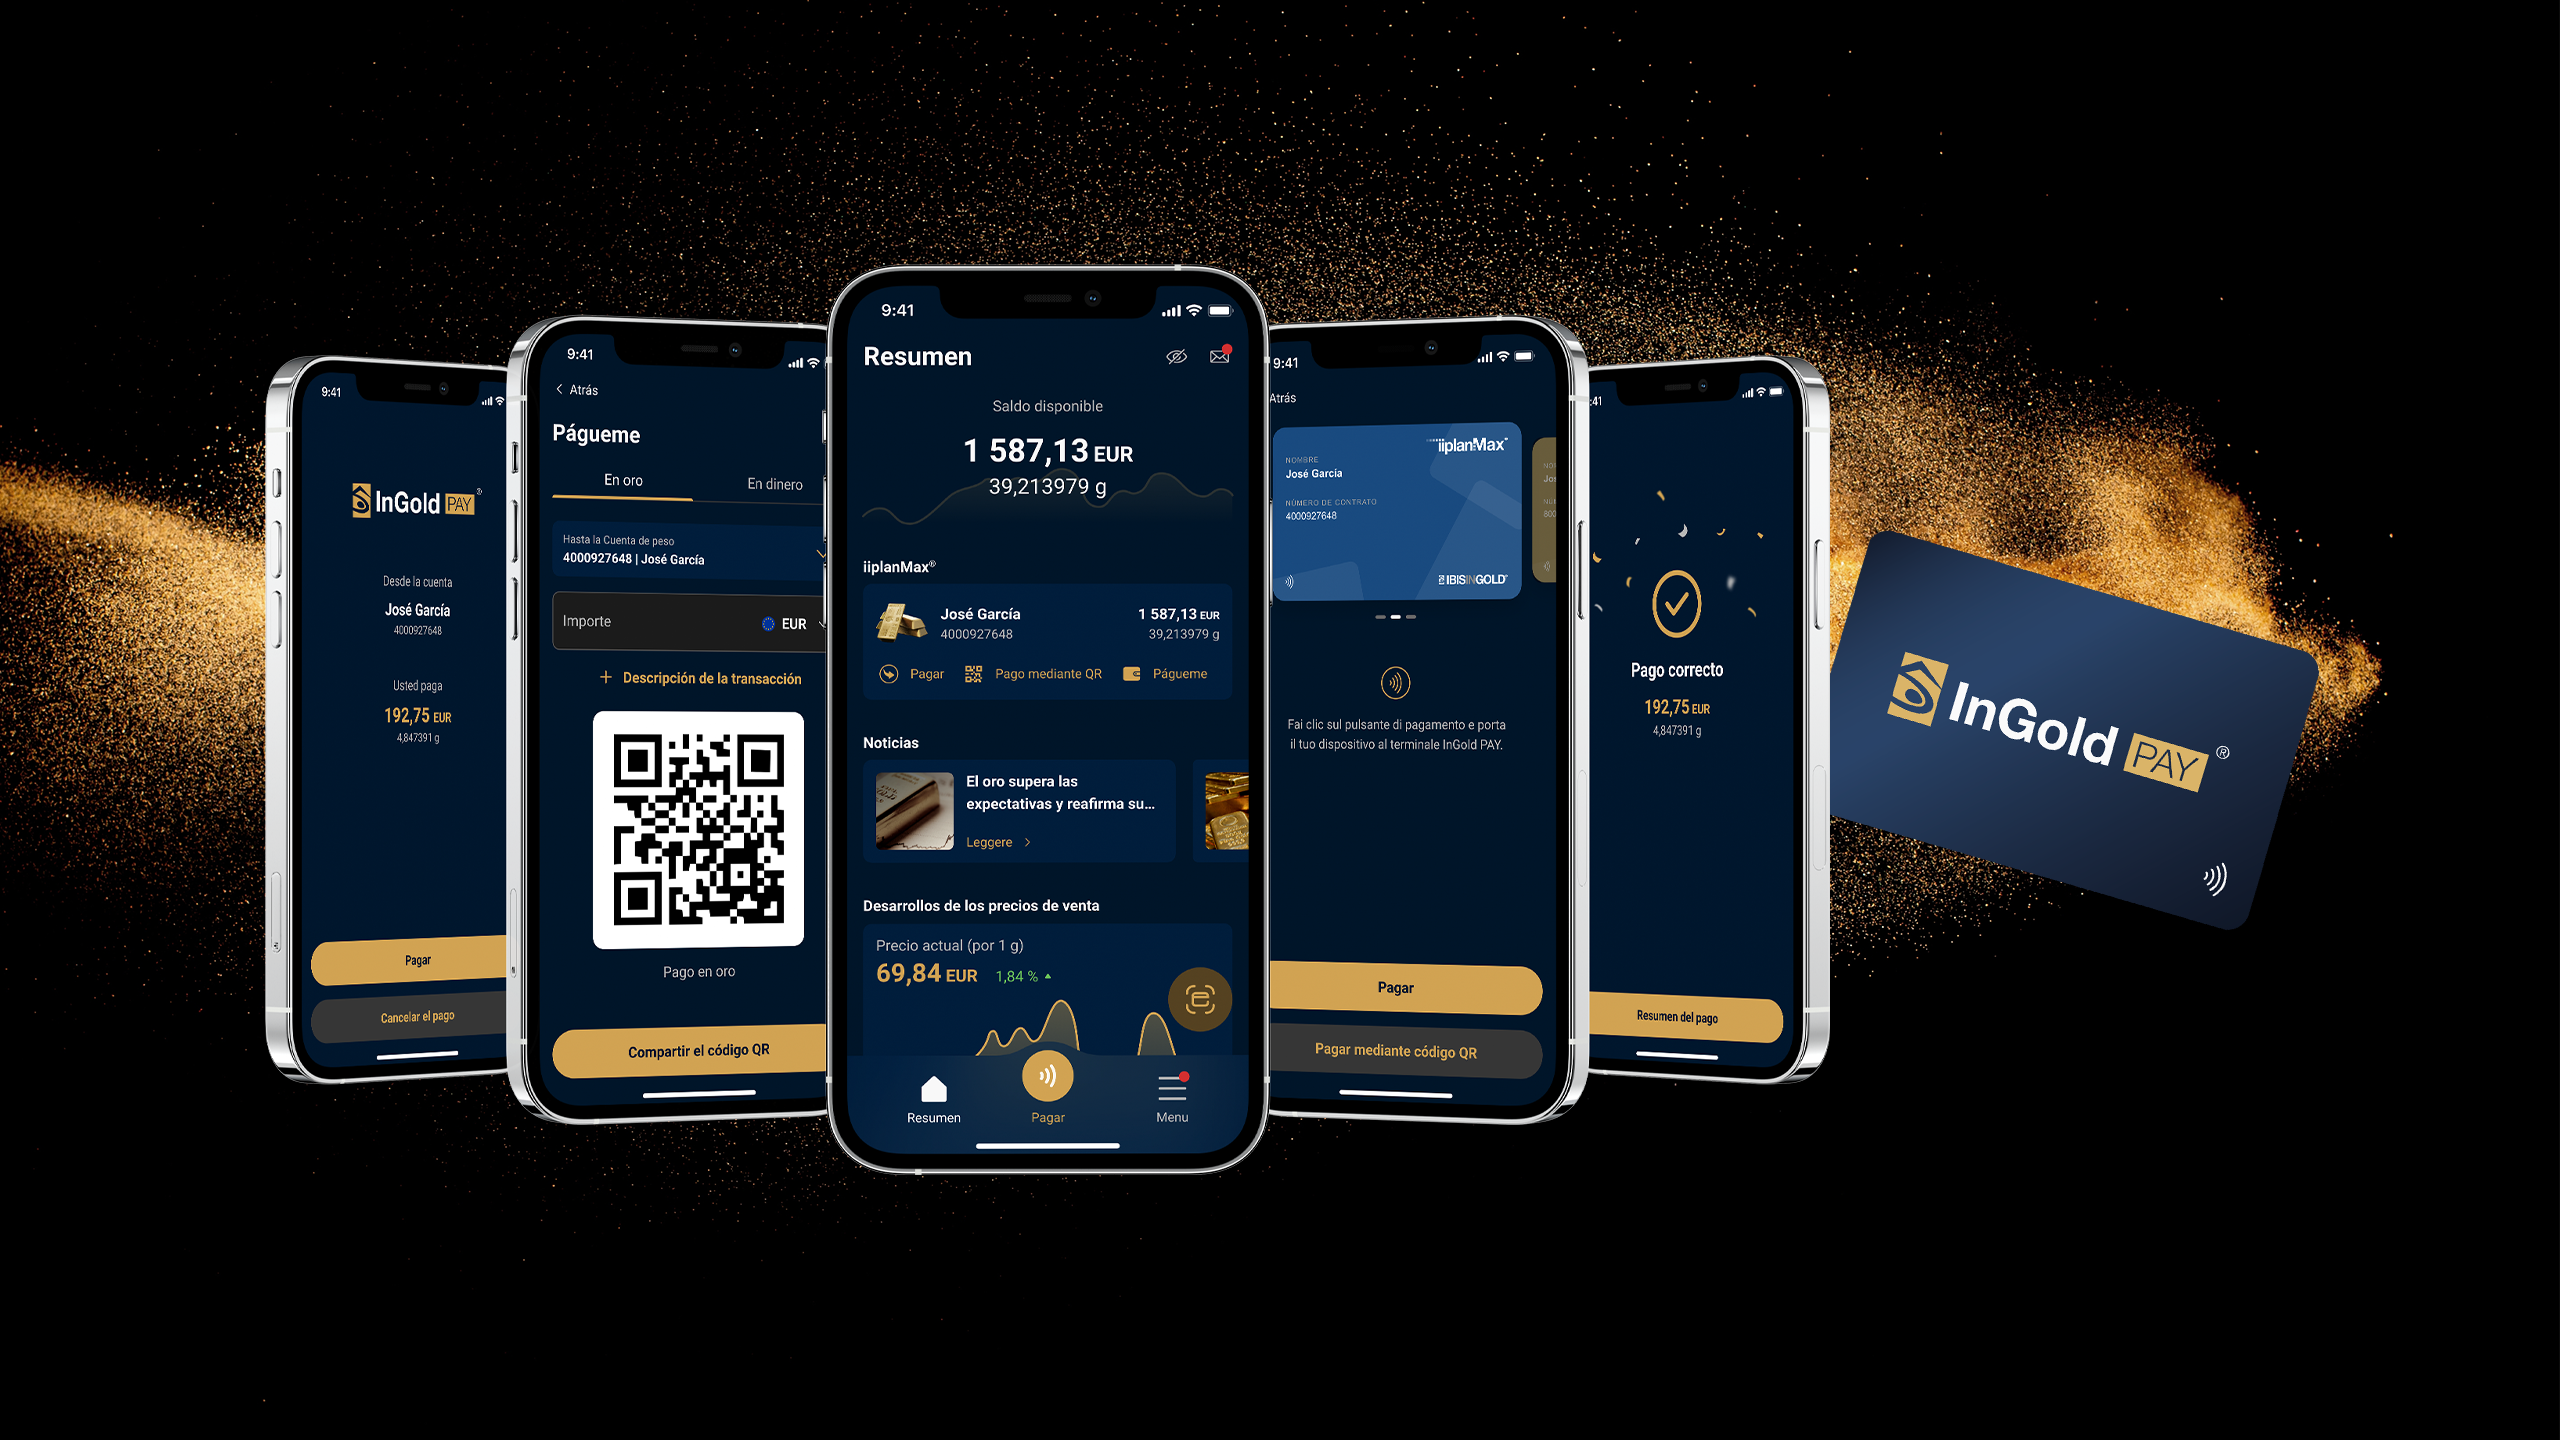
En esa dirección evoluciona IBIS InGold también. El sistema InGold PAY® aúna la inversión regular en oro de inversión físico a la tecnología digital. Los clientes ya no solo están creando una reserva de activos a largo plazo, sino que adquieren la capacidad de usar su propio oro de forma activa. Pueden recurrir con flexibilidad al valor que poseen en oro para satisfacer sus necesidades actuales, ya sea para hacer frente a gastos inesperados o a transacciones del día a día.
Más de cincuenta años después del fin del patrón oro, este metal vuelve a adquirir una de las características con las que se asoció de forma natural durante siglos. No solo sirve para preservar el poder adquisitivo de los activos y ser refugio seguro y estabilizador de carteras; con las nuevas soluciones, puede, una vez más, volver a usarse como medio de pago.
Innovaciones como esta constituyen la siguiente etapa en el desarrollo de la inversión en metales preciosos. El futuro no se trata solo de poseer activos valiosos, sino de poder usarlos de manera cómoda, segura y eficaz en la vida cotidiana.
El aniversario del fin del patrón oro no es un mero recordatorio de una decisión histórica importante. También es la oportunidad de entender cuán profundamente ha cambiado el mundo del dinero a lo largo de los últimos cincuenta y cinco años. Los sistemas monetarios, las herramientas de los bancos centrales y las tecnologías que conforman las finanzas modernas se han transformado.
Aun así, el oro ha conservado una posición excepcional en este contexto. Durante milenios, ha sido un activo que no obliga a ningún estado y cuyo valor no depende de la confianza depositada en decisiones políticas. Por consiguiente, no sorprende que bancos centrales de todo el mundo sigan ampliando sus reservas de oro, ni que el oro y la plata hayan vuelto a obtener condición de moneda de curso legal en algunos estados de EE. UU. No es el regreso al patrón oro. Más bien, se confirma que el papel del oro es capaz de adaptarse a las condiciones cambiantes y seguir siendo relevante en una era de monedas digitales, pagos instantáneos y tecnología financiera moderna.
Quizás sea el mayor legado del año 1971. Después de cincuenta y cinco años en un mundo de monedas fiduciarias, está claro que la importancia del oro no solo ha perdurado: en muchos sentidos, está aumentando de nuevo.