55 let od konca zlatega standarda: kaj nam leto 1971 pove o vrednosti denarja danes?
14. 08. 2026Mgr. Ing. Filip Horáček, Ph.D., direktor prodaje pri IBIS InGold
Pred več kot pol stoletja se je z odločitvijo ameriškega predsednika Richarda Nixona zaključilo obdobje valut, podprtih z zlatom, kar je postavilo temelje današnjemu sistemu fiat denarja oz. denarja brez kritja. Čeprav je svet leta 1971 opustil zlato kot temelj svojega denarnega sistema, ga centralne banke zdaj kupujejo v velikih količinah, nekatere ameriške zvezne države pa ga ponovno priznavajo kot zakonito plačilno sredstvo. Kaj je torej resnična zapuščina leta 1971?
Ameriški predsednik Richard Nixon je 15. avgusta 1971 imel televizijski nagovor, ki je svetovne finance spremenil bolj kot večina gospodarskih reform prejšnjega stoletja. Napovedal je prekinitev zamenljivosti ameriškega dolarja v zlato. Ukrep naj bi bil začasen. Ukrep ni bil nikoli razveljavljen.
Ta odločitev je zaključila obdobje, v katerem je bila vrednost valut neposredno vezana na zlato, in uvedla sistem, v katerem denar v veliki meri temelji na zaupanju v gospodarstva, centralne banke in vlade.
Po petinpetdesetih letih se je vredno vprašati, kaj je ta preobrat v resnici pomenil. Ne le za svetovno gospodarstvo, ampak tudi za vlagatelje.
Ko je bil denar resnično podprt z zlatom
Večino sodobne zgodovine je bil denar več kot le sredstvo za menjavo. Predstavljal je zavezo, da ga je mogoče zamenjati za določeno količino zlata.
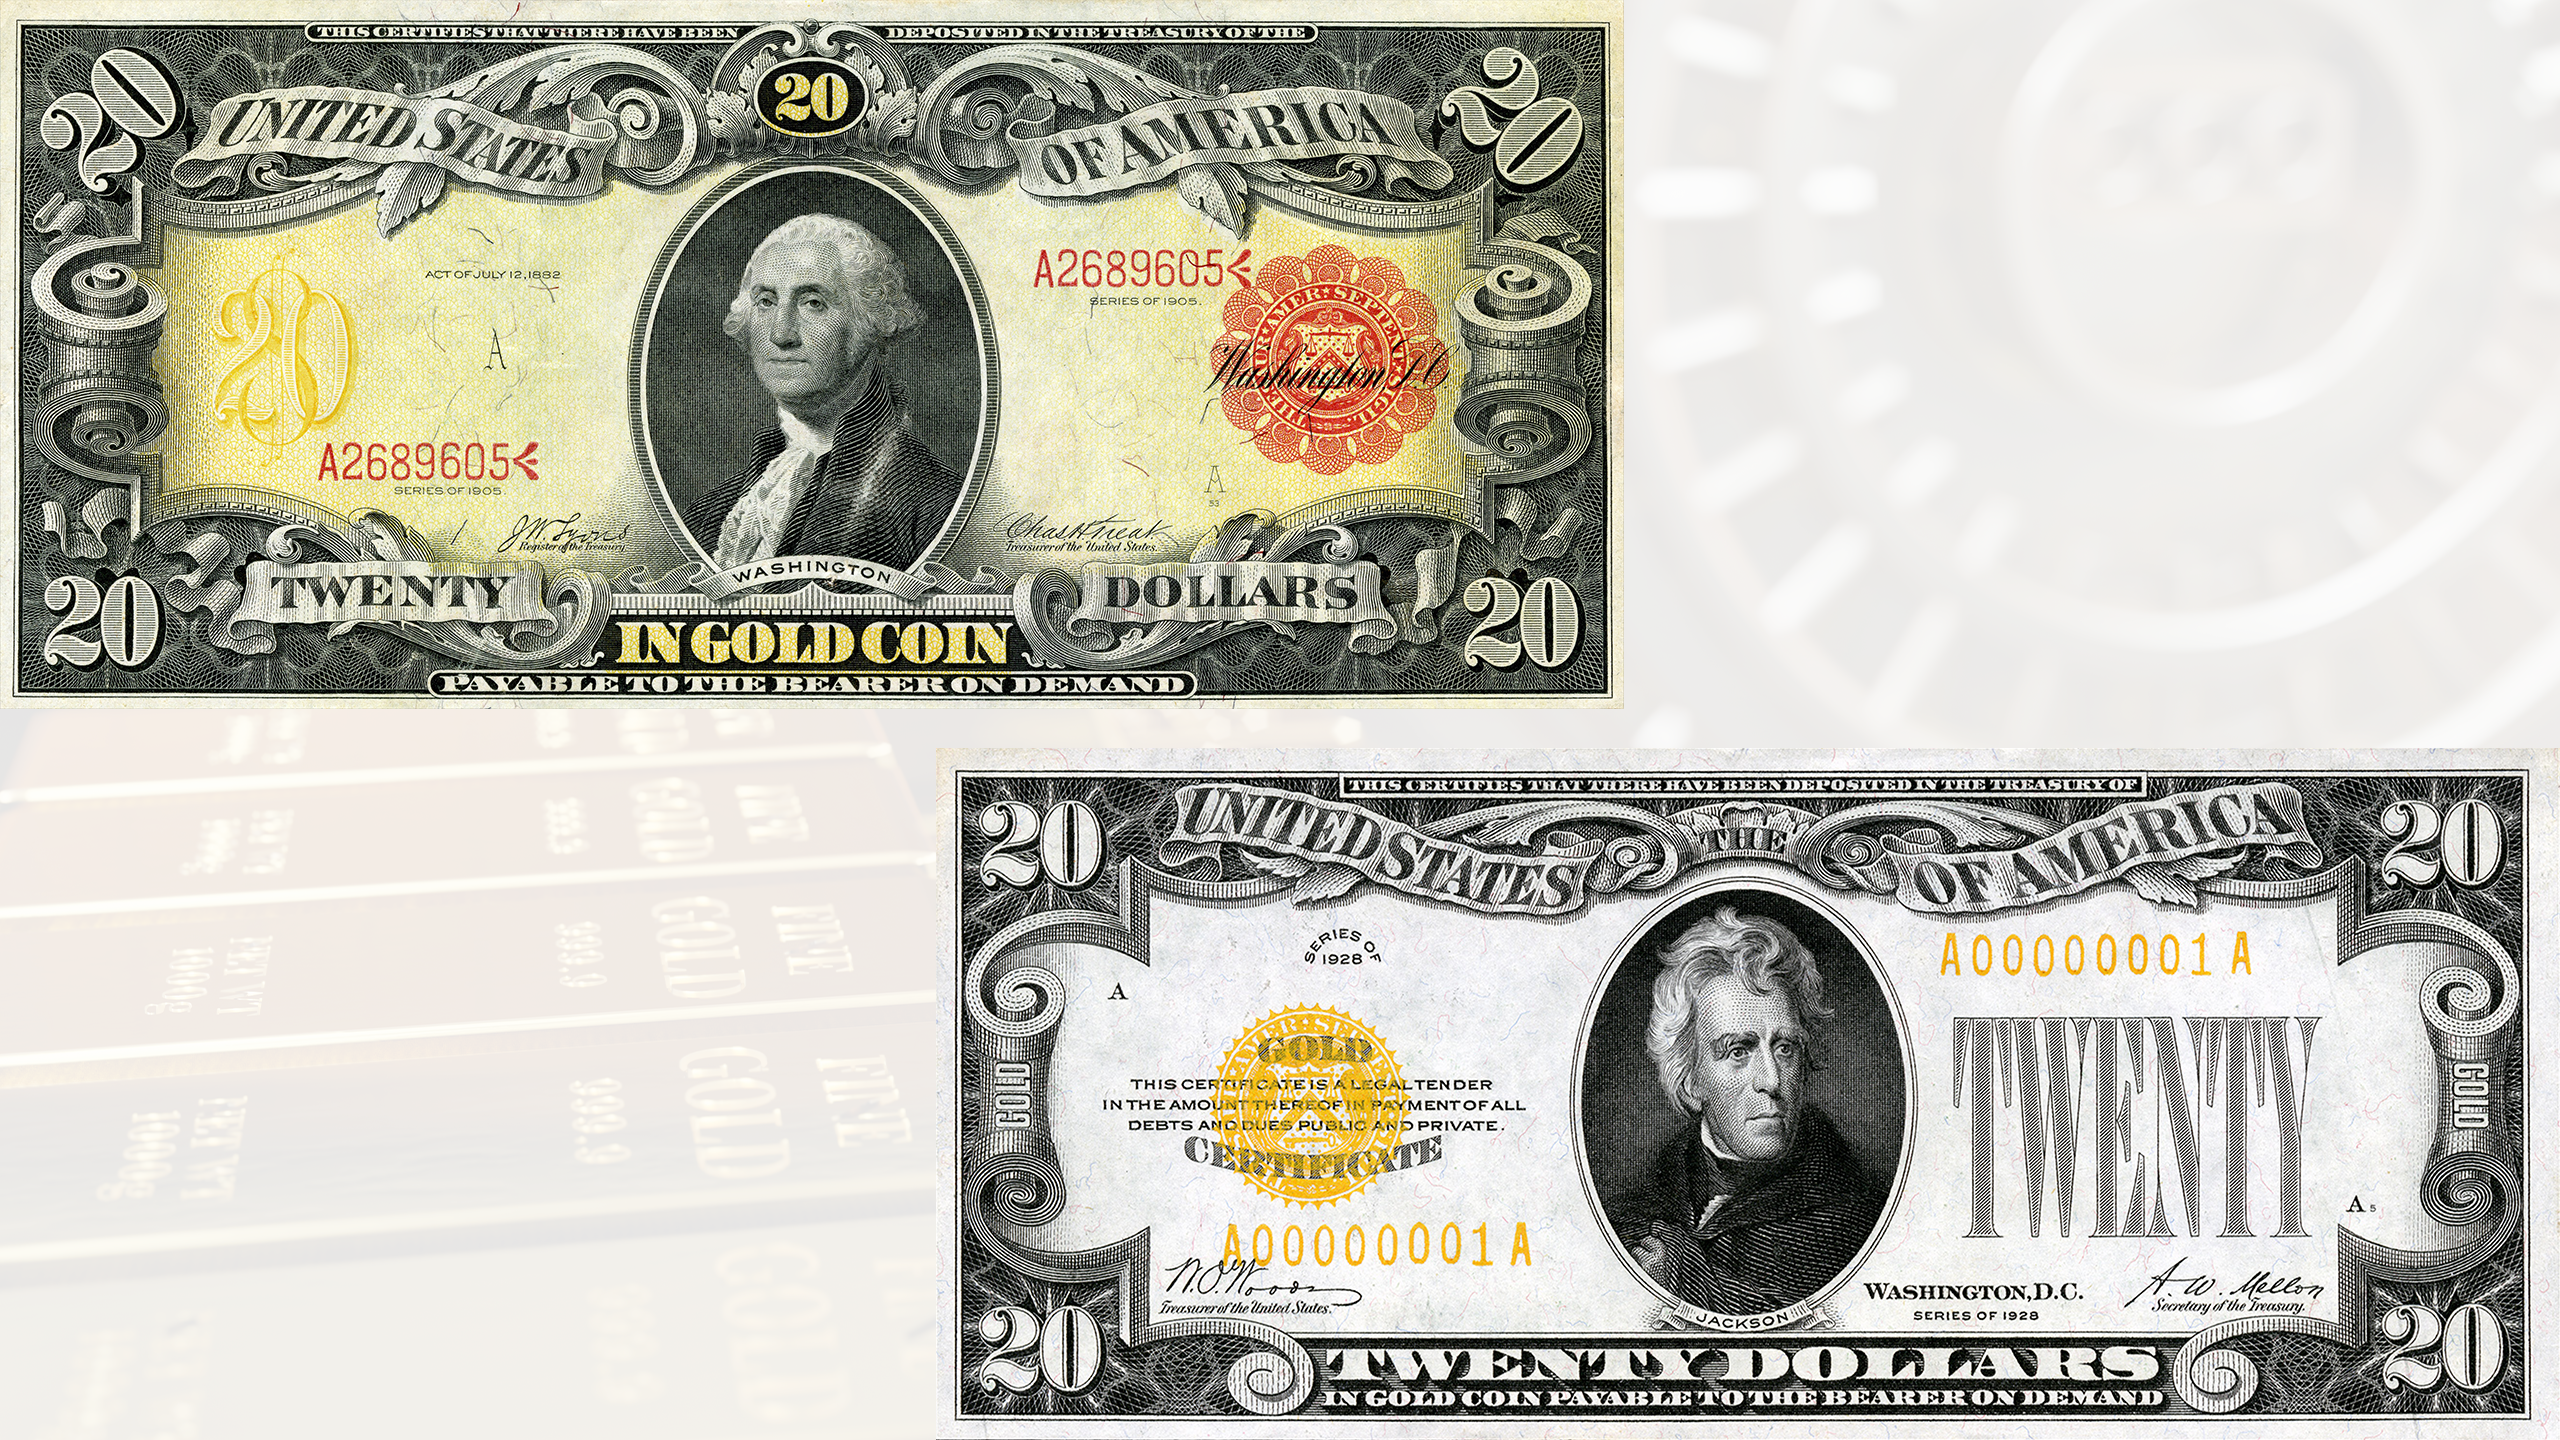
Končna oblika tega sistema je bil monetarni red iz Bretton Woodsa, vzpostavljen po drugi svetovni vojni. Ameriški dolar je bilo mogoče zamenjati za zlato po fiksnem tečaju 35 dolarjev za unčo, medtem ko so bile druge glavne valute vezane na dolar. Sistem je prinesel stabilnost svetovni trgovini, nizko nestanovitnost valut in močno zaupanje v mednarodni finančni sistem. Hkrati je to močno omejilo zmožnost vlad, da bi ustvarile nov denar brez ustreznega povečanja svojih zalog zlata.
Ta disciplina je bila največja prednost sistema in na koncu tudi razlog za njegov propad.
Zakaj se je moral zlati standard končati?
V šestdesetih letih 20. stoletja so Združene države financirale vojno v Vietnamu, obsežne socialne programe in rastoče gospodarstvo z vse večjimi proračunskimi primanjkljaji. V svetovno gospodarstvo je prihajalo več dolarjev, kot so jih lahko podprle ameriške zlate rezerve.
Ko so nekatere države začele zahtevati fizično zlato v zameno za svoje dolarje, je postalo jasno, da sistem dolgoročno ni vzdržen.
Nixonova odločitev torej ni bila vzrok težave, ampak njen vrhunec.
Od leta 1971 živimo v svetu fiat valut: denarja, katerega vrednost ne temelji na plemenitih kovinah, temveč na zaupanju v monetarno politiko in gospodarsko moč posameznih držav.
Ta sistem je olajšal odzivanje na gospodarske krize, omogočil hitrejšo gospodarsko rast in podprl razvoj finančnih trgov. Vendar je hkrati odpravil naravno zavoro rasti denarne mase in javnega dolga.
Kaj nam sporočajo zadnjih 55 let?
Zgodovine ni mogoče presojati na podlagi enega samega kazalnika. Vendar pa nekaterih trendov preprosto ni mogoče prezreti.
Javni dolg v večini razvitih gospodarstev je dosegel zgodovinsko najvišjo raven. Svetovni dolg je narasel na 353 bilijonov dolarjev, kar predstavlja 305 % svetovnega BDP. Bilance stanja centralnih bank so se po finančni krizi leta 2008 in pandemiji COVID-19 večkrat povečale in dosegle doslej neviden obseg. Denarna masa je rasla s hitrostjo, ki bi bila še pred nekaj desetletji nepredstavljiva.
Tudi cena zlata se je močno spremenila. Do leta 1971 je bila cena uradno določena na 35 dolarjev za unčo. Danes je ta cena večkrat višja. Vendar njegova pot še zdaleč ni bila enostavna. Zlato je doživelo več daljših obdobij rasti in popravkov, ki so odražala inflacijo, denarno politiko, geopolitične konflikte in gospodarske krize.
Cena zlata
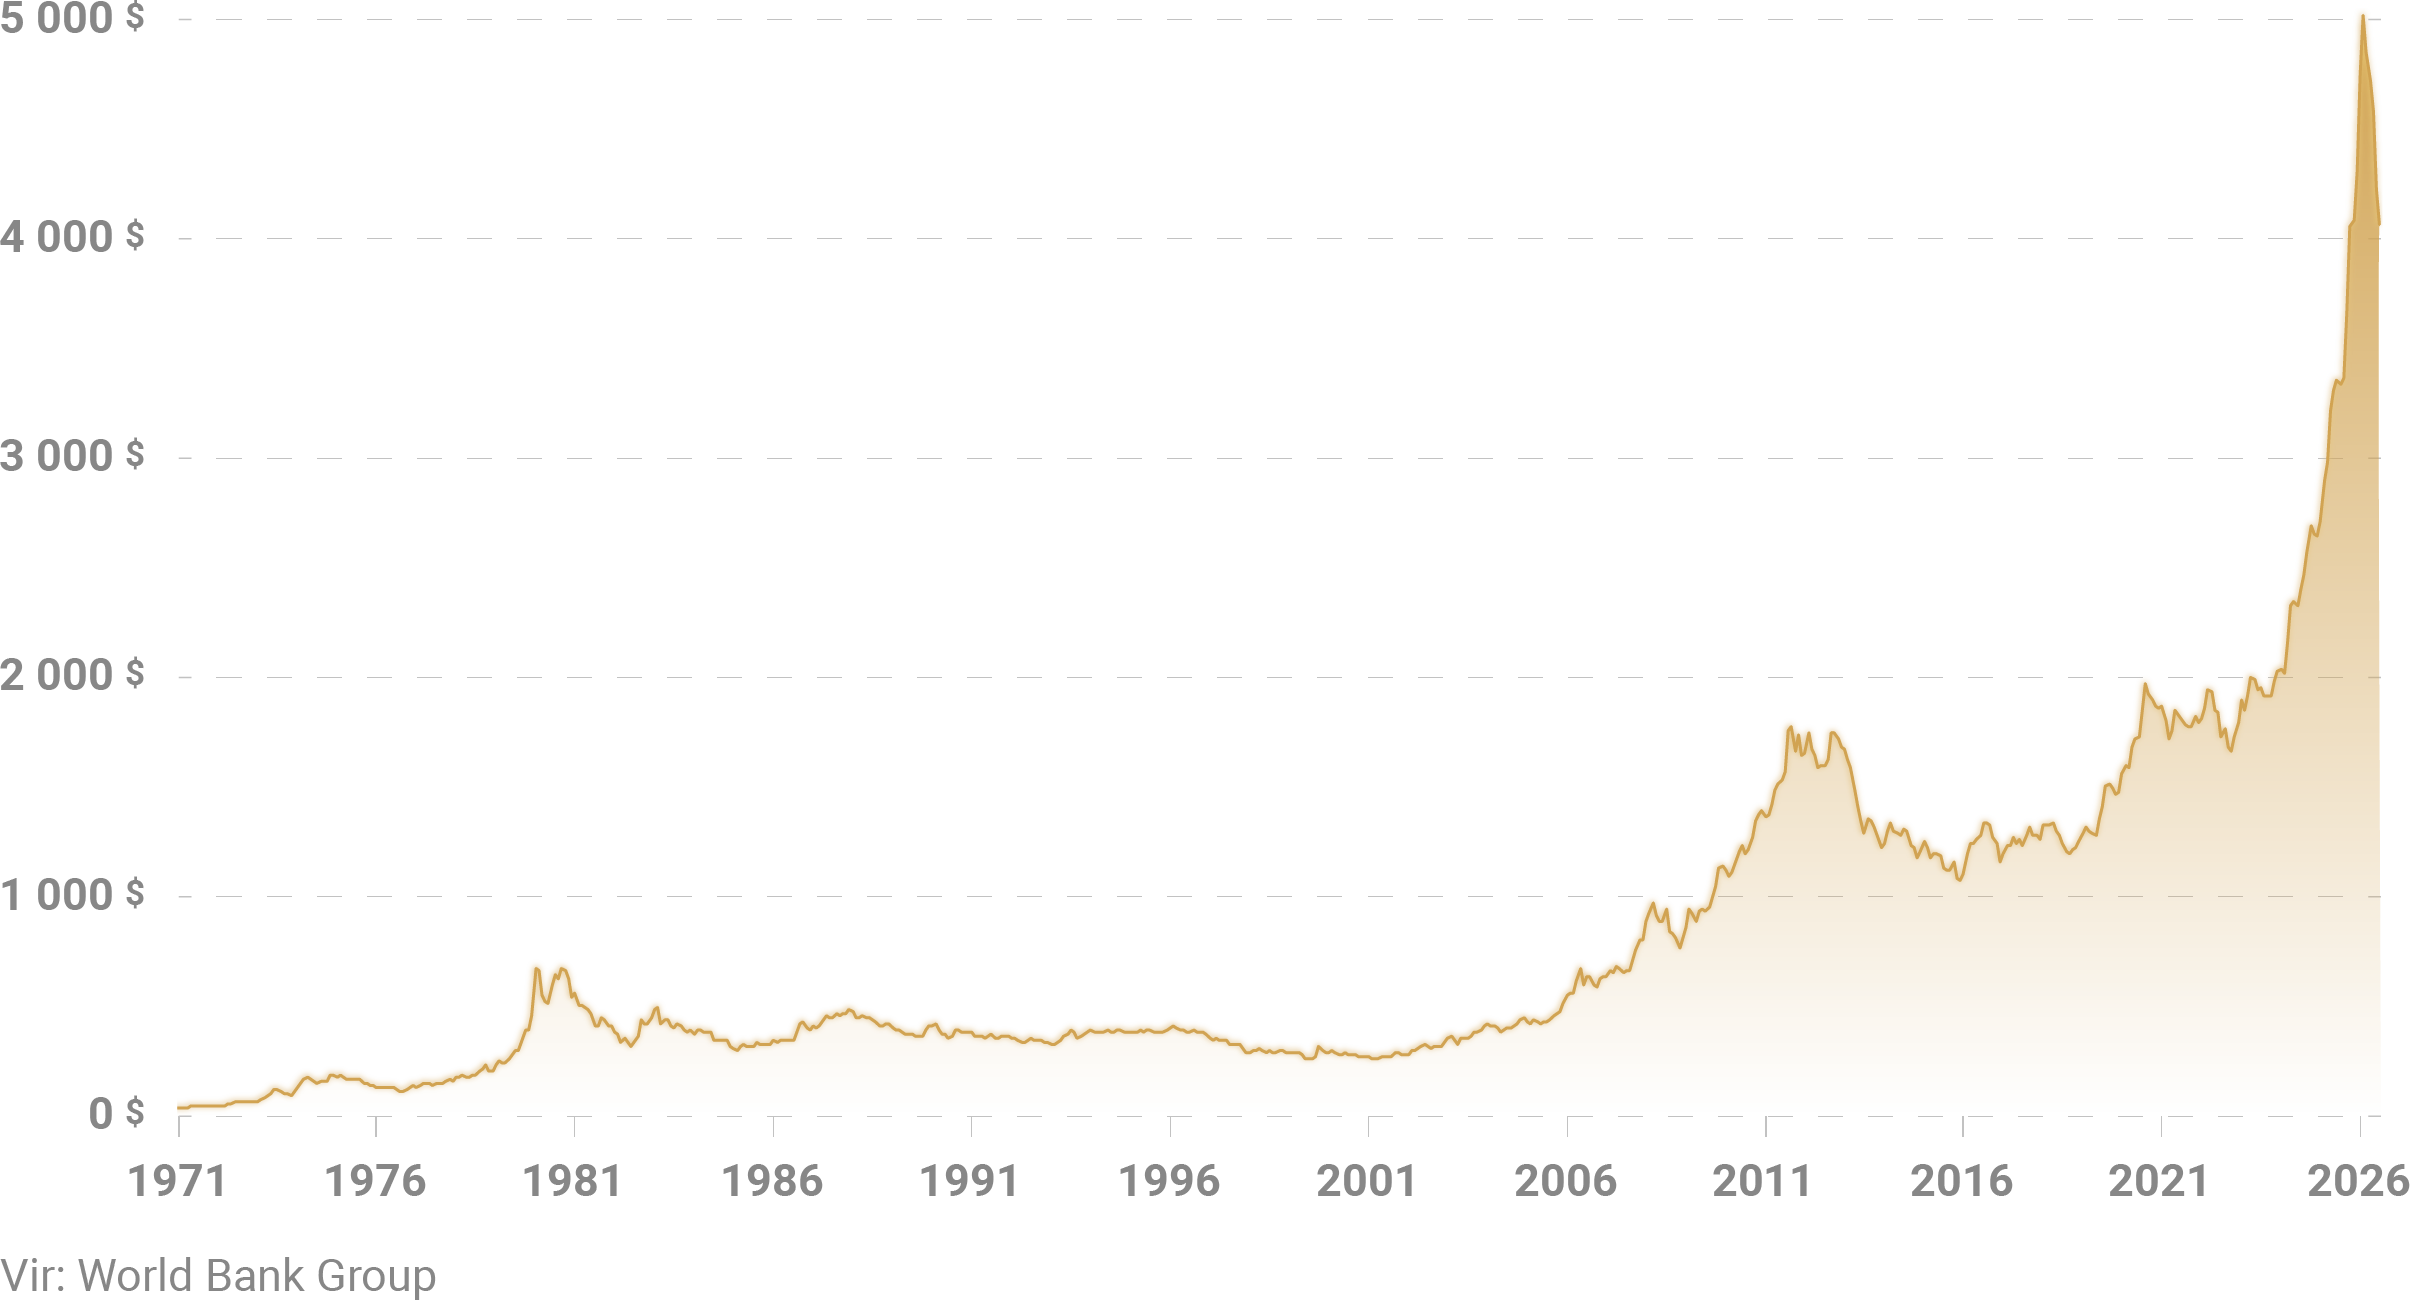
Pogosto me vprašajo, ali je zlato danes drago. Po mojem mnenju je pomembnejše naslednje vprašanje:
»Ali je zlato res drago, ali pa so papirnate valute v zadnjih petinpetdesetih letih preprosto izgubile del svoje kupne moči?«
Zame je ta sprememba perspektive ena najpomembnejših zapuščin leta 1971.
Zakaj ima zlato še vedno svoje mesto v sodobnih portfeljih?
Zlato ni naložba, ki redno ustvarja donose na enak način kot delnice ali obveznice. Ima drugačno vlogo. Gre za sredstvo, za katerega nihče ne odgovarja – niti vlada niti centralna banka – in katerega ponudbe ni mogoče povečati po lastni volji. Zato ga pogosto obravnavajo kot hranilnik vrednosti.
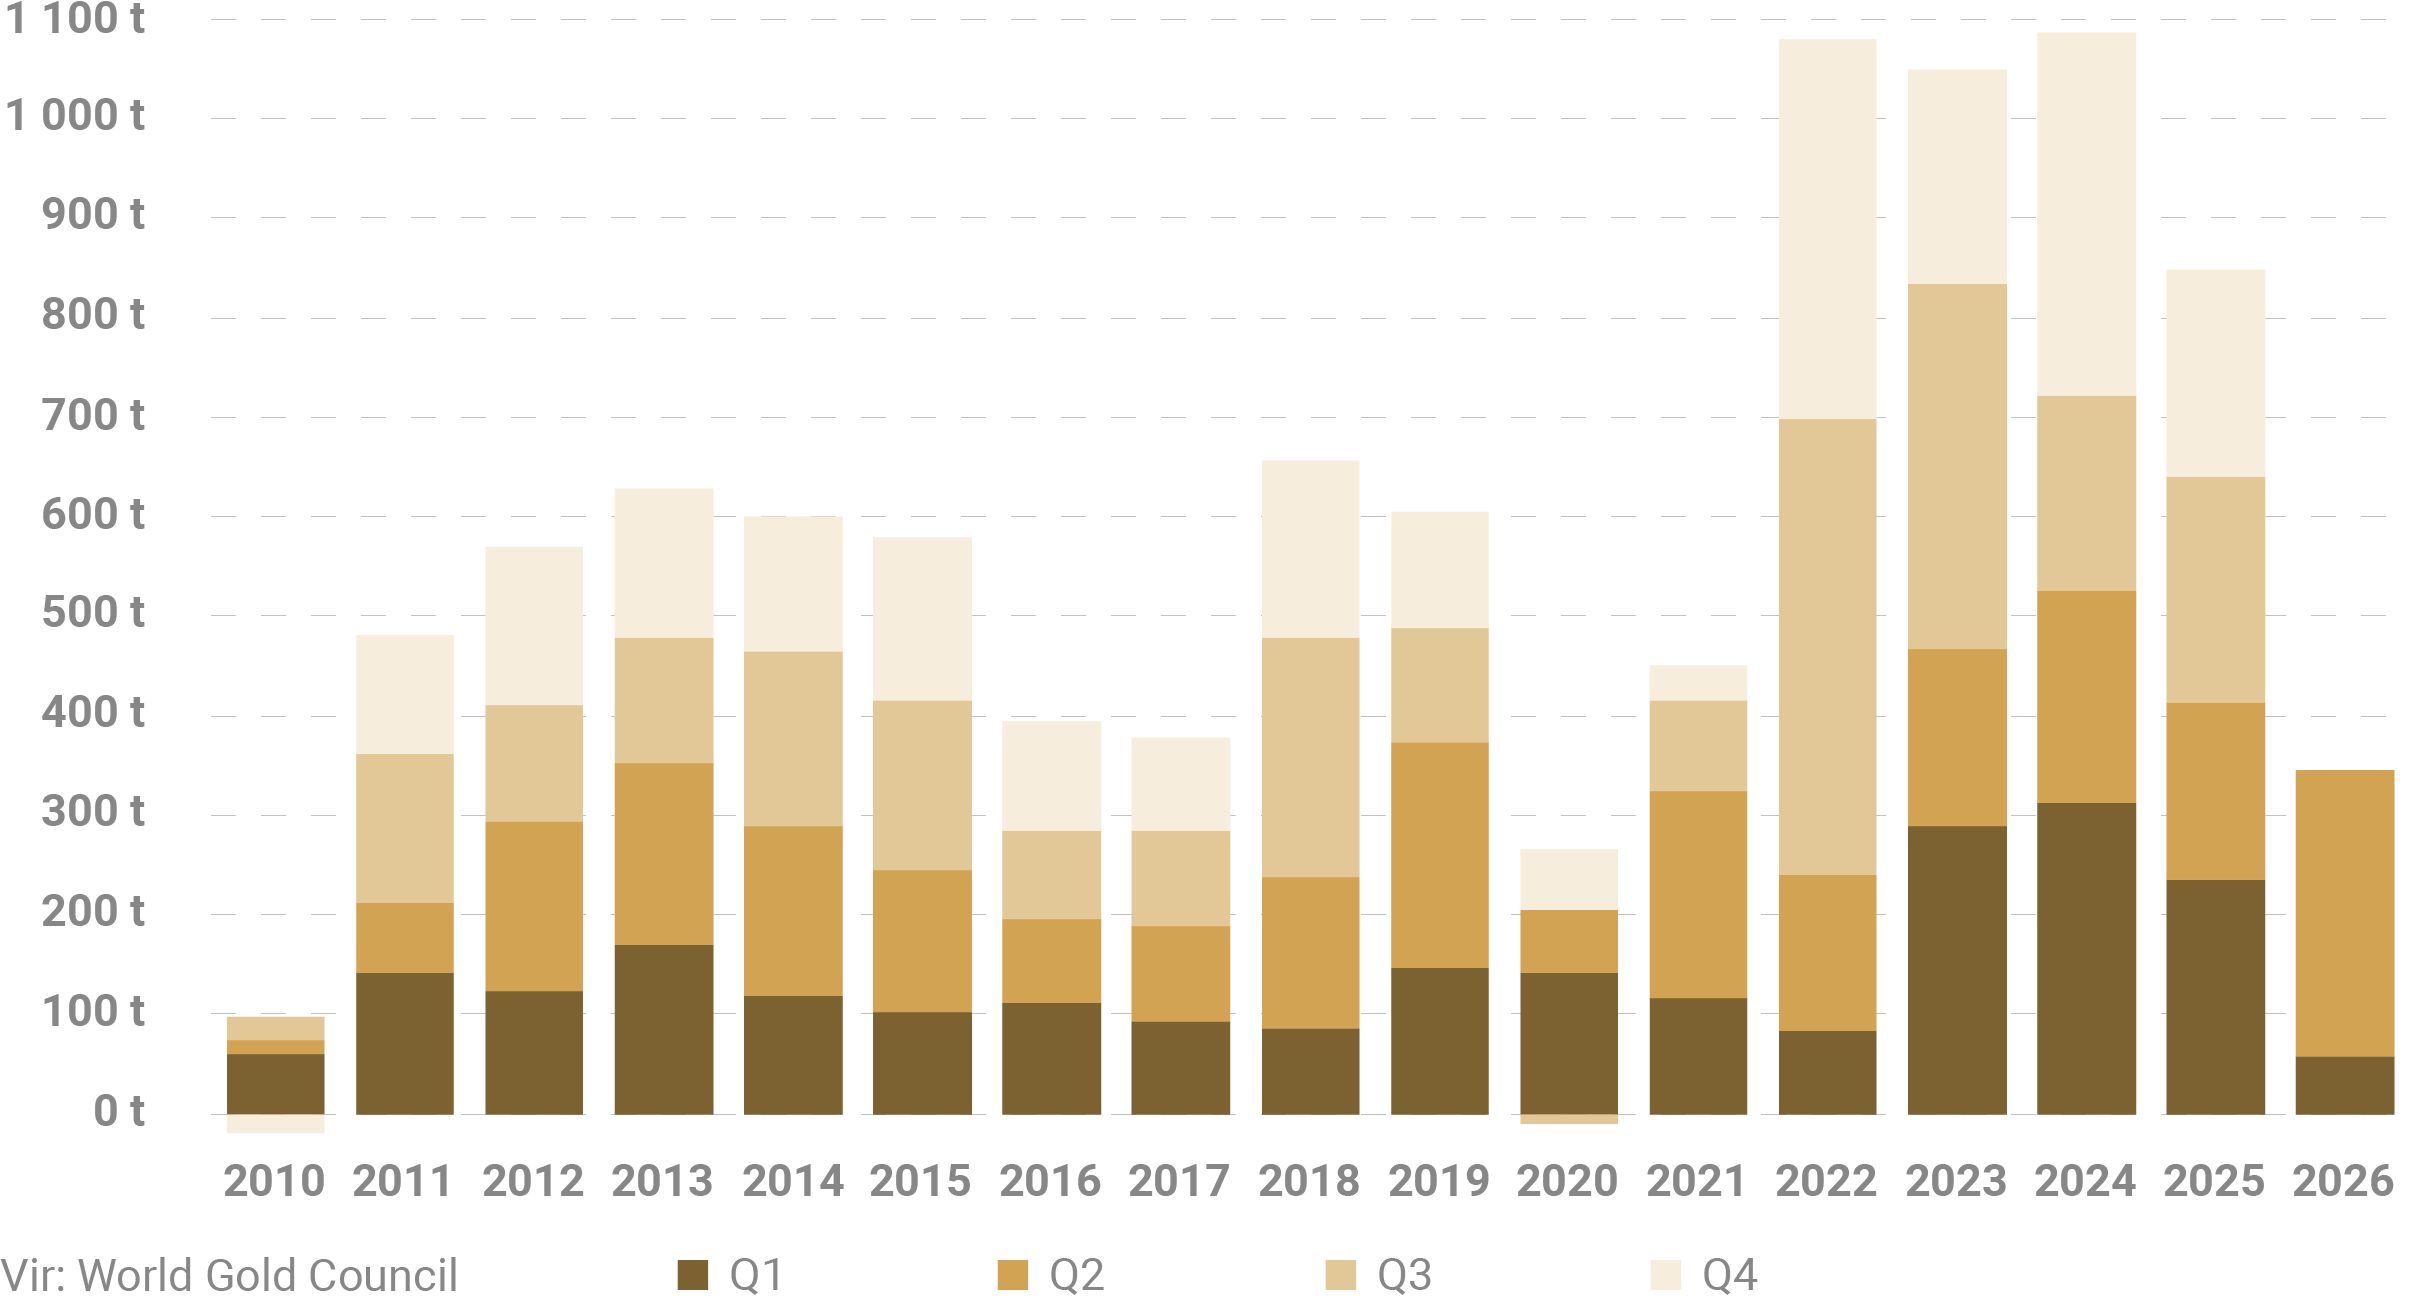
To stališče podpirajo tudi ukrepi samih centralnih bank. V zadnjih letih so bile med največjimi kupci zlata. V svetu naraščajočih geopolitičnih napetosti, visokega dolga in negotovosti diverzificirajo svoje rezerve v sredstvo, ki ne predstavlja terjatve do druge države ali institucije.
Nakupi zlata s strani centralnih bank
Naraščajoči pomen zlata se ne odraža le v nakupih centralnih bank. V nekaterih zveznih državah ZDA sta zlato in srebro v zadnjih letih delno ponovno postala zakonito plačilno sredstvo. Utah je leta 2011 prvi sprejel zakonodajo, ki priznava zlato in srebro kot zakonito plačilno sredstvo, kar omogoča njuno uporabo za poravnavo dolgov in v številnih primerih tudi državnih davkov. V letih, ki so sledila, so druge zvezne države (vključno z Arizono, Wyomingom, Oklahomo in Teksasom) uvedle ali pa uvajajo podobne ukrepe. To ne pomeni vrnitve k zlatemu standardu ali zamenjave ameriškega dolarja. Vendar pa je zanimiv znak, da plemenite kovine, tudi več kot pol stoletja po tem, ko so prenehale podpirati monetarni sistem, še vedno uživajo zaupanje nekaterih delov javnosti in zakonodajalcev.
Če največji upravljavci denarnih rezerv na svetu obravnavajo zlato kot strateški del svojih portfeljev, je smiselno, da tudi zasebni vlagatelji razmislijo o vlogi, ki bi jo lahko imelo pri upravljanju njihovega premoženja.
Zlato ni niti tekmec naložbam v lastniške vrednostne papirje niti orodje za kratkoročne špekulacije. Je eden od stebrov diverzificiranega portfelja, katerega glavni namen je zaščititi kupno moč in vrednost sredstev v obdobjih povečane negotovosti.
Zakaj je redno vlaganje smiselno?
Dolgoročno vsakdo ne bo uspel izbrati pravega trenutka za nakup. Zato se redno vlaganje vse bolj uveljavlja tudi pri fizičnem zlatu. Tako kot pri vzajemnih skladih ali skladih ETF se nakupi porazdelijo skozi čas, nakupna cena se izravna in vpliv čustev na naložbene odločitve se zmanjša.
Za večino gospodinjstev je to tudi cenovno ugodnejše od enkratnega nakupa večje zlate palice. Dolgoročno varčevanje v naložbenem zlatu je naravno dopolnilo drugim naložbenim strategijam, osredotočenim na ustvarjanje in zaščito premoženja.
Ko tradicija sreča tehnologijo
Naložbe v fizično zlato so se v zadnjih letih bistveno spremenile. Nekoč je to pomenilo predvsem nakup palic in kovancev ter njihovo shranjevanje v sefu. Danes vlagatelji pričakujejo enako priročnost, kot jo poznajo pri sodobnih finančnih storitvah.
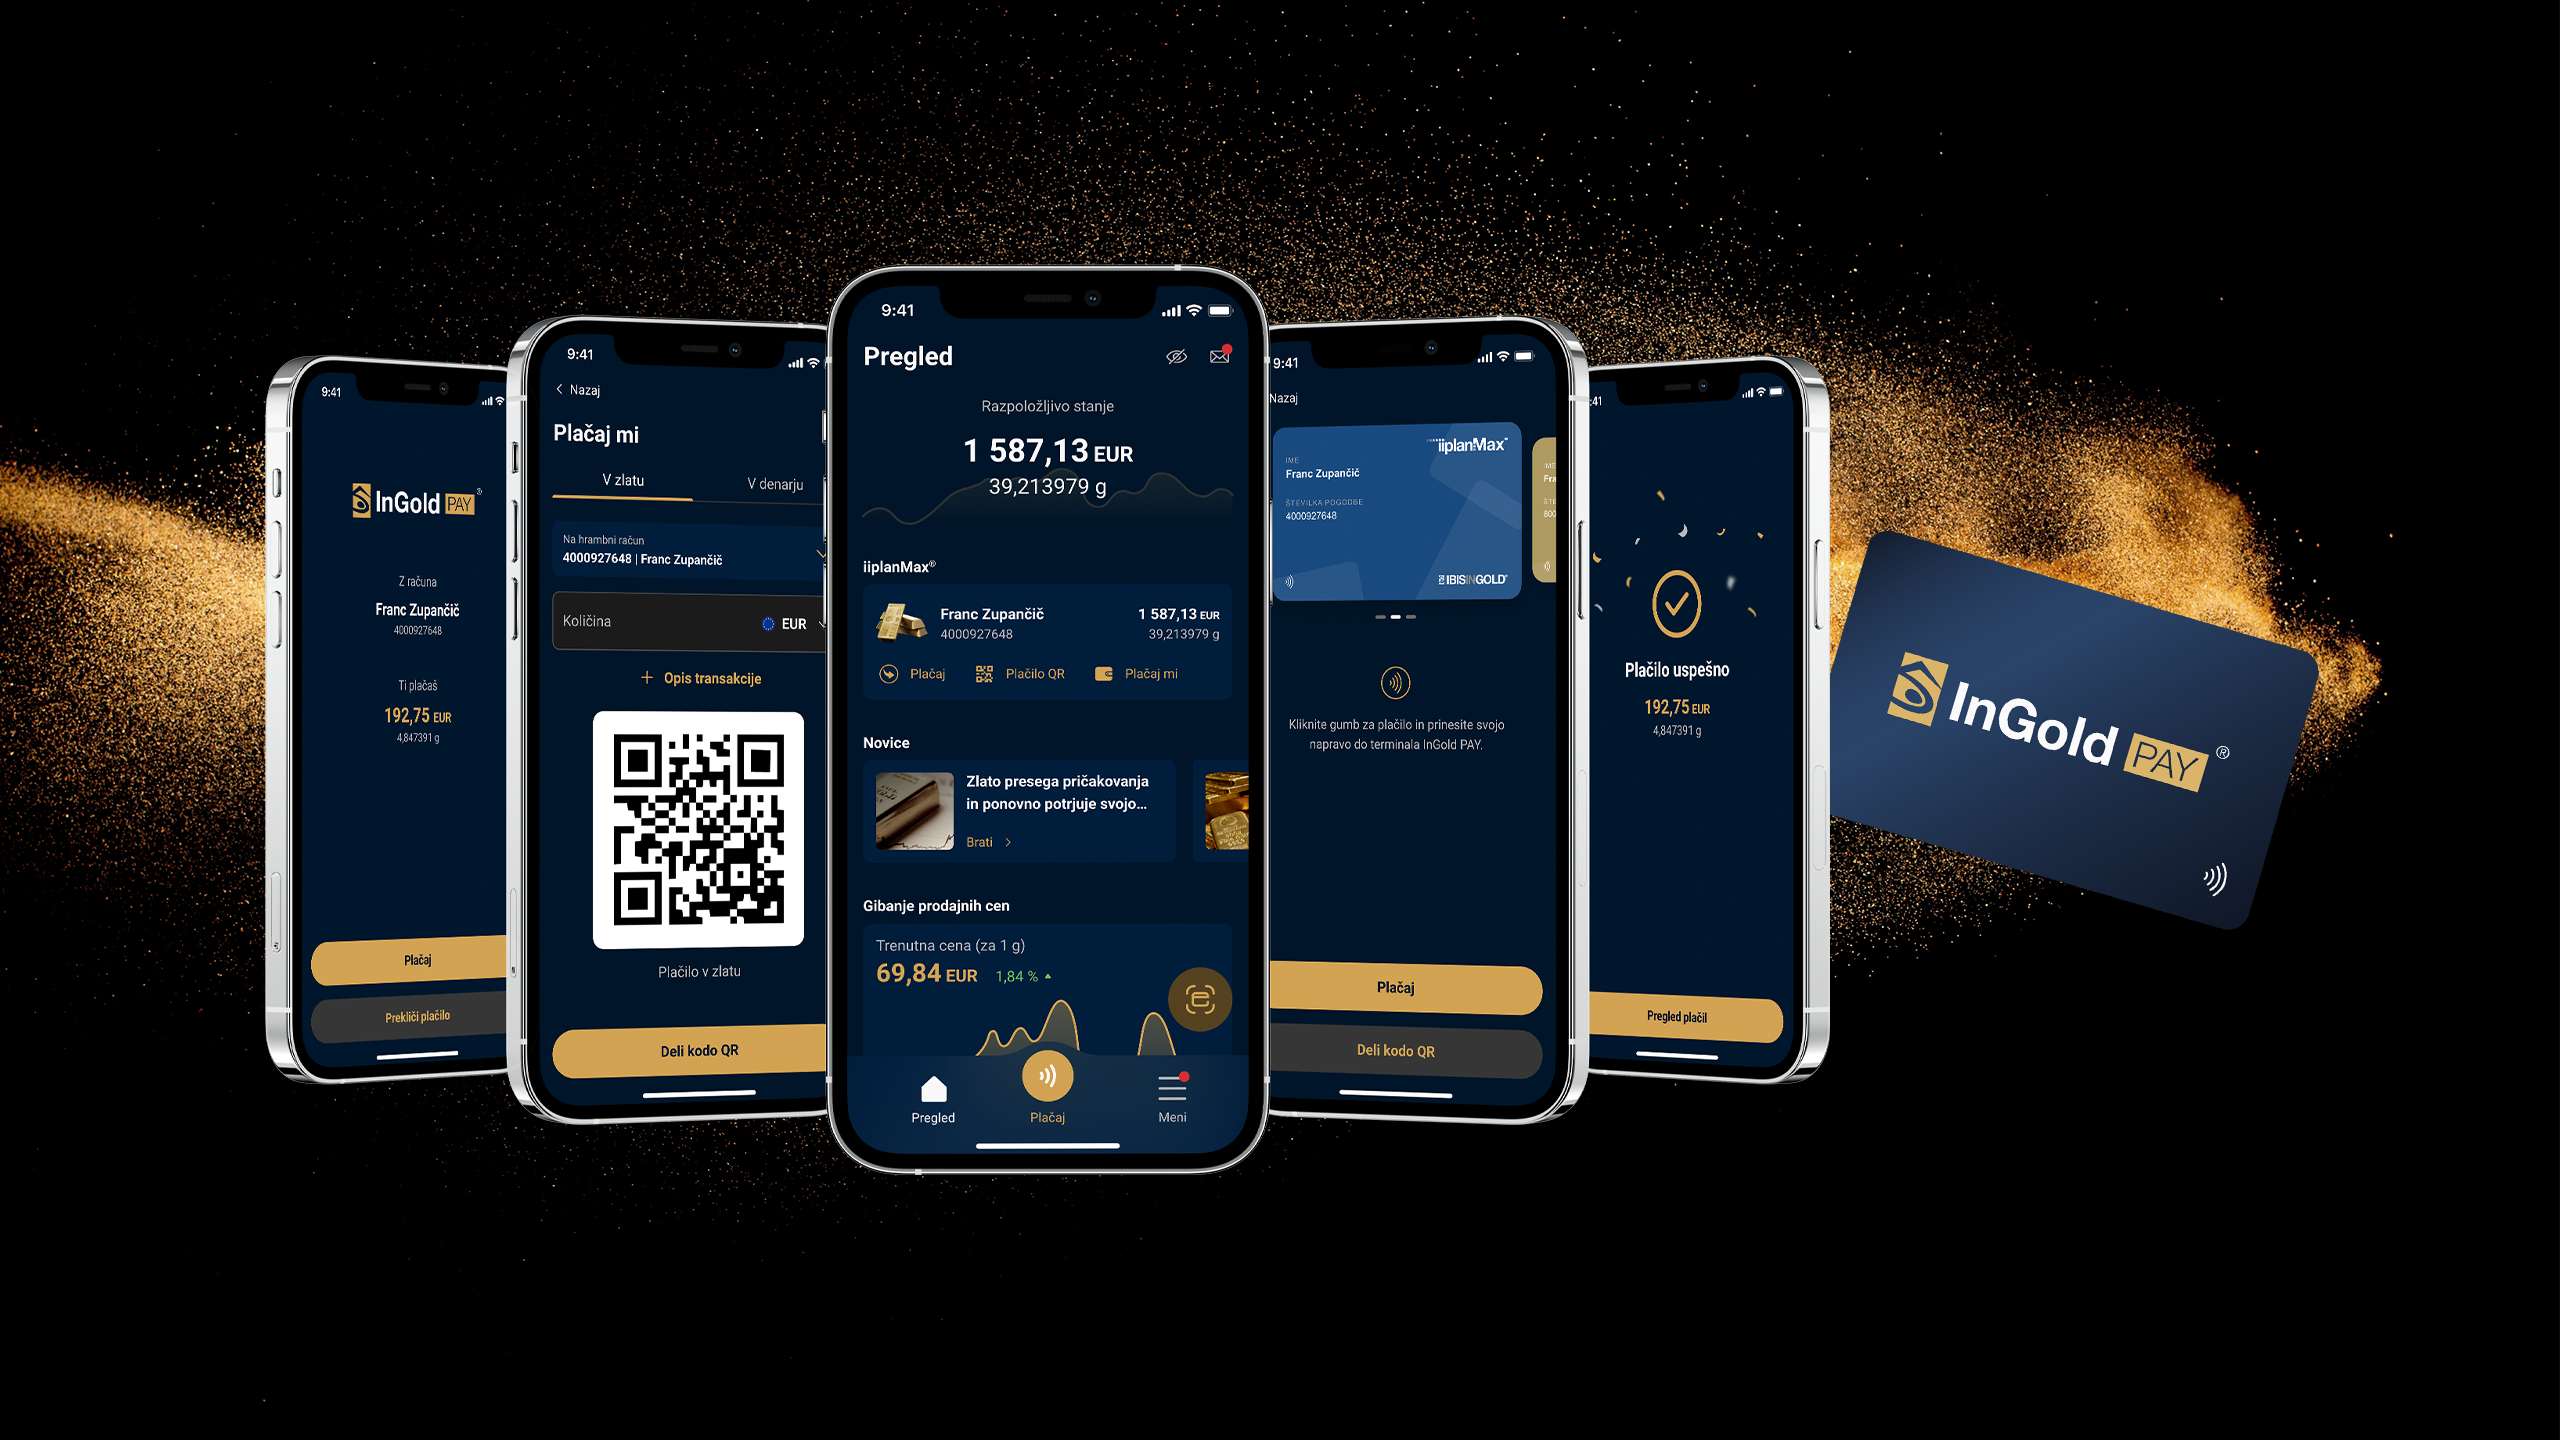
V to smer se razvija tudi IBIS InGold. Sistem InGold PAY® povezuje redne naložbe v fizično naložbeno zlato z digitalno tehnologijo. Stranke ne gradijo le dolgoročne rezerve sredstev, temveč pridobijo tudi možnost aktivne uporabe svojega zlata. Vrednost, ki jo imajo v zlatu, lahko prilagodljivo črpajo za zadovoljevanje trenutnih potreb, poravnavo nepričakovanih stroškov ali vsakodnevnih transakcij.
Več kot petdeset let po koncu zlatega standarda zlato ponovno pridobiva eno od lastnosti, ki so z njim naravno povezane že stoletja. Ne služi le za ohranjanje kupne moči premoženja, kot varno zatočišče in stabilizator portfelja; nove rešitve omogočajo, da ga je mogoče ponovno uporabljati kot plačilno sredstvo.
Takšne inovacije predstavljajo naslednjo stopnjo v razvoju naložb v plemenite kovine. Prihodnost ni le v posedovanju dragocenih sredstev, ampak tudi v tem, da jih lahko v vsakdanjem življenju uporabljamo priročno, varno in učinkovito.
Obletnica konca zlatega standarda ni le opomnik na pomembno zgodovinsko odločitev. To je tudi priložnost, da spoznamo, kako globoko se je svet denarja spremenil v zadnjih petinpetdesetih letih. Denarni sistemi, orodja centralnih bank in tehnologije, ki oblikujejo sodobne finance, so se spremenili.
Vendar je zlato ohranilo svoj izjemen položaj tudi v tem okolju. Že tisočletja predstavlja sredstvo, za katerega nobena država ne odgovarja in katerega vrednost ni odvisna od zaupanja v politične odločitve. Zato ni presenetljivo, da centralne banke po vsem svetu še naprej povečujejo svoje zlate rezerve ter da sta zlato in srebro v nekaterih zveznih državah ZDA ponovno pridobila status zakonitega plačilnega sredstva. To ni vrnitev k zlatemu standardu. Prej potrjuje, da se lahko vloga zlata prilagaja spreminjajočim se razmeram in ostane pomembna tudi v dobi digitalnih valut, takojšnjih plačil in sodobne finančne tehnologije.
Morda je prav to največja zapuščina leta 1971. Po petinpetdesetih letih v svetu fiat valut je jasno, da pomen zlata ni le obstal: v mnogih pogledih ponovno raste.