55 ans après la fin de l’étalon-or : que nous dit 1971 de la valeur actuelle de l’argent ?
14. 08. 2026Mgr. Ing. Filip Horáček, Ph.D., directeur des ventes IBIS InGold
Voilà plus d’un demi-siècle, une décision du président américain Richard Nixon a mis fin à l’ère des monnaies adossées à l’or et a posé les fondements du système monétaire fiduciaire actuel. Pourtant, alors que le monde a abandonné l’or comme base de son système monétaire en 1971, les banques centrales en achètent aujourd’hui en grandes quantités et certains États américains le reconnaissent à nouveau comme ayant cours légal. Quel est donc l’héritage réel de 1971 ?
Le 15 août 1971, le président américain Richard Nixon a prononcé une allocution télévisée qui a changé la finance globale plus profondément que la plupart des réformes économiques du siècle président. Il a annoncé la suspension de la convertibilité du dollar américain en or. La mesure devait être temporaire. Elle n’a jamais été annulée.
La décision a mis fin à une ère où la valeur des monnaies était directement liée à l’or, laissant la place à un système où la monnaie repose largement sur la confiance dans l’économie, les banques centrales et les gouvernements.
Cinquante-cinq ans plus tard, il est intéressant de se demander quelle fut la véritable signification de ce changement. Non seulement pour l’économie globale, mais aussi pour les investisseurs.
L’époque où la monnaie était réellement adossée à l’or
Pendant la majeure partie de l’histoire moderne, la monnaie était plus qu’un simple moyen d’échange. Elle représentait l’engagement de pouvoir l’échanger contre une quantité spécifiée d’or.
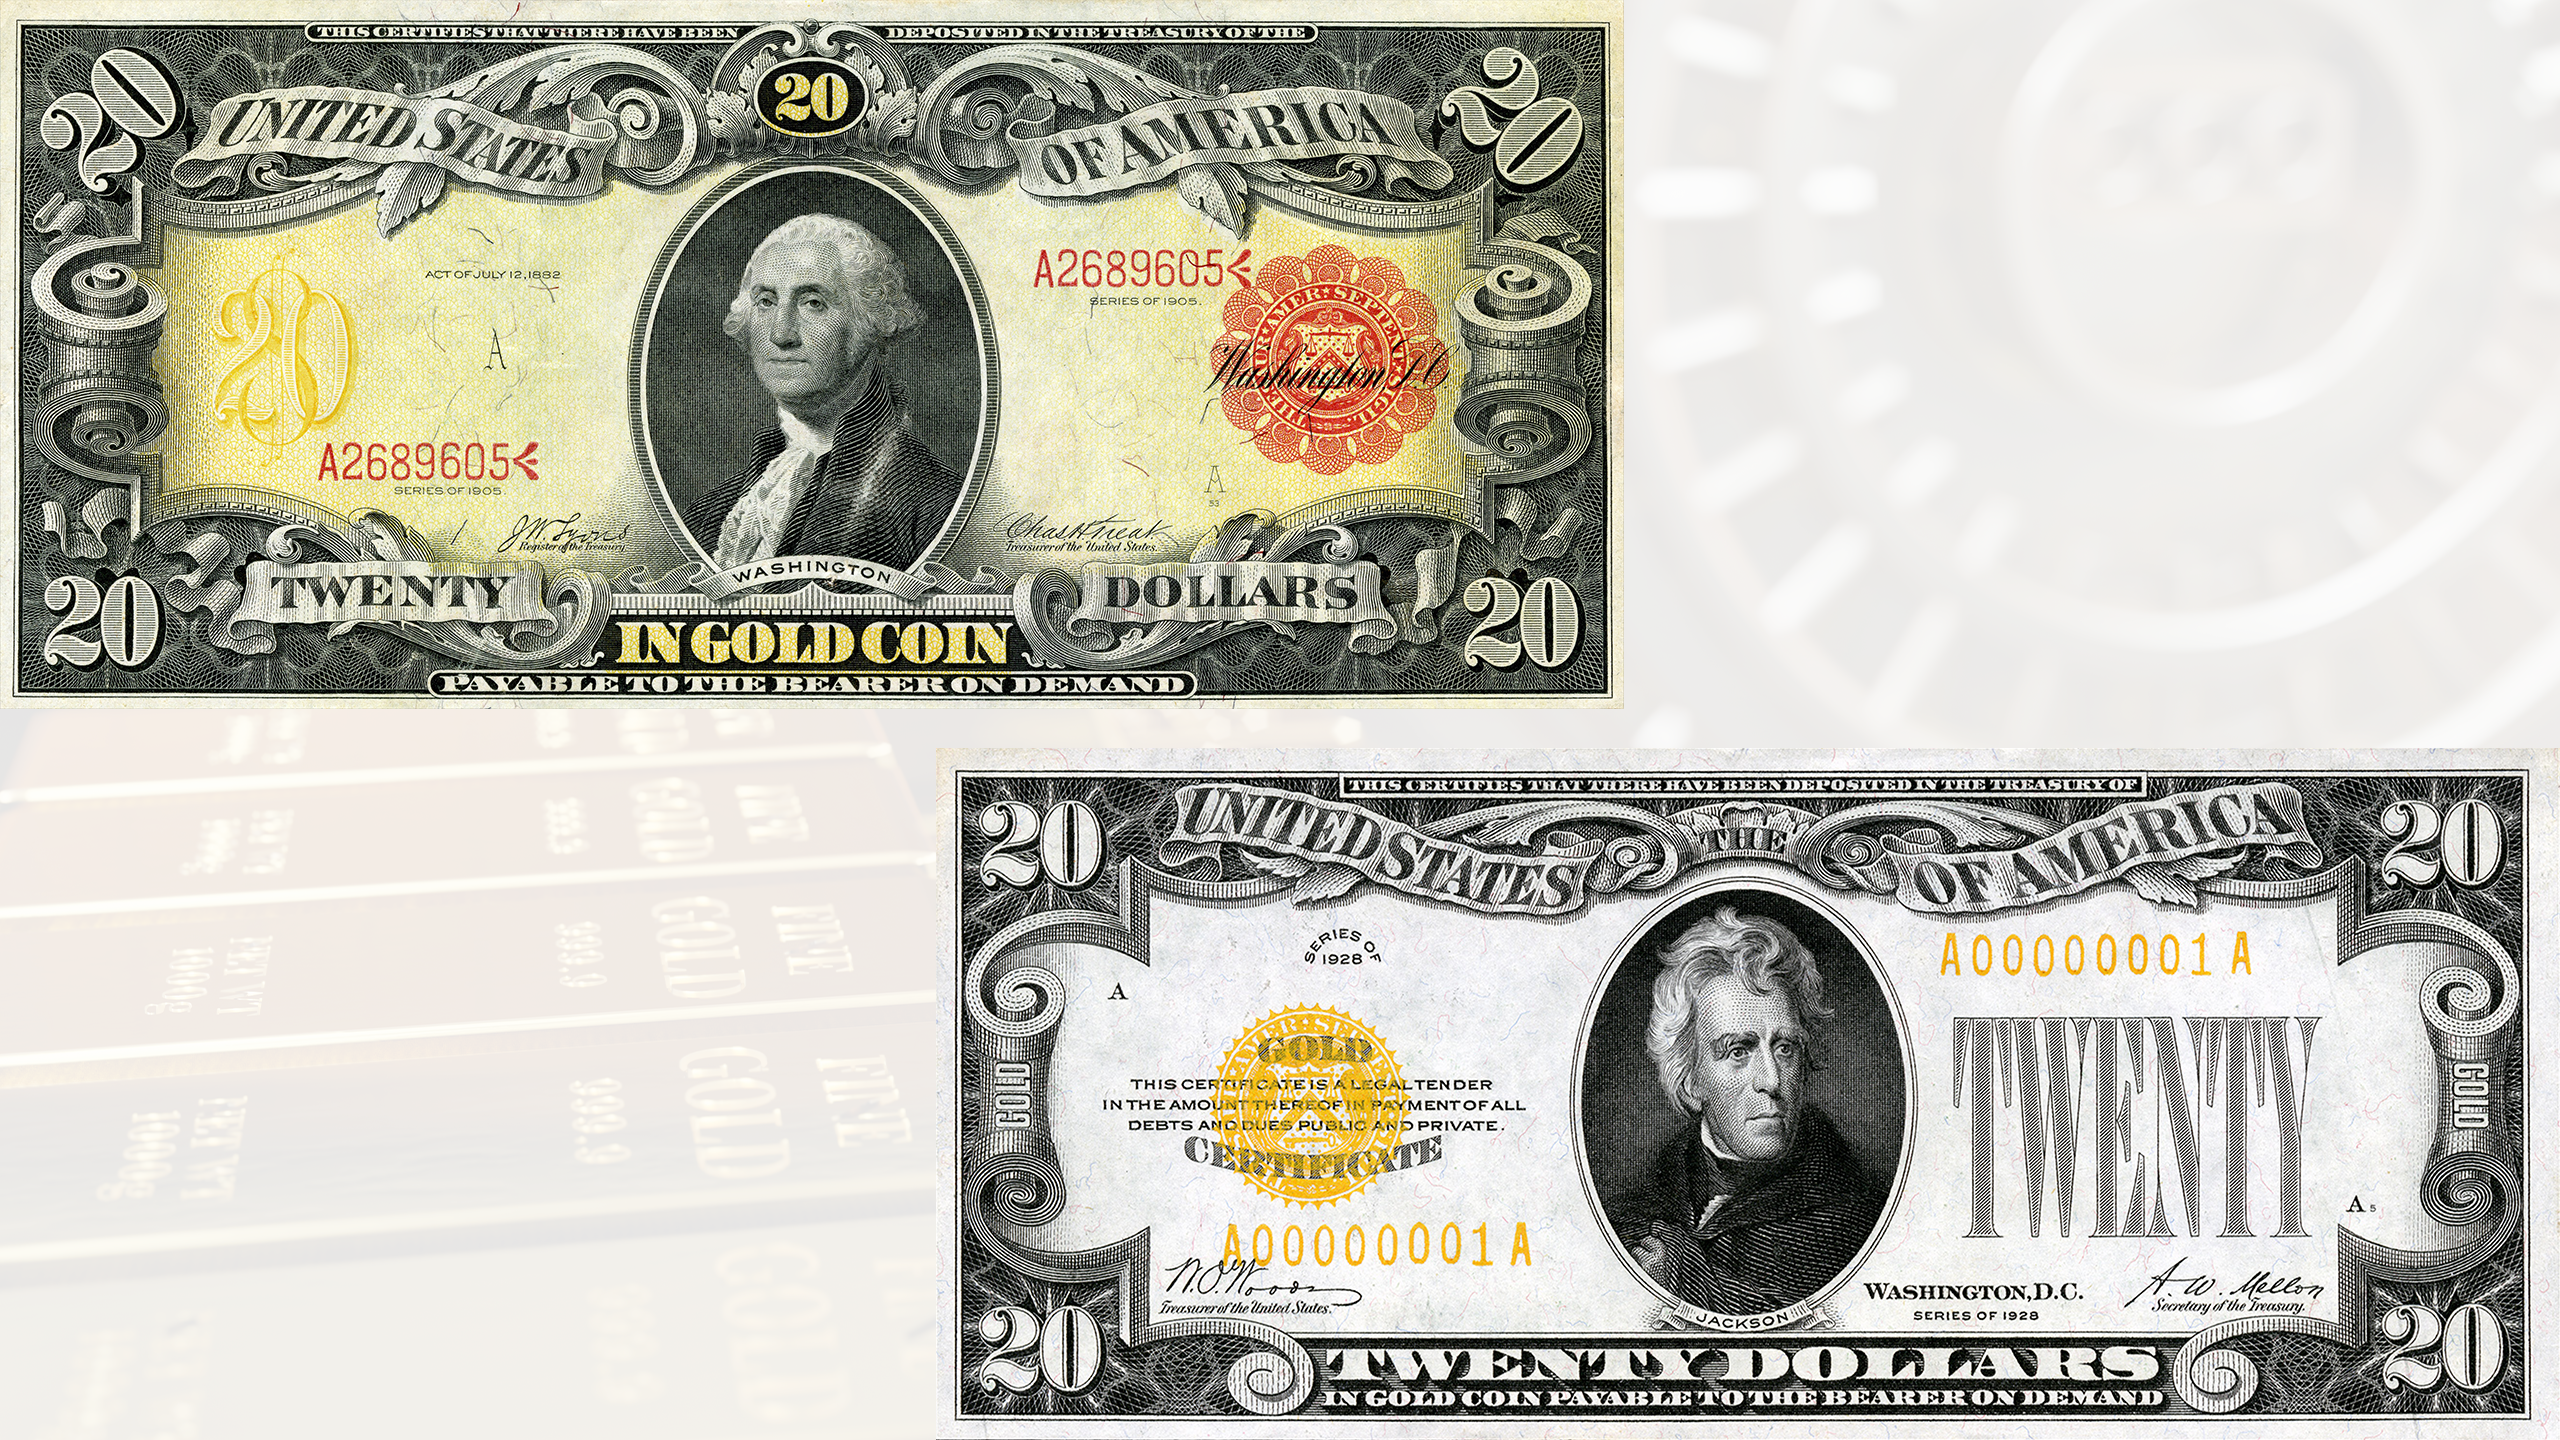
La forme finale de ce système fut l’ordre monétaire de Bretton Woods établi après la Seconde guerre mondiale. Le dollar américain était convertible en or au taux fixe de 35 dollars par once troy, tandis que les autres monnaies de premier plan étaient indexées sur le dollar. Le système assurait la stabilité du commerce international, entraînait une faible volatilité des monnaies et procurait une forte confiance dans le système financier international. Dans le même temps, il limitait considérablement la capacité des gouvernements à créer de la monnaie supplémentaire sans augmentation correspondante de leurs réserves d’or.
Cette discipline était la grande force du système, et fut, au bout du compte, la raison de sa chute.
Pourquoi l’étalon-or était-il voué à disparaître ?
Durant les années 60, les États-Unis ont financé la guerre du Vietnam, des programmes sociaux importants et une économie en pleine croissance via des déficits budgétaires en augmentation constante. Il entrait une plus grande quantité de dollars dans l’économie globale que l’or ne pouvait en supporter.
Lorsque des pays ont commencé à demander de l’or physique en échange de leurs dollars, il est apparu clairement que le système était insoutenable dans le long terme.
La décision de Nixon n’était donc pas la cause du problème, mais son point culminant.
Depuis 1971, nous vivons dans un monde de monnaies fiduciaires : de l’argent dont la valeur n’est pas adossée à un métal précieux, mais repose sur la confiance dans la politique monétaire et la puissance économique des pays individuels.
Ce système a facilité la réponse aux crises économiques, a permis d’accélérer la croissance économique et a soutenu le développement des marchés financiers. Mais il a également éliminé un frein naturel au développement de l’offre d’argent et à l’endettement public.
Que nous disent les 55 dernières années ?
On ne peut juger l’histoire sur un seul indicateur. Certaines tendances sont toutefois impossibles à ignorer.
La dette publique dans la plupart des économies avancées a atteint des niveaux historiques. L’endettement global s’est élevé à 353 trillions de dollars, soit 305 % du PIB global. Les bilans des banques centrales ont augmenté plusieurs fois à la suite de la crise financière de 2008 et de la pandémie de COVID-19, atteignant des niveaux sans précédent. L’offre d’argent s’est accrue à un rythme qui aurait été inimaginable quelques décennies plus tôt.
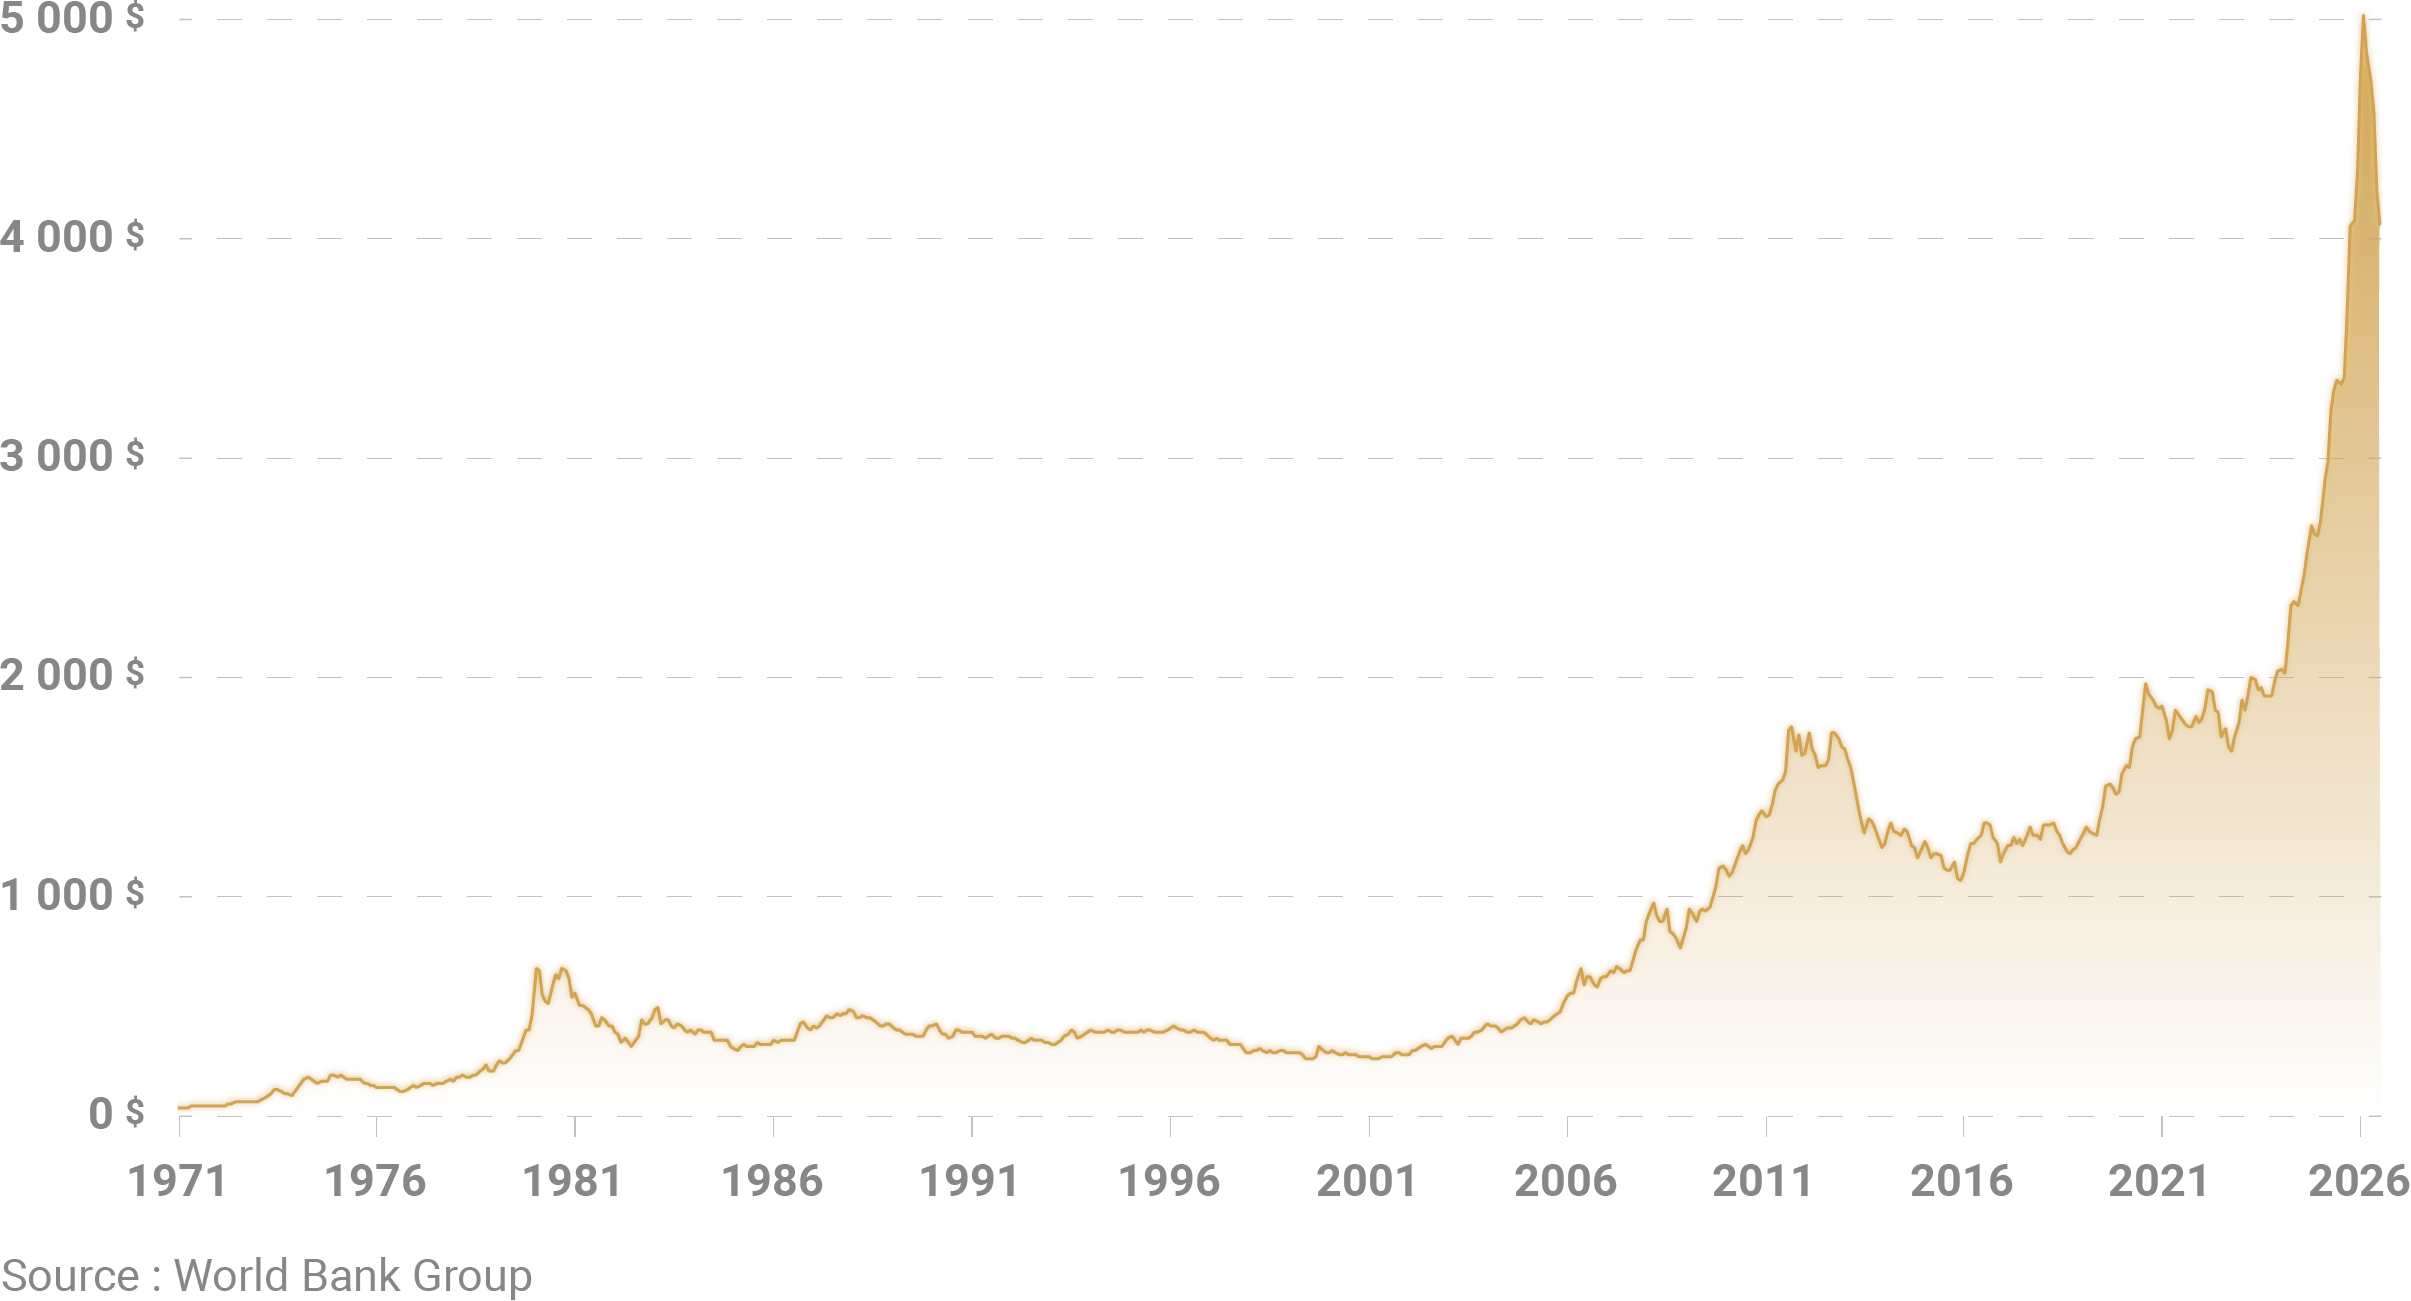
Le prix de l’or a également considérablement évolué. Jusqu’à 1971, il était fixé par voie administrative à 35 dollars par once troy. Aujourd’hui il a été multiplié plusieurs fois. Son évolution n’a toutefois pas été en ligne droite. L’or est passé par plusieurs périodes prolongées de croissance et de correction, reflétant l’inflation, la politique monétaire, les conflits géopolitiques et les crises économiques.
Tendance du prix de l’or
On me demande souvent si l’or est cher aujourd’hui. À mes yeux, la question pertinente est plutôt :
« L’or est-il réellement cher, ou les monnaies papier ont-elles simplement perdu une partie de leur pouvoir d’achat au cours des 55 dernières années ? »
Pour moi, ce changement de perspective est l’un des héritages les plus importants de 1971.
Pourquoi l’or a-t-il encore sa place dans les portefeuilles modernes ?
L’or n’est pas un investissement qui génère des rendements réguliers comme les obligations ou les actions. Son rôle est différent. C’est un actif qui n’est le passif de personne – ni celui d’un gouvernement, ni d’une banque centrale – et dont l’offre ne peut être augmentée à volonté. C’est pourquoi il est souvent considéré comme une réserve de valeur.
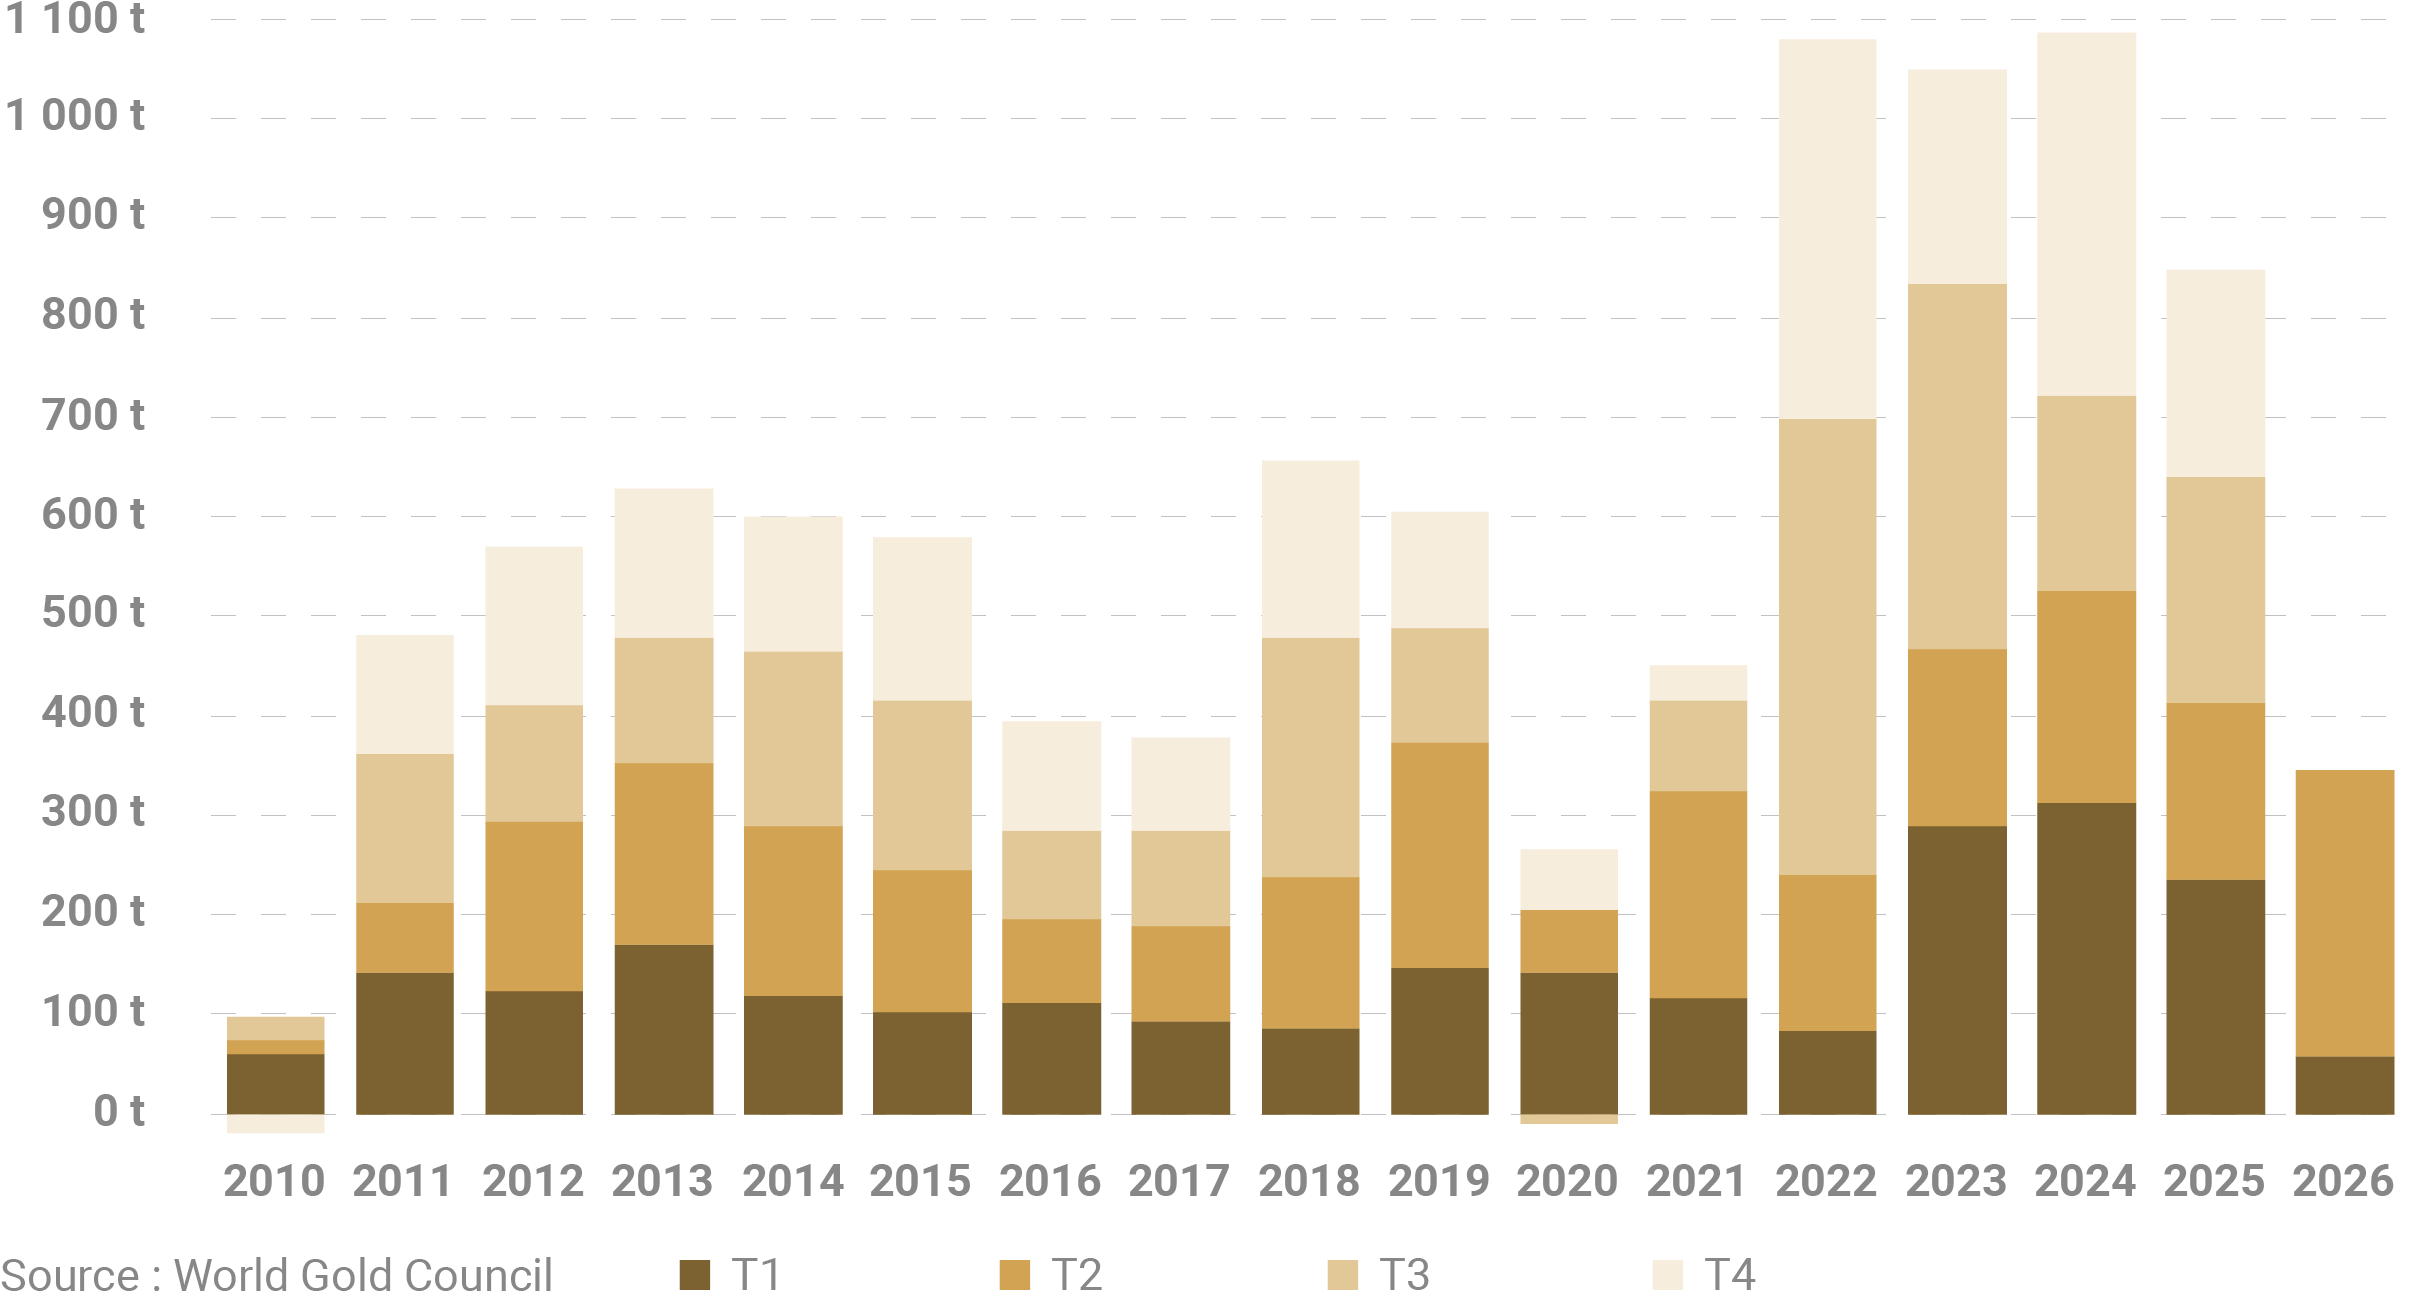
Les actions des banques centrales elles-mêmes étayent cette position. Au cours des dernières années, elles ont compté parmi les plus importants acheteurs d’or. Dans un monde de tensions géopolitiques croissantes, d’endettement élevé et d’incertitude, elles diversifient leurs réserves en achetant un actif qui ne représente pas une créance sur un autre pays ou une autre institution.
Achats d’or par les banques centrales
L’importance croissante de l’or n’est pas seulement reflétée dans les achats des banques centrales. Dans certains États américains, l’or et l’argent ont en partie regagné la sphère du cours légal ces dernières années. Utah a ouvert la voie en 2011, en adoptant une législation qui reconnaît l’or et l’argent comme ayant cours légal, et autorisant leur utilisation pour régler des dettes et, dans de nombreux cas, des impôts de l’État. Dans les années suivantes, d’autres États (y compris l’Arizona, le Wyoming, l’Oklahoma et le Texas) ont introduit, ou sont en train d’introduire, des mesures similaires. Cela ne signale pas un retour de l’étalon-or, ni le remplacement du dollar américain. C’est toutefois un signe intéressant : plus d’un demi-siècle après avoir cessé d’être le socle du système monétaire, les métaux précieux conservent toujours la confiance de certaines sections du public et des législateurs.
Si les plus importants gestionnaires des réserves monétaires du monde considèrent l’or comme un composant stratégique de leurs portefeuilles, il est pertinent, pour les investisseurs privés, d’envisager eux aussi son rôle possible dans la propre gestion de leur patrimoine.
L’or n’est ni un rival des investissements dans les titres, ni un outil de spéculation à court terme. Il est l’un des piliers d’un portefeuille diversifié, conçu principalement pour protéger le pouvoir d’achat et la valeur des actifs dans des périodes d’incertitude accrue.
Pourquoi il est avisé d’investir régulièrement
Sur le long terme, il est difficile d’anticiper le moment idéal pour investir. C’est pourquoi un investissement régulier devient également une pratique de plus en plus courante pour l’or physique. Comme les fonds d’investissement ou les ETF, il répartit les achats au fil du temps, permettant de bénéficier d’un prix d’achat moyen et réduisant l’influence de l’émotion sur les décisions d’investissement.
Pour la plupart des ménages, ces modalités sont plus abordables que l’achat en une seule fois d’un lingot d’or important. L’épargne à long terme dans l’or d’investissement vient naturellement compléter les autres stratégies d’investissement visant à faire fructifier et à protéger le patrimoine.
Quand la tradition rencontre la technologie
L’investissement dans l’or physique a considérablement évolué au cours des dernières années. Autrefois, il s’agissait avant tout d’acheter des lingots et des pièces et de les conserver dans un coffre-fort. Aujourd’hui, les investisseurs attendent les mêmes facilités pratiques que celles offertes par les services financiers modernes.
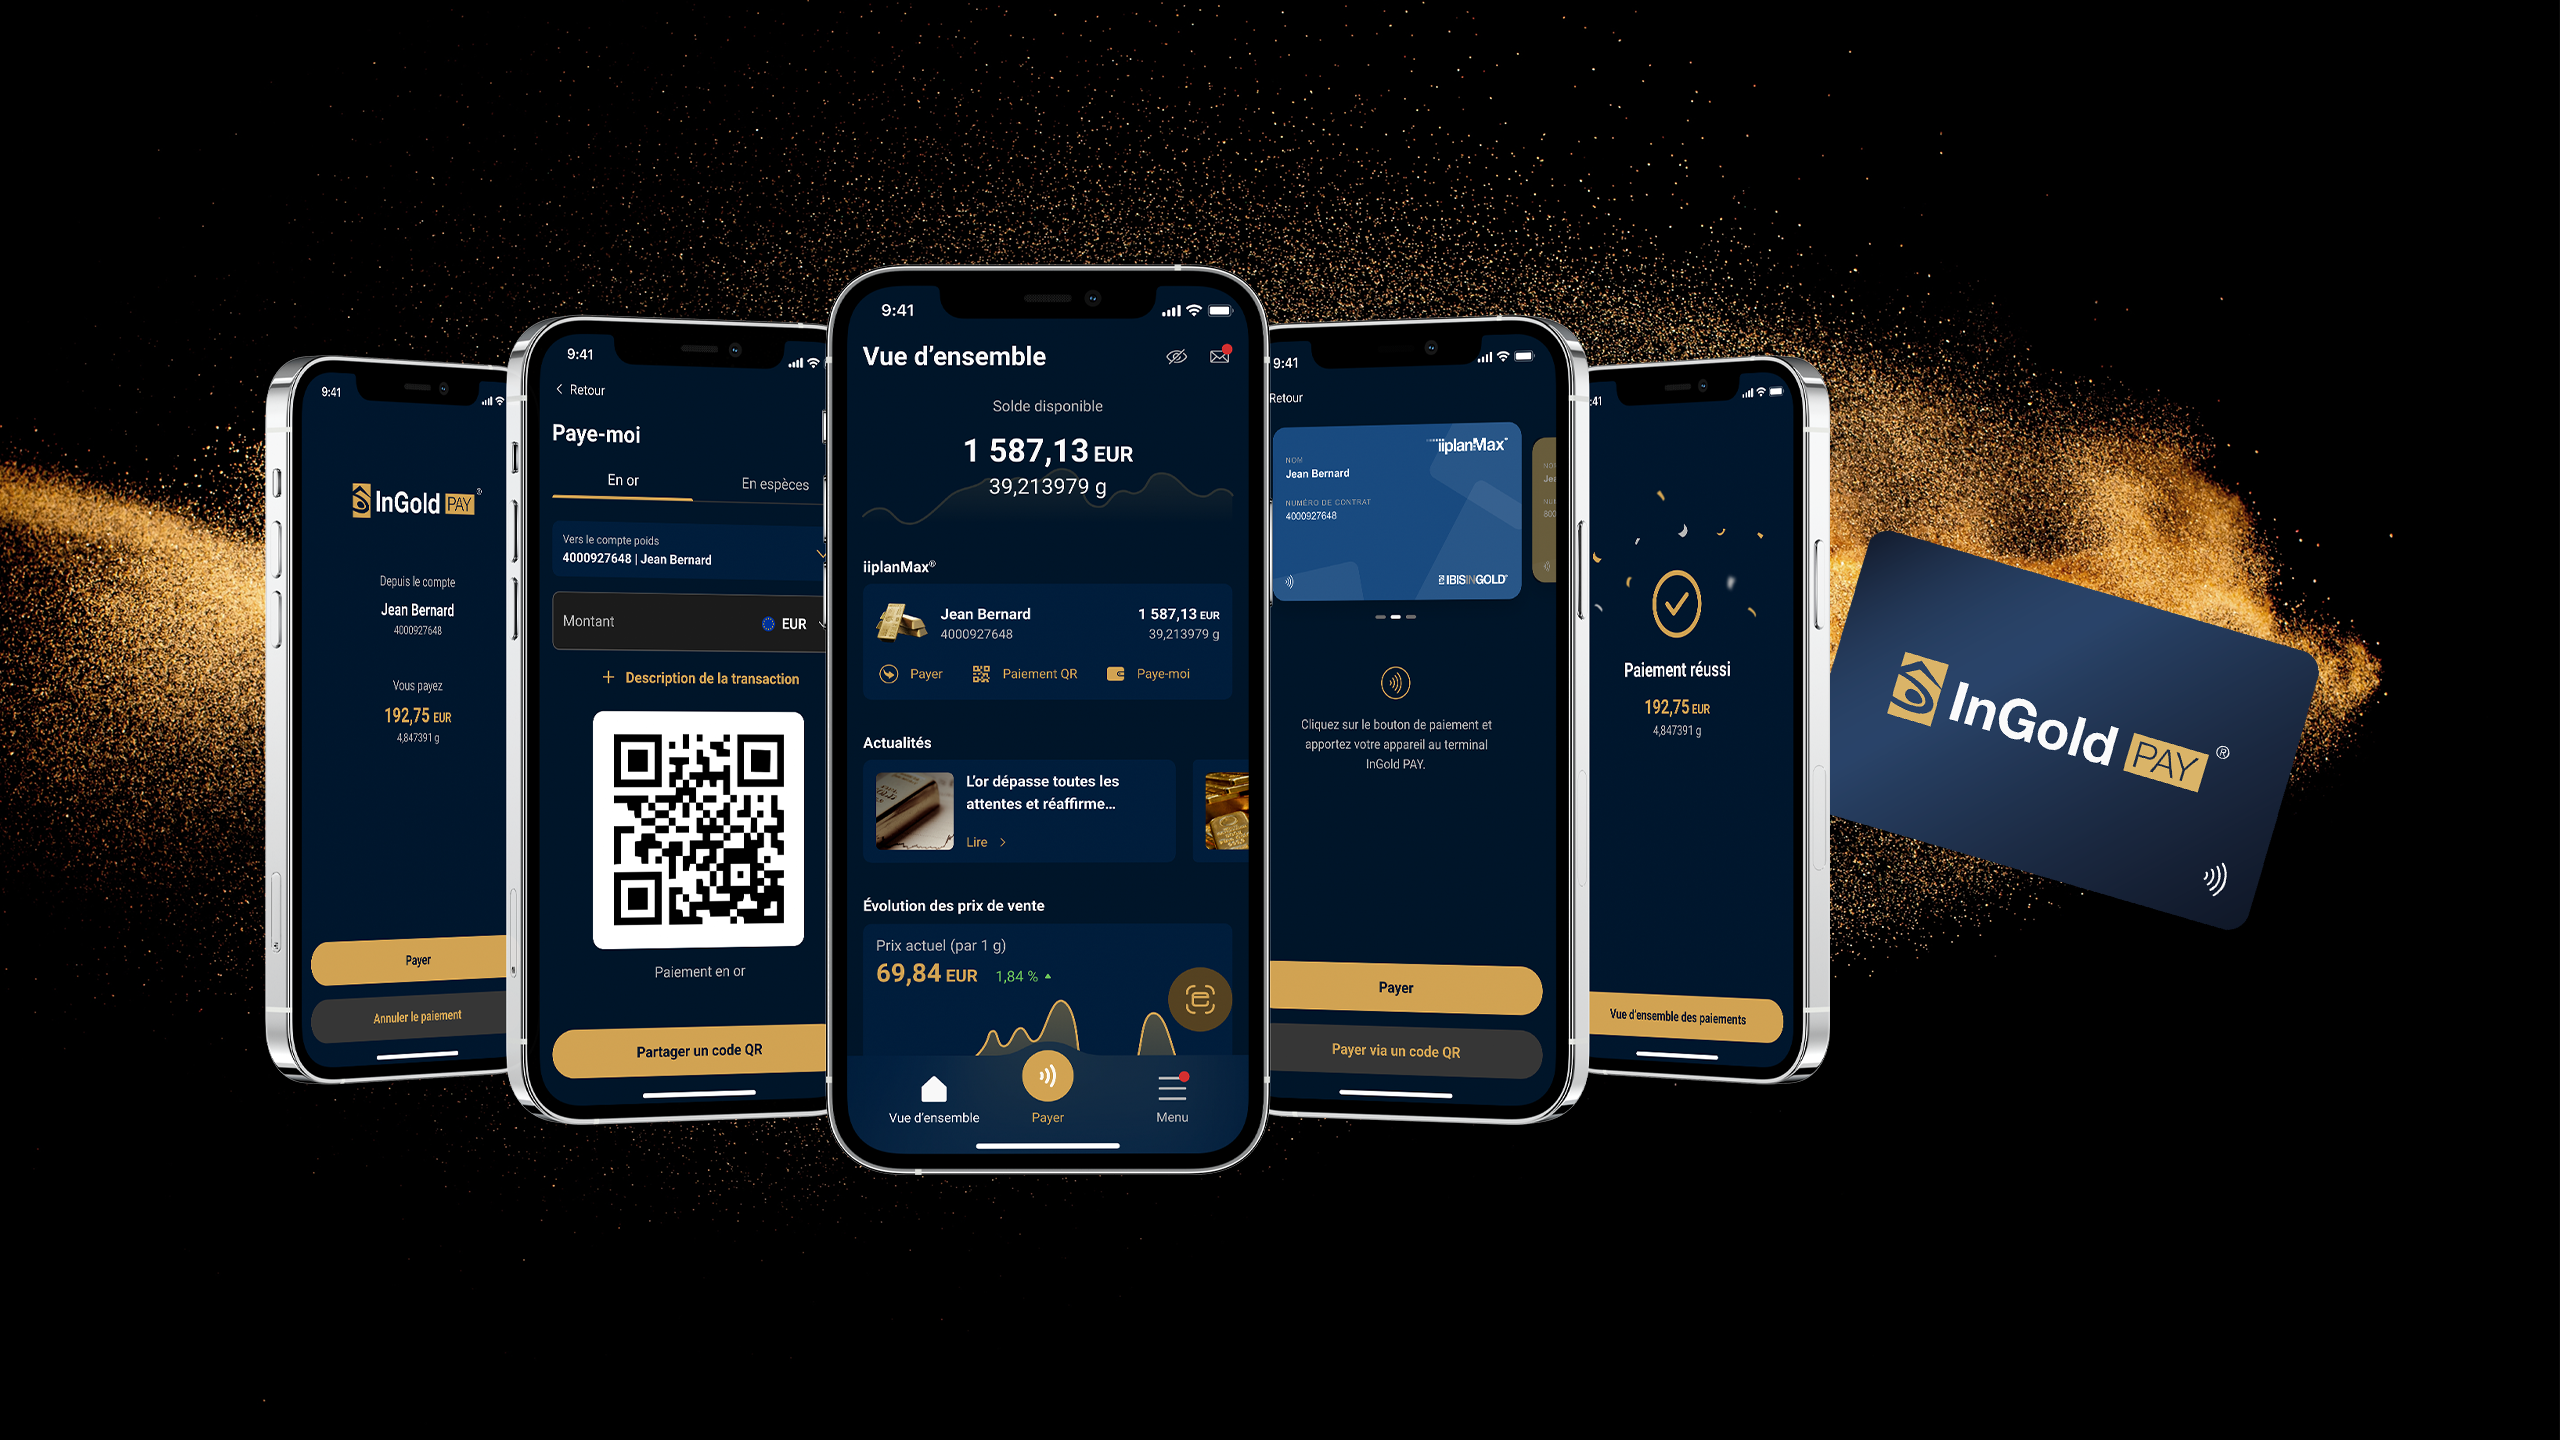
C’est aussi dans cette direction qu’IBIS InGold évolue. Le système InGold PAY® relie l’investissement régulier dans l’or d’investissement physique avec la technologie numérique. Les clients non seulement constituent une réserve d’actifs à long terme, mais bénéficient de la possibilité d’utiliser leur or activement. Ils peuvent tirer profit en toute flexibilité de la valeur détenue dans l’or pour répondre à des besoins courants, que ce soit des dépenses inattendues ou des transactions quotidiennes.
Plus de cinquante ans après la fin de l’étalon-or, l’or acquiert de nouveau l’une des caractéristiques qui lui fut naturellement associée pendant des siècles. Il ne sert pas seulement à préserver le pouvoir d’achat des actifs, dans un rôle de valeur-refuge et de stabilisateur de portefeuille. Avec les nouvelles solutions, il peut en effet à nouveau être utilisé comme moyen de paiement.
Les innovations de ce type représentent la prochaine étape dans le développement de l’investissement en métaux précieux. L’avenir ne réside pas seulement dans la possession d’actifs précieux, mais dans la possibilité de les utiliser de manière pratique, sûre et efficace dans la vie quotidienne.
L’anniversaire de la fin de l’étalon-or n’est pas seulement un rappel d’une décision historique importante. Il permet aussi de se rendre compte à quel point le monde de la finance a changé au cours des cinquante-cinq dernières années. Les systèmes monétaires, les outils des banques centrales et les technologies façonnant la finance moderne ont tous changé.
Et pourtant l’or a conservé sa position exceptionnelle, même dans cet environnement. Pendant des millénaires, il a représenté un actif qui n’est le passif d’aucun État et dont la valeur ne dépend pas de la confiance accordée aux décisions politiques. Il n’est donc pas surprenant que les banques centrales du monde entier continuent d’augmenter leurs réserves d’or et que l’or et l’argent aient à nouveau cours légal dans certains États américains. Ce n’est pas un retour de l’étalon-or. Cette évolution confirme plutôt que le rôle de l’or peut s’adapter à des conditions changeantes et garder toute sa pertinence même à l’ère des monnaies numériques, des paiements instantanés et de la technologie financière moderne.
C’est peut-être l’héritage majeur de 1971. Après cinquante-cinq ans d’un monde de monnaies fiduciaires, il apparaît clairement que l’importance de l’or n’a pas seulement perduré : sous de nombreux aspects, il gagne même en importance.